Domain lebensversicherung-england.de kaufen?
Wir ziehen mit dem Projekt
lebensversicherung-england.de um.
Sind Sie am Kauf der Domain
lebensversicherung-england.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain lebensversicherung-england.de kaufen?
Was ist besser Risikolebensversicherung oder Kapitallebensversicherung?
Was ist besser Risikolebensversicherung oder Kapitallebensversicherung? Die Entscheidung zwischen einer Risikolebensversicherung und einer Kapitallebensversicherung hängt von den individuellen Bedürfnissen und Zielen ab. Eine Risikolebensversicherung bietet einen reinen Todesfallschutz und ist in der Regel günstiger als eine Kapitallebensversicherung. Sie eignet sich besonders für Personen, die ihre Familie finanziell absichern möchten. Eine Kapitallebensversicherung hingegen kombiniert den Todesfallschutz mit einer Kapitalanlage, die nach Ablauf der Versicherungsdauer ausgezahlt wird. Sie eignet sich für Personen, die langfristig Kapital aufbauen und gleichzeitig ihre Hinterbliebenen absichern möchten. Es ist wichtig, die individuellen finanziellen Ziele und Bedürfnisse zu berücksichtigen, um die passende Versicherung auszuwählen. Es empfiehlt sich, eine professionelle Beratung in Anspruch zu nehmen, um die richtige Entscheidung zu treffen. **
Was ist besser sterbegeldversicherung oder Risikolebensversicherung?
Was ist besser sterbegeldversicherung oder Risikolebensversicherung? Die Wahl zwischen einer Sterbegeldversicherung und einer Risikolebensversicherung hängt von Ihren individuellen Bedürfnissen ab. Eine Sterbegeldversicherung bietet finanzielle Unterstützung für die Bestattungskosten und kann auch andere Ausgaben abdecken, die nach dem Tod anfallen können. Eine Risikolebensversicherung hingegen bietet einen höheren Versicherungsschutz und kann dazu beitragen, die finanzielle Sicherheit Ihrer Familie zu gewährleisten, falls Sie unerwartet sterben. Es ist wichtig, die Vor- und Nachteile jeder Versicherungsoption sorgfältig abzuwägen und sich von einem Versicherungsfachmann beraten zu lassen, um die beste Entscheidung für Ihre individuelle Situation zu treffen. **

Ähnliche Suchbegriffe für Kraftaufwand
Top-Angebote
Produkte zum Begriff Kraftaufwand:
-
Bach, Kathrin: LebensversicherungLebensversicherung , Elektromotorenteile > Elektromotoren & -teile , Erscheinungsjahr: 20250214, Autoren: Bach, Kathrin, Redaktion: Voland & Quist, Seitenzahl/Blattzahl: 200, Keyword: Debütroman; Dorf; Familie; Kleinstadtleben; Versicherung, Fachschema: Deutscher Buchpreis 2025 Longlist, Fachkategorie: Belletristik: Themen, Stoffe, Motive: Adoleszenz, Warengruppe: TB/Belletristik/Romane/Erzählungen, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 140, Höhe: 21, Gewicht: 428, Produktform: Kartoniert, Genre: Belletristik,24,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
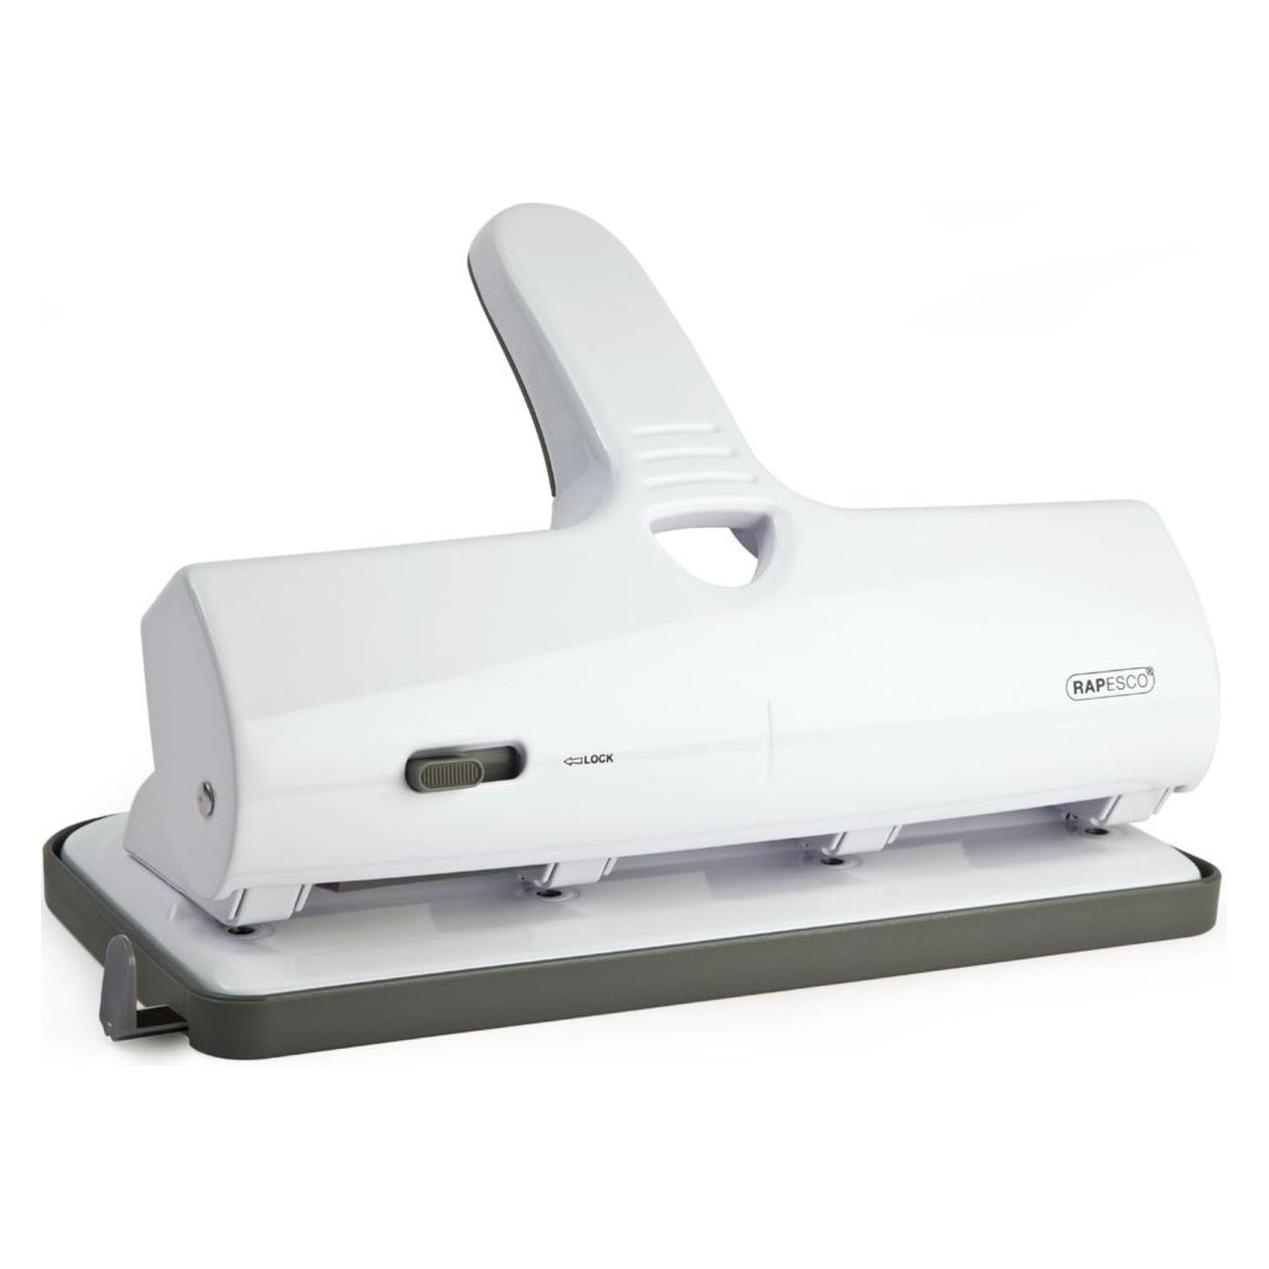
Rapesco, Locher, Vierfachlocher ALU 40, 40 Blatt, weiss benötigt 30% weniger Kraftaufwand, Stanzleistung: 40Der Rapesco ALU 40 ist ein leistungsstarker Vierfachlocher, der für eine Stanzkapazität von bis zu 40 Blatt ausgelegt ist. Dieses Modell zeichnet sich durch seine robuste Aluminiumkonstruktion aus, die sowohl Langlebigkeit als auch Stabilität gewährleistet. Der Locher benötigt 30 % weniger Kraftaufwand im Vergleich zu herkömmlichen Modellen, was eine mühelose Handhabung ermöglicht. Mit einem eleganten weissen Design fügt sich der ALU 40 nahtlos in jede Büroumgebung ein und ist ideal für den täglichen Einsatz. Die Flacher Clinch-Technologie sorgt dafür, dass die Klammern flach auf dem Papier liegen, was eine saubere und ordentliche Präsentation der Dokumente gewährleistet. Dieser Locher ist somit eine praktische und effiziente Lösung für alle, die regelmässig grosse Mengen an Papier lochen müssen. - Robuste Aluminiumkonstruktion für erhöhte Langlebigkeit - Benötigt 30 % weniger Kraftaufwand beim Lochen - Flacher Clinch für eine ordentliche Dokumentenpräsentation - Stanzkapazität von bis zu 40 Blatt für effizientes Arbeiten.52,69 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Genius Gemüseschneider Nicer Dicer Chef Deluxe 28-tlg. Set inkl. Glasschüssel, Weniger Kraftaufwand dank optimierter Hebelwirkung!<p>Der <strong>Genius Gemüseschneider Nicer Dicer Chef Deluxe</strong> ist ein unverzichtbarer Küchenhelfer für alle, die Wert auf eine gesunde und bewusste Ernährung legen. Mit diesem <strong>28-tlg. Set</strong> erhältst du die komplette Ausstattung für alle Schneidarbeiten in deiner Küche. Die ultra-scharfen <strong>Edelstahl-Klingen</strong> in G-NOX-Qualität garantieren nicht nur Schnelligkeit, sondern auch Präzision bei jedem Schnitt.</p><p>Die großzügige <strong>XXL-Schneidfläche</strong> ermöglicht es dir, ganze Salatköpfe und große Mengen an Gemüse mühelos zu verarbeiten – ideal für die ganze Familie. Dank der optimierten <strong>Hebelwirkung</strong> wird das Schneiden zum Kinderspiel, sodass du weniger Kraft aufwenden musst. Ein besonderes Highlight ist die neue, ofenfeste <strong>Glasschüssel</strong>, die es dir erlaubt, alle Arbeitsschritte in nur einem Behälter durchzuführen – vom Vorbereiten über das Backen bis hin zum Servieren.</p><p>Ein weiteres innovatives Feature ist der brandneue <strong>Tomaten-Gemüse-Schneider</strong> mit der Perfect Cut-Funktion, der das Schneiden von weichen Lebensmitteln wie Tomaten, Mozzarella oder gekochten Eiern zum Vergnügen macht. Die ultra-scharfen <strong>Edelstahl-V-Klingen</strong> sorgen für gleichmäßige Schnitte und erleichtern die Zubereitung von Salaten, Suppen, Aufläufen und vielen weiteren Gerichten.</p><p>Das Gehäuse des Nicer Dicer Chef besteht aus hochwertigem <strong>Kunststoff</strong>, was die Handhabung zusätzlich erleichtert. Werde auch du zum Chefkoch in deiner eigenen Küche!</p>129,94 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was ist besser Risikolebensversicherung oder sterbegeldversicherung?
Was ist besser Risikolebensversicherung oder Sterbegeldversicherung? Die Entscheidung zwischen einer Risikolebensversicherung und einer Sterbegeldversicherung hängt von den individuellen Bedürfnissen ab. Eine Risikolebensversicherung bietet finanziellen Schutz für die Hinterbliebenen im Todesfall des Versicherten und kann insbesondere für Familien mit finanziellen Verpflichtungen wie Hypotheken oder Kinderbetreuungskosten sinnvoll sein. Eine Sterbegeldversicherung hingegen dient dazu, die Kosten für die Bestattung und eventuelle Nachlassregelungen zu decken, was für ältere Menschen oder Personen ohne Hinterbliebene relevant sein kann. Es ist wichtig, die eigenen finanziellen Bedürfnisse und Ziele zu berücksichtigen, um die passende Versicherung auszuwählen. Es kann auch sinnvoll sein, mit einem Versicherungsberater zu sprechen, um eine fundierte Entscheidung zu treffen. **
-
Ist eine Sterbegeldversicherung eine Lebensversicherung?
Eine Sterbegeldversicherung ist im Grunde genommen eine spezielle Art von Lebensversicherung, die darauf abzielt, die Kosten im Zusammenhang mit dem Tod einer Person zu decken. Im Gegensatz zu anderen Lebensversicherungen, die oft eine höhere Deckungssumme bieten und auch als finanzielle Absicherung für Hinterbliebene dienen, ist das Hauptziel einer Sterbegeldversicherung die Deckung der Bestattungskosten und anderer damit verbundener Ausgaben. Daher kann man sagen, dass eine Sterbegeldversicherung eine Form der Lebensversicherung ist, die sich auf die finanzielle Vorsorge für den Todesfall konzentriert. Es ist wichtig zu beachten, dass Sterbegeldversicherungen in der Regel niedrigere Deckungssummen haben und keine langfristige finanzielle Absicherung bieten wie andere Lebensversicherungen. **
-
Was ist besser eine Risikolebensversicherung oder Kapitallebensversicherung?
Was ist besser eine Risikolebensversicherung oder Kapitallebensversicherung? Die Entscheidung zwischen einer Risikolebensversicherung und einer Kapitallebensversicherung hängt von den individuellen Bedürfnissen und Zielen ab. Eine Risikolebensversicherung bietet einen reinen Todesfallschutz und ist in der Regel günstiger als eine Kapitallebensversicherung, die zusätzlich eine Spar- oder Anlagekomponente beinhaltet. Wenn man hauptsächlich einen finanziellen Schutz für die Familie im Todesfall sucht, kann eine Risikolebensversicherung die bessere Wahl sein. Sie bietet eine hohe Versicherungssumme zu vergleichsweise niedrigen Beiträgen. Eine Kapitallebensversicherung hingegen kann als langfristige Vorsorge dienen, da sie neben dem Todesfallschutz auch eine Möglichkeit zur Kapitalbildung bietet. Allerdings sind die Kosten und Renditen bei Kapitallebensversicherungen oft intransparent und können im Vergleich zu anderen Anlageformen weniger attraktiv sein. Letztendlich sollte man sich vor Abschluss einer Versicherung gut über die eigenen Bedürfnisse und finanziellen Ziele im Klaren sein und gegebenenfalls auch professionelle Beratung in Anspruch nehmen, um **
-
Ist eine fondsgebundene Lebensversicherung eine Kapitallebensversicherung?
Eine fondsgebundene Lebensversicherung ist eine spezielle Form der Kapitallebensversicherung. Bei einer fondsgebundenen Lebensversicherung wird ein Teil der Beiträge in Investmentfonds angelegt, wodurch die Rendite und damit auch die Auszahlungssumme variieren können. Im Gegensatz dazu wird bei einer herkömmlichen Kapitallebensversicherung das Geld meist in festverzinsliche Wertpapiere oder andere konservative Anlagen investiert. Beide Arten von Lebensversicherungen bieten eine Todesfall- und eine Spar-Komponente, jedoch unterscheiden sie sich in der Art und Weise, wie das angesparte Kapital investiert wird. Letztendlich kann man sagen, dass eine fondsgebundene Lebensversicherung eine spezielle Form der Kapitallebensversicherung ist, die auf den Erträgen von Investmentfonds basiert. **

Wie beeinflusst der Kraftaufwand die Effizienz von Arbeitsprozessen?
Ein zu hoher Kraftaufwand kann zu Ermüdung und ineffizienter Arbeitsleistung führen. Ein angemessener Kraftaufwand kann die Produktivität steigern und die Arbeitsqualität verbessern. Es ist wichtig, den Kraftaufwand entsprechend der Aufgabe und den individuellen Fähigkeiten anzupassen, um die Effizienz zu maximieren. **
Kann man eine Risikolebensversicherung in eine Kapitallebensversicherung umwandeln?
Kann man eine Risikolebensversicherung in eine Kapitallebensversicherung umwandeln? Ja, in der Regel ist es möglich, eine Risikolebensversicherung in eine Kapitallebensversicherung umzuwandeln. Dabei wird die bestehende Risikolebensversicherung in eine Kapitallebensversicherung mit Sparanteil umgewandelt. Dies ermöglicht es, neben dem Todesfallschutz auch eine Kapitalbildung aufzubauen. Es ist jedoch wichtig zu beachten, dass sich die Beiträge und Leistungen bei einer Umwandlung ändern können. Es empfiehlt sich daher, vor einer Umwandlung eine genaue Beratung durch einen Versicherungsexperten in Anspruch zu nehmen. **
Top-Angebote
Produkte zum Begriff Kraftaufwand:
-
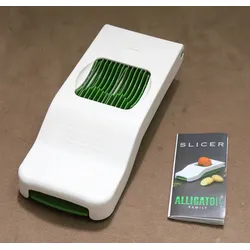
Alligator 2020 Scheiben-Schneider 5mm für Obst & Gemüse Präzise und geringer KraftaufwandNeuware Alligator 2020 Scheiben-Schneider 5mm für Obst & Gemüse Präzise und geringer Kraftaufwand Scheibenschneider für die meisten Obst & Gemüsesorten, sowie auch für Tomaten Sauberer Schnitt ohne zu Quetschen durch ultrascharfe MesserGleichmässige 5mm ScheibenGeringer Kraftaufwand durch patentiertes Design mit versetzt laufenden Messern Der Alligatorschneider schneidet in Sekundenschnelle perfekte und gleichmäßige Scheiben und eignet sich für die meisten Obst- und Gemüsesorten, sogar für Tomaten!Das patentierte Konzept besteht aus einer Reihe von Klingen, die in festgelegten Höhen abgestuft sind, um jedes Mal einen perfekt glatten und präzisen Schnitt zu gewährleisten.Der Alligatorschneider schneidet 5 mm breite Scheiben und eignet sich perfekt zum Schneiden von Tomaten und Kartoffeln sowie den meisten anderen Obst- und Gemüsesorten. Das Geheimnis des einzigartigen Konzepts des Slicers liegt in der abgestuften Anordnung der Messer.Das Ergebnis sind jedes Mal perfekt geschnittene Scheiben!29,90 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Bach, Kathrin: LebensversicherungLebensversicherung , Elektromotorenteile > Elektromotoren & -teile , Erscheinungsjahr: 20250214, Autoren: Bach, Kathrin, Redaktion: Voland & Quist, Seitenzahl/Blattzahl: 200, Keyword: Debütroman; Dorf; Familie; Kleinstadtleben; Versicherung, Fachschema: Deutscher Buchpreis 2025 Longlist, Fachkategorie: Belletristik: Themen, Stoffe, Motive: Adoleszenz, Warengruppe: TB/Belletristik/Romane/Erzählungen, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 140, Höhe: 21, Gewicht: 428, Produktform: Kartoniert, Genre: Belletristik,24,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist besser Risikolebensversicherung oder Kapitallebensversicherung?
Was ist besser Risikolebensversicherung oder Kapitallebensversicherung? Die Entscheidung zwischen einer Risikolebensversicherung und einer Kapitallebensversicherung hängt von den individuellen Bedürfnissen und Zielen ab. Eine Risikolebensversicherung bietet einen reinen Todesfallschutz und ist in der Regel günstiger als eine Kapitallebensversicherung. Sie eignet sich besonders für Personen, die ihre Familie finanziell absichern möchten. Eine Kapitallebensversicherung hingegen kombiniert den Todesfallschutz mit einer Kapitalanlage, die nach Ablauf der Versicherungsdauer ausgezahlt wird. Sie eignet sich für Personen, die langfristig Kapital aufbauen und gleichzeitig ihre Hinterbliebenen absichern möchten. Es ist wichtig, die individuellen finanziellen Ziele und Bedürfnisse zu berücksichtigen, um die passende Versicherung auszuwählen. Es empfiehlt sich, eine professionelle Beratung in Anspruch zu nehmen, um die richtige Entscheidung zu treffen. **
-
Was ist besser sterbegeldversicherung oder Risikolebensversicherung?
Was ist besser sterbegeldversicherung oder Risikolebensversicherung? Die Wahl zwischen einer Sterbegeldversicherung und einer Risikolebensversicherung hängt von Ihren individuellen Bedürfnissen ab. Eine Sterbegeldversicherung bietet finanzielle Unterstützung für die Bestattungskosten und kann auch andere Ausgaben abdecken, die nach dem Tod anfallen können. Eine Risikolebensversicherung hingegen bietet einen höheren Versicherungsschutz und kann dazu beitragen, die finanzielle Sicherheit Ihrer Familie zu gewährleisten, falls Sie unerwartet sterben. Es ist wichtig, die Vor- und Nachteile jeder Versicherungsoption sorgfältig abzuwägen und sich von einem Versicherungsfachmann beraten zu lassen, um die beste Entscheidung für Ihre individuelle Situation zu treffen. **
-
Was ist besser Risikolebensversicherung oder sterbegeldversicherung?
Was ist besser Risikolebensversicherung oder Sterbegeldversicherung? Die Entscheidung zwischen einer Risikolebensversicherung und einer Sterbegeldversicherung hängt von den individuellen Bedürfnissen ab. Eine Risikolebensversicherung bietet finanziellen Schutz für die Hinterbliebenen im Todesfall des Versicherten und kann insbesondere für Familien mit finanziellen Verpflichtungen wie Hypotheken oder Kinderbetreuungskosten sinnvoll sein. Eine Sterbegeldversicherung hingegen dient dazu, die Kosten für die Bestattung und eventuelle Nachlassregelungen zu decken, was für ältere Menschen oder Personen ohne Hinterbliebene relevant sein kann. Es ist wichtig, die eigenen finanziellen Bedürfnisse und Ziele zu berücksichtigen, um die passende Versicherung auszuwählen. Es kann auch sinnvoll sein, mit einem Versicherungsberater zu sprechen, um eine fundierte Entscheidung zu treffen. **
-
Ist eine Sterbegeldversicherung eine Lebensversicherung?
Eine Sterbegeldversicherung ist im Grunde genommen eine spezielle Art von Lebensversicherung, die darauf abzielt, die Kosten im Zusammenhang mit dem Tod einer Person zu decken. Im Gegensatz zu anderen Lebensversicherungen, die oft eine höhere Deckungssumme bieten und auch als finanzielle Absicherung für Hinterbliebene dienen, ist das Hauptziel einer Sterbegeldversicherung die Deckung der Bestattungskosten und anderer damit verbundener Ausgaben. Daher kann man sagen, dass eine Sterbegeldversicherung eine Form der Lebensversicherung ist, die sich auf die finanzielle Vorsorge für den Todesfall konzentriert. Es ist wichtig zu beachten, dass Sterbegeldversicherungen in der Regel niedrigere Deckungssummen haben und keine langfristige finanzielle Absicherung bieten wie andere Lebensversicherungen. **
Ähnliche Suchbegriffe für Kraftaufwand
-
Rapesco, Locher, Vierfachlocher ALU 40, 40 Blatt, weiss benötigt 30% weniger Kraftaufwand, Stanzleistung: 40Der Rapesco ALU 40 ist ein leistungsstarker Vierfachlocher, der für eine Stanzkapazität von bis zu 40 Blatt ausgelegt ist. Dieses Modell zeichnet sich durch seine robuste Aluminiumkonstruktion aus, die sowohl Langlebigkeit als auch Stabilität gewährleistet. Der Locher benötigt 30 % weniger Kraftaufwand im Vergleich zu herkömmlichen Modellen, was eine mühelose Handhabung ermöglicht. Mit einem eleganten weissen Design fügt sich der ALU 40 nahtlos in jede Büroumgebung ein und ist ideal für den täglichen Einsatz. Die Flacher Clinch-Technologie sorgt dafür, dass die Klammern flach auf dem Papier liegen, was eine saubere und ordentliche Präsentation der Dokumente gewährleistet. Dieser Locher ist somit eine praktische und effiziente Lösung für alle, die regelmässig grosse Mengen an Papier lochen müssen. - Robuste Aluminiumkonstruktion für erhöhte Langlebigkeit - Benötigt 30 % weniger Kraftaufwand beim Lochen - Flacher Clinch für eine ordentliche Dokumentenpräsentation - Stanzkapazität von bis zu 40 Blatt für effizientes Arbeiten.52,69 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Genius Gemüseschneider Nicer Dicer Chef Deluxe 28-tlg. Set inkl. Glasschüssel, Weniger Kraftaufwand dank optimierter Hebelwirkung!<p>Der <strong>Genius Gemüseschneider Nicer Dicer Chef Deluxe</strong> ist ein unverzichtbarer Küchenhelfer für alle, die Wert auf eine gesunde und bewusste Ernährung legen. Mit diesem <strong>28-tlg. Set</strong> erhältst du die komplette Ausstattung für alle Schneidarbeiten in deiner Küche. Die ultra-scharfen <strong>Edelstahl-Klingen</strong> in G-NOX-Qualität garantieren nicht nur Schnelligkeit, sondern auch Präzision bei jedem Schnitt.</p><p>Die großzügige <strong>XXL-Schneidfläche</strong> ermöglicht es dir, ganze Salatköpfe und große Mengen an Gemüse mühelos zu verarbeiten – ideal für die ganze Familie. Dank der optimierten <strong>Hebelwirkung</strong> wird das Schneiden zum Kinderspiel, sodass du weniger Kraft aufwenden musst. Ein besonderes Highlight ist die neue, ofenfeste <strong>Glasschüssel</strong>, die es dir erlaubt, alle Arbeitsschritte in nur einem Behälter durchzuführen – vom Vorbereiten über das Backen bis hin zum Servieren.</p><p>Ein weiteres innovatives Feature ist der brandneue <strong>Tomaten-Gemüse-Schneider</strong> mit der Perfect Cut-Funktion, der das Schneiden von weichen Lebensmitteln wie Tomaten, Mozzarella oder gekochten Eiern zum Vergnügen macht. Die ultra-scharfen <strong>Edelstahl-V-Klingen</strong> sorgen für gleichmäßige Schnitte und erleichtern die Zubereitung von Salaten, Suppen, Aufläufen und vielen weiteren Gerichten.</p><p>Das Gehäuse des Nicer Dicer Chef besteht aus hochwertigem <strong>Kunststoff</strong>, was die Handhabung zusätzlich erleichtert. Werde auch du zum Chefkoch in deiner eigenen Küche!</p>129,94 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gedore Einhand-Bolzenschneider, für harte Drähte bis 5,5 mm, geringer Kraftaufwand, Antirutsch-Griff, klein, 8340 Z-200 TL (2666316)Eigenschaften • EINFACHE KRAFTÜBERTRAGUNG: Der kleine Bolzenschneider verstärkt durch den optimalen Hebel die mit der Hand aufgewendete Kraft um das 30-fache \n• Mit wenig Kraft lässt sich auch harter Draht schneiden. \n• PRÄZISE: In zwei Schritten durchtrennen die induktiv gehärteten Haupt- und Zusatzschneiden sowohl weichen Draht (Ø bis 6,0 mm), harten Draht (Ø bis 5,5 mm) als auch Pianodraht (Ø bis 3,8 mm) \n• HOCHWERTIGE VERARBEITUNG: Die Zange aus hochwertigem Stahl verfügt über einen Anti-Rutsch-Griff \n• So bietet sie auch bei hohen Kraftaufwendungen guten Griffkomfort, ohne dabei zu verrutschen \n• GEDORE QUALITÄT SEIT ÜBER 100 JAHREN: Das Sortiment mit über 17.000 Werkzeugen übertrifft Industrie-Ansprüche \n• Nutzen Sie als Profi Hammer \n• Zange oder ganze Werkzeugkoffer für ein sicheres Arbeiten Lieferumfang • 1 x GEDORE Bolzenschneider, Länge: 200 mm, Gewicht: 338 g, Artikelnummer: 8340 Z-200 TL (2666316)38,98 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Gedore Einhand-Bolzenschneider, Schneiden für Drähte bis 6,0 mm, geringer Kraftaufwand, klein, Länge 200 mm, 8340-200 JL (2541300)Eigenschaften • EINFACHE KRAFTÜBERTRAGUNG: Der kleine Bolzenschneider verstärkt durch den optimalen Hebel die mit der Hand aufgewendete Kraft um das 30-fache\n• Mit wenig Kraft lässt sich auch harter Draht schneiden.\n• PRÄZISE: In zwei Schritten durchtrennen die induktiv gehärteten Haupt- und Zusatzschneiden sowohl weichen Draht (Ø bis 6,0 mm) als auch Pianodraht (Ø bis 3,8 mm)\n• HOCHWERTIGE VERARBEITUNG: Die Zange aus hochwertigem Stahl verfügt über einen 2-Komponenten-Griff\n• So liegt sie besser in der Hand und erhöht die Kontaktfläche zwischen Hand und Werkzeug\n• GEDORE QUALITÄT SEIT ÜBER 100 JAHREN: Das Sortiment mit über 17.000 Werkzeugen übertrifft Industrie-Ansprüche\n• Nutzen Sie als Profi Hammer\n• Zange oder ganze Werkzeugkoffer für ein sicheres Arbeiten Lieferumfang • 1 x GEDORE Bolzenschneider, Länge: 200 mm, Gewicht: 389 g, Artikelnummer: 8340-200 JL. (2541300)39,98 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Was ist besser eine Risikolebensversicherung oder Kapitallebensversicherung?
Was ist besser eine Risikolebensversicherung oder Kapitallebensversicherung? Die Entscheidung zwischen einer Risikolebensversicherung und einer Kapitallebensversicherung hängt von den individuellen Bedürfnissen und Zielen ab. Eine Risikolebensversicherung bietet einen reinen Todesfallschutz und ist in der Regel günstiger als eine Kapitallebensversicherung, die zusätzlich eine Spar- oder Anlagekomponente beinhaltet. Wenn man hauptsächlich einen finanziellen Schutz für die Familie im Todesfall sucht, kann eine Risikolebensversicherung die bessere Wahl sein. Sie bietet eine hohe Versicherungssumme zu vergleichsweise niedrigen Beiträgen. Eine Kapitallebensversicherung hingegen kann als langfristige Vorsorge dienen, da sie neben dem Todesfallschutz auch eine Möglichkeit zur Kapitalbildung bietet. Allerdings sind die Kosten und Renditen bei Kapitallebensversicherungen oft intransparent und können im Vergleich zu anderen Anlageformen weniger attraktiv sein. Letztendlich sollte man sich vor Abschluss einer Versicherung gut über die eigenen Bedürfnisse und finanziellen Ziele im Klaren sein und gegebenenfalls auch professionelle Beratung in Anspruch nehmen, um **
-
Ist eine fondsgebundene Lebensversicherung eine Kapitallebensversicherung?
Eine fondsgebundene Lebensversicherung ist eine spezielle Form der Kapitallebensversicherung. Bei einer fondsgebundenen Lebensversicherung wird ein Teil der Beiträge in Investmentfonds angelegt, wodurch die Rendite und damit auch die Auszahlungssumme variieren können. Im Gegensatz dazu wird bei einer herkömmlichen Kapitallebensversicherung das Geld meist in festverzinsliche Wertpapiere oder andere konservative Anlagen investiert. Beide Arten von Lebensversicherungen bieten eine Todesfall- und eine Spar-Komponente, jedoch unterscheiden sie sich in der Art und Weise, wie das angesparte Kapital investiert wird. Letztendlich kann man sagen, dass eine fondsgebundene Lebensversicherung eine spezielle Form der Kapitallebensversicherung ist, die auf den Erträgen von Investmentfonds basiert. **
-
Wie beeinflusst der Kraftaufwand die Effizienz von Arbeitsprozessen?
Ein zu hoher Kraftaufwand kann zu Ermüdung und ineffizienter Arbeitsleistung führen. Ein angemessener Kraftaufwand kann die Produktivität steigern und die Arbeitsqualität verbessern. Es ist wichtig, den Kraftaufwand entsprechend der Aufgabe und den individuellen Fähigkeiten anzupassen, um die Effizienz zu maximieren. **
-
Kann man eine Risikolebensversicherung in eine Kapitallebensversicherung umwandeln?
Kann man eine Risikolebensversicherung in eine Kapitallebensversicherung umwandeln? Ja, in der Regel ist es möglich, eine Risikolebensversicherung in eine Kapitallebensversicherung umzuwandeln. Dabei wird die bestehende Risikolebensversicherung in eine Kapitallebensversicherung mit Sparanteil umgewandelt. Dies ermöglicht es, neben dem Todesfallschutz auch eine Kapitalbildung aufzubauen. Es ist jedoch wichtig zu beachten, dass sich die Beiträge und Leistungen bei einer Umwandlung ändern können. Es empfiehlt sich daher, vor einer Umwandlung eine genaue Beratung durch einen Versicherungsexperten in Anspruch zu nehmen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.