Domain lebensversicherung-england.de kaufen?
Wir ziehen mit dem Projekt
lebensversicherung-england.de um.
Sind Sie am Kauf der Domain
lebensversicherung-england.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain lebensversicherung-england.de kaufen?
Welche Dehn- und/oder Aufwärmübungen gibt es für Ballettanfänger?
Für Ballettanfänger sind einige grundlegende Dehn- und Aufwärmübungen wichtig. Dazu gehören zum Beispiel das Dehnen der Beine durch einfache Beinhebungen und das Kreisen der Füße. Auch das Dehnen der Arme und des Oberkörpers durch Armkreisen und Schulterrollen ist hilfreich. Zudem können einfache Sprungübungen wie kleine Sprünge oder Pliés als Aufwärmübung dienen. **
Wann kommt in der deutschen Rechtschreibung "dehn" und "dendenn" vor?
In der deutschen Rechtschreibung kommt "dehn" als Abkürzung für "dehnen" vor, zum Beispiel in den Wörtern "dehnbar" oder "dehnen". "Dendenn" hingegen kommt nicht in der deutschen Rechtschreibung vor und scheint ein Tippfehler zu sein. **

Ähnliche Suchbegriffe für Dehn-918421-Kombiableiter-BLITZDUCTOR
Top-Angebote
Produkte zum Begriff Dehn-918421-Kombiableiter-BLITZDUCTOR:
-
Dehn 918420 Kombiableiter BLITZDUCTOR VT für kathodische Korrosionsschutzanlagen BVT KKS ALD 75 BVTKKSALD75Energetisch koordinierter Kombiableiter zum Schutz des Gleichrichters im Schutzstromkreis (Farbe rot). Steckbarer Fernmeldekontakt (Öffner) für Überlast-Anzeige (Thermoüberwachung der Varistoren). Einbau im Stahlblechgehäuse empfohlen. Durch kapazitive Steuerung wird eine niedrige Impuls-Ansprechspannung erreicht.213,90 €*Versand: 6,80 €Sichere Weiterleitung zum Anbieter
-
Dehn, Janine: Beruf und ArbeitBeruf und Arbeit , (3. und 4. Klasse) , Zündkabel & Zündkabelstecker > Elektrik & Zündungen , Erscheinungsjahr: 20140630, Produktform: Geheftet, Inhalt/Anzahl: 1, Beilage: Kopiervorlagen, mit CD-ROM, editierbare Microsoft® Word® Dateien, Autoren: Dehn, Janine, Edition: NED, Seitenzahl/Blattzahl: 68, Keyword: 3. und 4. Klasse; Grundschule; Mensch und Gemeinschaft; Sachunterricht, Fachschema: Sachunterricht / Lehrermaterial~Lernmittel~Unterrichtsmedium, Fachkategorie: Schule und Lernen, Bildungszweck: für den Primarbereich, Altersempfehlung / Lesealter: 23, Genaues Alter: GRS, Warengruppe: HC/Schulbücher/Unterrichtsmat./Lehrer, Fachkategorie: Unterrichtsmaterialien, Thema: Verstehen, Schulform: GRS, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Sender’s product category: BUNDLE, Verlag: Lernbiene Verlag i.d. AAP, Verlag: Lernbiene Verlag i.d. AAP, Verlag: Lernbiene, Länge: 297, Breite: 210, Höhe: 15, Gewicht: 300, Produktform: Geheftet, Genre: Schule und Lernen, Genre: Schule und Lernen, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Schulform: Grundschule, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch, WolkenId: 290703922,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
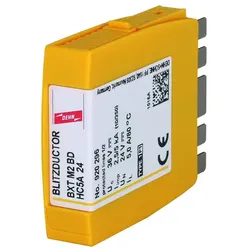
Dehn 920296 Kombiableiter-Modul für 1 Doppelader BLITZDUCTOR XT BXT M2 BD HC5A 24 BXTM2BDHC5A24Platzsparendes Kombi-Ableiter-Modul zum Schutz von 1 Doppelader erdpotentialfreier symmetrischer Schnittstellen. Modul ist abgestimmt auf die Steuerung von motorbetriebenen Stellantrieben mit Anlauf- und Betriebsströmen bis 5 A.50,20 €*Versand: 6,80 €Sichere Weiterleitung zum Anbieter
-
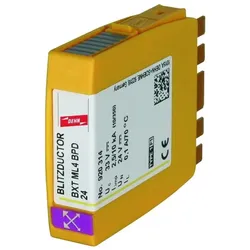
Dehn 920314 Kombiableiter-Modul für 2 Doppeladern BLITZDUCTOR XT mit LifeCheck BXT ML4 BPD 24 BXTML4BPD24Platzsparendes Kombiableiter-Modul mit LifeCheck zum Schutz von 2 Doppeladern in 24 V DC Systemen. Mit integrierten PTC Widerständen für einen Überstromschutz bis 40 A. LifeCheck erkennt thermische oder elektrische Überlastzustände nach denen der Ableiter auszutauschen ist. Die Anzeige erfolgt berührungslos mittels DEHNrecord LC / SCM / MCM.162,41 €*Versand: 6,80 €Sichere Weiterleitung zum Anbieter

-
Was ist besser Risikolebensversicherung oder Kapitallebensversicherung?
Was ist besser Risikolebensversicherung oder Kapitallebensversicherung? Die Entscheidung zwischen einer Risikolebensversicherung und einer Kapitallebensversicherung hängt von den individuellen Bedürfnissen und Zielen ab. Eine Risikolebensversicherung bietet einen reinen Todesfallschutz und ist in der Regel günstiger als eine Kapitallebensversicherung. Sie eignet sich besonders für Personen, die ihre Familie finanziell absichern möchten. Eine Kapitallebensversicherung hingegen kombiniert den Todesfallschutz mit einer Kapitalanlage, die nach Ablauf der Versicherungsdauer ausgezahlt wird. Sie eignet sich für Personen, die langfristig Kapital aufbauen und gleichzeitig ihre Hinterbliebenen absichern möchten. Es ist wichtig, die individuellen finanziellen Ziele und Bedürfnisse zu berücksichtigen, um die passende Versicherung auszuwählen. Es empfiehlt sich, eine professionelle Beratung in Anspruch zu nehmen, um die richtige Entscheidung zu treffen. **
-
Was ist besser sterbegeldversicherung oder Risikolebensversicherung?
Was ist besser sterbegeldversicherung oder Risikolebensversicherung? Die Wahl zwischen einer Sterbegeldversicherung und einer Risikolebensversicherung hängt von Ihren individuellen Bedürfnissen ab. Eine Sterbegeldversicherung bietet finanzielle Unterstützung für die Bestattungskosten und kann auch andere Ausgaben abdecken, die nach dem Tod anfallen können. Eine Risikolebensversicherung hingegen bietet einen höheren Versicherungsschutz und kann dazu beitragen, die finanzielle Sicherheit Ihrer Familie zu gewährleisten, falls Sie unerwartet sterben. Es ist wichtig, die Vor- und Nachteile jeder Versicherungsoption sorgfältig abzuwägen und sich von einem Versicherungsfachmann beraten zu lassen, um die beste Entscheidung für Ihre individuelle Situation zu treffen. **
-
Was ist besser Risikolebensversicherung oder sterbegeldversicherung?
Was ist besser Risikolebensversicherung oder Sterbegeldversicherung? Die Entscheidung zwischen einer Risikolebensversicherung und einer Sterbegeldversicherung hängt von den individuellen Bedürfnissen ab. Eine Risikolebensversicherung bietet finanziellen Schutz für die Hinterbliebenen im Todesfall des Versicherten und kann insbesondere für Familien mit finanziellen Verpflichtungen wie Hypotheken oder Kinderbetreuungskosten sinnvoll sein. Eine Sterbegeldversicherung hingegen dient dazu, die Kosten für die Bestattung und eventuelle Nachlassregelungen zu decken, was für ältere Menschen oder Personen ohne Hinterbliebene relevant sein kann. Es ist wichtig, die eigenen finanziellen Bedürfnisse und Ziele zu berücksichtigen, um die passende Versicherung auszuwählen. Es kann auch sinnvoll sein, mit einem Versicherungsberater zu sprechen, um eine fundierte Entscheidung zu treffen. **
-
Ist eine Sterbegeldversicherung eine Lebensversicherung?
Eine Sterbegeldversicherung ist im Grunde genommen eine spezielle Art von Lebensversicherung, die darauf abzielt, die Kosten im Zusammenhang mit dem Tod einer Person zu decken. Im Gegensatz zu anderen Lebensversicherungen, die oft eine höhere Deckungssumme bieten und auch als finanzielle Absicherung für Hinterbliebene dienen, ist das Hauptziel einer Sterbegeldversicherung die Deckung der Bestattungskosten und anderer damit verbundener Ausgaben. Daher kann man sagen, dass eine Sterbegeldversicherung eine Form der Lebensversicherung ist, die sich auf die finanzielle Vorsorge für den Todesfall konzentriert. Es ist wichtig zu beachten, dass Sterbegeldversicherungen in der Regel niedrigere Deckungssummen haben und keine langfristige finanzielle Absicherung bieten wie andere Lebensversicherungen. **

Was ist besser eine Risikolebensversicherung oder Kapitallebensversicherung?
Was ist besser eine Risikolebensversicherung oder Kapitallebensversicherung? Die Entscheidung zwischen einer Risikolebensversicherung und einer Kapitallebensversicherung hängt von den individuellen Bedürfnissen und Zielen ab. Eine Risikolebensversicherung bietet einen reinen Todesfallschutz und ist in der Regel günstiger als eine Kapitallebensversicherung, die zusätzlich eine Spar- oder Anlagekomponente beinhaltet. Wenn man hauptsächlich einen finanziellen Schutz für die Familie im Todesfall sucht, kann eine Risikolebensversicherung die bessere Wahl sein. Sie bietet eine hohe Versicherungssumme zu vergleichsweise niedrigen Beiträgen. Eine Kapitallebensversicherung hingegen kann als langfristige Vorsorge dienen, da sie neben dem Todesfallschutz auch eine Möglichkeit zur Kapitalbildung bietet. Allerdings sind die Kosten und Renditen bei Kapitallebensversicherungen oft intransparent und können im Vergleich zu anderen Anlageformen weniger attraktiv sein. Letztendlich sollte man sich vor Abschluss einer Versicherung gut über die eigenen Bedürfnisse und finanziellen Ziele im Klaren sein und gegebenenfalls auch professionelle Beratung in Anspruch nehmen, um **
Ist eine fondsgebundene Lebensversicherung eine Kapitallebensversicherung?
Eine fondsgebundene Lebensversicherung ist eine spezielle Form der Kapitallebensversicherung. Bei einer fondsgebundenen Lebensversicherung wird ein Teil der Beiträge in Investmentfonds angelegt, wodurch die Rendite und damit auch die Auszahlungssumme variieren können. Im Gegensatz dazu wird bei einer herkömmlichen Kapitallebensversicherung das Geld meist in festverzinsliche Wertpapiere oder andere konservative Anlagen investiert. Beide Arten von Lebensversicherungen bieten eine Todesfall- und eine Spar-Komponente, jedoch unterscheiden sie sich in der Art und Weise, wie das angesparte Kapital investiert wird. Letztendlich kann man sagen, dass eine fondsgebundene Lebensversicherung eine spezielle Form der Kapitallebensversicherung ist, die auf den Erträgen von Investmentfonds basiert. **
Top-Angebote
Produkte zum Begriff Dehn-918421-Kombiableiter-BLITZDUCTOR:
-
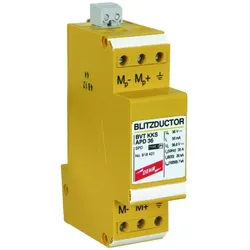
Dehn 918421 Kombiableiter BLITZDUCTOR VT für kathodische Korrosionsschutzanlagen BVT KKS APD 36 BVTKKSAPD36Energetisch koordinierter Kombiableiter zum Schutz des Spannungsmesskreises (Farbe gelb). Steckbarer Fernmeldekontakt (Öffner) für Überlast-Anzeige (Thermoüberwachung der Ableiterpfade). Einbau im Stahlblechgehäuse empfohlen. Durch kapazitive Steuerung wird eine niedrige Impuls-Ansprechspannung erreicht.170,00 €*Versand: 6,80 €Sichere Weiterleitung zum Anbieter
-
Dehn 918420 Kombiableiter BLITZDUCTOR VT für kathodische Korrosionsschutzanlagen BVT KKS ALD 75 BVTKKSALD75Energetisch koordinierter Kombiableiter zum Schutz des Gleichrichters im Schutzstromkreis (Farbe rot). Steckbarer Fernmeldekontakt (Öffner) für Überlast-Anzeige (Thermoüberwachung der Varistoren). Einbau im Stahlblechgehäuse empfohlen. Durch kapazitive Steuerung wird eine niedrige Impuls-Ansprechspannung erreicht.213,90 €*Versand: 6,80 €Sichere Weiterleitung zum Anbieter
-
Dehn, Janine: Beruf und ArbeitBeruf und Arbeit , (3. und 4. Klasse) , Zündkabel & Zündkabelstecker > Elektrik & Zündungen , Erscheinungsjahr: 20140630, Produktform: Geheftet, Inhalt/Anzahl: 1, Beilage: Kopiervorlagen, mit CD-ROM, editierbare Microsoft® Word® Dateien, Autoren: Dehn, Janine, Edition: NED, Seitenzahl/Blattzahl: 68, Keyword: 3. und 4. Klasse; Grundschule; Mensch und Gemeinschaft; Sachunterricht, Fachschema: Sachunterricht / Lehrermaterial~Lernmittel~Unterrichtsmedium, Fachkategorie: Schule und Lernen, Bildungszweck: für den Primarbereich, Altersempfehlung / Lesealter: 23, Genaues Alter: GRS, Warengruppe: HC/Schulbücher/Unterrichtsmat./Lehrer, Fachkategorie: Unterrichtsmaterialien, Thema: Verstehen, Schulform: GRS, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Sender’s product category: BUNDLE, Verlag: Lernbiene Verlag i.d. AAP, Verlag: Lernbiene Verlag i.d. AAP, Verlag: Lernbiene, Länge: 297, Breite: 210, Höhe: 15, Gewicht: 300, Produktform: Geheftet, Genre: Schule und Lernen, Genre: Schule und Lernen, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Schulform: Grundschule, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch, WolkenId: 290703922,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Dehn- und/oder Aufwärmübungen gibt es für Ballettanfänger?
Für Ballettanfänger sind einige grundlegende Dehn- und Aufwärmübungen wichtig. Dazu gehören zum Beispiel das Dehnen der Beine durch einfache Beinhebungen und das Kreisen der Füße. Auch das Dehnen der Arme und des Oberkörpers durch Armkreisen und Schulterrollen ist hilfreich. Zudem können einfache Sprungübungen wie kleine Sprünge oder Pliés als Aufwärmübung dienen. **
-
Wann kommt in der deutschen Rechtschreibung "dehn" und "dendenn" vor?
In der deutschen Rechtschreibung kommt "dehn" als Abkürzung für "dehnen" vor, zum Beispiel in den Wörtern "dehnbar" oder "dehnen". "Dendenn" hingegen kommt nicht in der deutschen Rechtschreibung vor und scheint ein Tippfehler zu sein. **
-
Was ist besser Risikolebensversicherung oder Kapitallebensversicherung?
Was ist besser Risikolebensversicherung oder Kapitallebensversicherung? Die Entscheidung zwischen einer Risikolebensversicherung und einer Kapitallebensversicherung hängt von den individuellen Bedürfnissen und Zielen ab. Eine Risikolebensversicherung bietet einen reinen Todesfallschutz und ist in der Regel günstiger als eine Kapitallebensversicherung. Sie eignet sich besonders für Personen, die ihre Familie finanziell absichern möchten. Eine Kapitallebensversicherung hingegen kombiniert den Todesfallschutz mit einer Kapitalanlage, die nach Ablauf der Versicherungsdauer ausgezahlt wird. Sie eignet sich für Personen, die langfristig Kapital aufbauen und gleichzeitig ihre Hinterbliebenen absichern möchten. Es ist wichtig, die individuellen finanziellen Ziele und Bedürfnisse zu berücksichtigen, um die passende Versicherung auszuwählen. Es empfiehlt sich, eine professionelle Beratung in Anspruch zu nehmen, um die richtige Entscheidung zu treffen. **
-
Was ist besser sterbegeldversicherung oder Risikolebensversicherung?
Was ist besser sterbegeldversicherung oder Risikolebensversicherung? Die Wahl zwischen einer Sterbegeldversicherung und einer Risikolebensversicherung hängt von Ihren individuellen Bedürfnissen ab. Eine Sterbegeldversicherung bietet finanzielle Unterstützung für die Bestattungskosten und kann auch andere Ausgaben abdecken, die nach dem Tod anfallen können. Eine Risikolebensversicherung hingegen bietet einen höheren Versicherungsschutz und kann dazu beitragen, die finanzielle Sicherheit Ihrer Familie zu gewährleisten, falls Sie unerwartet sterben. Es ist wichtig, die Vor- und Nachteile jeder Versicherungsoption sorgfältig abzuwägen und sich von einem Versicherungsfachmann beraten zu lassen, um die beste Entscheidung für Ihre individuelle Situation zu treffen. **
Ähnliche Suchbegriffe für Dehn-918421-Kombiableiter-BLITZDUCTOR
-
Dehn 920296 Kombiableiter-Modul für 1 Doppelader BLITZDUCTOR XT BXT M2 BD HC5A 24 BXTM2BDHC5A24Platzsparendes Kombi-Ableiter-Modul zum Schutz von 1 Doppelader erdpotentialfreier symmetrischer Schnittstellen. Modul ist abgestimmt auf die Steuerung von motorbetriebenen Stellantrieben mit Anlauf- und Betriebsströmen bis 5 A.50,20 €*Versand: 6,80 €Sichere Weiterleitung zum Anbieter
-
Dehn 920314 Kombiableiter-Modul für 2 Doppeladern BLITZDUCTOR XT mit LifeCheck BXT ML4 BPD 24 BXTML4BPD24Platzsparendes Kombiableiter-Modul mit LifeCheck zum Schutz von 2 Doppeladern in 24 V DC Systemen. Mit integrierten PTC Widerständen für einen Überstromschutz bis 40 A. LifeCheck erkennt thermische oder elektrische Überlastzustände nach denen der Ableiter auszutauschen ist. Die Anzeige erfolgt berührungslos mittels DEHNrecord LC / SCM / MCM.162,41 €*Versand: 6,80 €Sichere Weiterleitung zum Anbieter
-
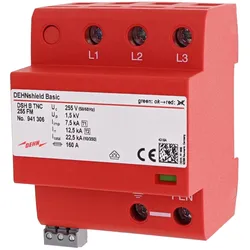
Dehn, Überspannungsschutz, KombiableiterMehrpoliger DEHNshield Basic, Typ 1 + Typ 2, funkenstreckenbasierter Überspannungsschutz gemäss EN 61643-11. Platzsparende Funkenstreckentechnologie mit nur 1 TE pro Pol ermöglicht ein kompaktes Design. Entwickelt zum Schutz von Wohngebäuden bei Nachrüstungen oder Renovierungen. Ermöglicht den Schutz von Endgeräten. Erfüllt alle Anforderungen der DIN VDE 0100-534 und DIN VDE 0100-443. Kann direkt am Einspeisepunkt der elektrischen Anlage eingesetzt werden.227,10 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist besser Risikolebensversicherung oder sterbegeldversicherung?
Was ist besser Risikolebensversicherung oder Sterbegeldversicherung? Die Entscheidung zwischen einer Risikolebensversicherung und einer Sterbegeldversicherung hängt von den individuellen Bedürfnissen ab. Eine Risikolebensversicherung bietet finanziellen Schutz für die Hinterbliebenen im Todesfall des Versicherten und kann insbesondere für Familien mit finanziellen Verpflichtungen wie Hypotheken oder Kinderbetreuungskosten sinnvoll sein. Eine Sterbegeldversicherung hingegen dient dazu, die Kosten für die Bestattung und eventuelle Nachlassregelungen zu decken, was für ältere Menschen oder Personen ohne Hinterbliebene relevant sein kann. Es ist wichtig, die eigenen finanziellen Bedürfnisse und Ziele zu berücksichtigen, um die passende Versicherung auszuwählen. Es kann auch sinnvoll sein, mit einem Versicherungsberater zu sprechen, um eine fundierte Entscheidung zu treffen. **
-
Ist eine Sterbegeldversicherung eine Lebensversicherung?
Eine Sterbegeldversicherung ist im Grunde genommen eine spezielle Art von Lebensversicherung, die darauf abzielt, die Kosten im Zusammenhang mit dem Tod einer Person zu decken. Im Gegensatz zu anderen Lebensversicherungen, die oft eine höhere Deckungssumme bieten und auch als finanzielle Absicherung für Hinterbliebene dienen, ist das Hauptziel einer Sterbegeldversicherung die Deckung der Bestattungskosten und anderer damit verbundener Ausgaben. Daher kann man sagen, dass eine Sterbegeldversicherung eine Form der Lebensversicherung ist, die sich auf die finanzielle Vorsorge für den Todesfall konzentriert. Es ist wichtig zu beachten, dass Sterbegeldversicherungen in der Regel niedrigere Deckungssummen haben und keine langfristige finanzielle Absicherung bieten wie andere Lebensversicherungen. **
-
Was ist besser eine Risikolebensversicherung oder Kapitallebensversicherung?
Was ist besser eine Risikolebensversicherung oder Kapitallebensversicherung? Die Entscheidung zwischen einer Risikolebensversicherung und einer Kapitallebensversicherung hängt von den individuellen Bedürfnissen und Zielen ab. Eine Risikolebensversicherung bietet einen reinen Todesfallschutz und ist in der Regel günstiger als eine Kapitallebensversicherung, die zusätzlich eine Spar- oder Anlagekomponente beinhaltet. Wenn man hauptsächlich einen finanziellen Schutz für die Familie im Todesfall sucht, kann eine Risikolebensversicherung die bessere Wahl sein. Sie bietet eine hohe Versicherungssumme zu vergleichsweise niedrigen Beiträgen. Eine Kapitallebensversicherung hingegen kann als langfristige Vorsorge dienen, da sie neben dem Todesfallschutz auch eine Möglichkeit zur Kapitalbildung bietet. Allerdings sind die Kosten und Renditen bei Kapitallebensversicherungen oft intransparent und können im Vergleich zu anderen Anlageformen weniger attraktiv sein. Letztendlich sollte man sich vor Abschluss einer Versicherung gut über die eigenen Bedürfnisse und finanziellen Ziele im Klaren sein und gegebenenfalls auch professionelle Beratung in Anspruch nehmen, um **
-
Ist eine fondsgebundene Lebensversicherung eine Kapitallebensversicherung?
Eine fondsgebundene Lebensversicherung ist eine spezielle Form der Kapitallebensversicherung. Bei einer fondsgebundenen Lebensversicherung wird ein Teil der Beiträge in Investmentfonds angelegt, wodurch die Rendite und damit auch die Auszahlungssumme variieren können. Im Gegensatz dazu wird bei einer herkömmlichen Kapitallebensversicherung das Geld meist in festverzinsliche Wertpapiere oder andere konservative Anlagen investiert. Beide Arten von Lebensversicherungen bieten eine Todesfall- und eine Spar-Komponente, jedoch unterscheiden sie sich in der Art und Weise, wie das angesparte Kapital investiert wird. Letztendlich kann man sagen, dass eine fondsgebundene Lebensversicherung eine spezielle Form der Kapitallebensversicherung ist, die auf den Erträgen von Investmentfonds basiert. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.