Domain lebensversicherung-england.de kaufen?
Wir ziehen mit dem Projekt
lebensversicherung-england.de um.
Sind Sie am Kauf der Domain
lebensversicherung-england.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain lebensversicherung-england.de kaufen?
Was ist besser Risikolebensversicherung oder Kapitallebensversicherung?
Was ist besser Risikolebensversicherung oder Kapitallebensversicherung? Die Entscheidung zwischen einer Risikolebensversicherung und einer Kapitallebensversicherung hängt von den individuellen Bedürfnissen und Zielen ab. Eine Risikolebensversicherung bietet einen reinen Todesfallschutz und ist in der Regel günstiger als eine Kapitallebensversicherung. Sie eignet sich besonders für Personen, die ihre Familie finanziell absichern möchten. Eine Kapitallebensversicherung hingegen kombiniert den Todesfallschutz mit einer Kapitalanlage, die nach Ablauf der Versicherungsdauer ausgezahlt wird. Sie eignet sich für Personen, die langfristig Kapital aufbauen und gleichzeitig ihre Hinterbliebenen absichern möchten. Es ist wichtig, die individuellen finanziellen Ziele und Bedürfnisse zu berücksichtigen, um die passende Versicherung auszuwählen. Es empfiehlt sich, eine professionelle Beratung in Anspruch zu nehmen, um die richtige Entscheidung zu treffen. **
Was ist besser sterbegeldversicherung oder Risikolebensversicherung?
Was ist besser sterbegeldversicherung oder Risikolebensversicherung? Die Wahl zwischen einer Sterbegeldversicherung und einer Risikolebensversicherung hängt von Ihren individuellen Bedürfnissen ab. Eine Sterbegeldversicherung bietet finanzielle Unterstützung für die Bestattungskosten und kann auch andere Ausgaben abdecken, die nach dem Tod anfallen können. Eine Risikolebensversicherung hingegen bietet einen höheren Versicherungsschutz und kann dazu beitragen, die finanzielle Sicherheit Ihrer Familie zu gewährleisten, falls Sie unerwartet sterben. Es ist wichtig, die Vor- und Nachteile jeder Versicherungsoption sorgfältig abzuwägen und sich von einem Versicherungsfachmann beraten zu lassen, um die beste Entscheidung für Ihre individuelle Situation zu treffen. **


Ähnliche Suchbegriffe für Code
Top-Angebote
Produkte zum Begriff Code:
-
Zebra CS60, Tragbares Barcodelesegerät, 1D/2D, LED, Codabar,Code 11,Code 128,Code 39,Code 93,GS1 Dat (QR-Code), Barcode Scanner, SchwarzExtrem vielseitig mit einzigartigem konvertierbarem Design Der äusserst vielseitige Taschenformat-Scanner der CS60-Serie passt sich jedem Workflow an. Das bahnbrechende Design bietet hervorragenden Investitionsschutz, da Sie problemlos zwischen kabelgebundenem und kabellosem Betrieb, Handheld- und Freihandbetrieb wechseln können, wenn sich Ihre Anforderungen ändern. An beliebige Arbeitsabläufe anpassbar Als kabelloser Taschenformat-Scanner ist der CS60 klein genug, um ihn in die Tasche zu stecken oder an einem Trageband zu tragen. Und als kabelgebundener Scanner bietet der CS60 kompakte Handheld- oder Freihand-Scanfunktionen für den Kassenschalter, den Selbstbedienungs-Kiosk und viele andere Anwendungsbereiche. Egal ob Sie anfänglich ein kabelgebundenes oder ein kabelloses Modell erwerben, können Sie den Modus jederzeit ändern. Modernste Mobilität Mit induktiver Qi-Aufladung, NFC-Kopplung in Sekundenbruchteilen, Bluetooth 5.0 mit WLAN-freundlichem Modus, 18-Stunden-Akku und Virtual Tether-Auffindefunktionen ist der kabellose CS60 problemlos tragbar, wenn Mobilität wichtig ist. Einfache Konfiguration und Verwaltung DataCapture DNA ist eine einzigartige Sammlung von Tools, mit denen Sie Implementierung, Aktualisierung, Fehlerbehebung, Verwaltung und Anwendungsentwicklung für Ihr Geschäft vereinfachen können.769,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
IMDG-Code 2025IMDG-Code 2025 , inkl. Amdt. 42-24 basierend auf der amtlichen deutschen Übersetzung , Sonstige > Beleuchtung , Auflage: 2024, Erscheinungsjahr: 20241231, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Redaktion: ecomed-Storck GmbH, Auflage: 24001, Auflage/Ausgabe: 2024, Seitenzahl/Blattzahl: 1500, Abbildungen: Mit Download, Keyword: Gefahrgut; Gefahrgut-Regelwerke; IMDG; IMDG-Code; Logistik; Seetransport, Fachschema: Gefahrgut - ADR-Vereinbarung~Schiffahrt~Schifffahrt~Seefahrt / Schifffahrt~Schiffbau - Schiffbauer~Transportrecht, Fachkategorie: Schiffbau und Schifffahrtswesen, Warengruppe: HC/Recht/Sonstiges, Fachkategorie: Transportrecht, Sender’s product category: BUNDLE, Verlag: Storck + Co., Verlag: Storck + Co., Verlag: Storck Verlag Hamburg, Produktverfügbarkeit: 02, Länge: 239, Breite: 171, Höhe: 46, Gewicht: 1726, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000075328001 MVBONL-9783868975116-1 B0000075328002 MVBONL-9783868975116-2,199,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
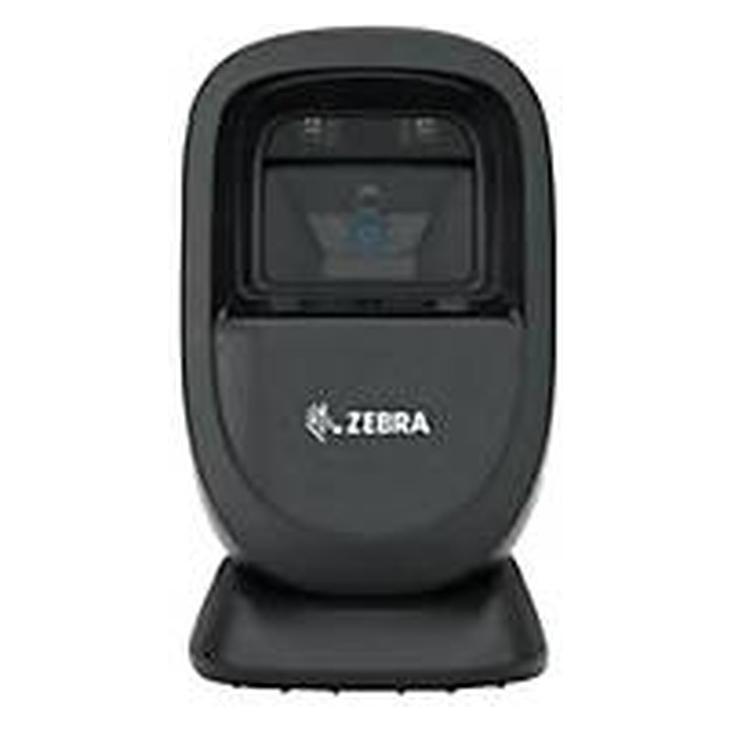
Zebra DS9308-SR, Fester Barcodeleser, 1D/2D, LED, Codabar,Code 11,Code 128,Code 39,Code 93,EAN-13,GS (QR-Code) (DS9308-SR00004ZCWW)Zebra DS9308-SR, Fester Barcodeleser, 1D/2D, LED, Codabar,Code 11,Code 128,Code 39,Code 93,EAN-13,GS (QR-Code) (DS9308-SR00004ZCWW)294,74 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Socket DuraSled DS800, Barcodemodul Barcodeleser, 1D, Codabar,Code 11,Code 128,Code 39,Code 9 (1D-Barcodes) (CX3591-2242)Socket DuraSled DS800, Barcodemodul Barcodeleser, 1D, Codabar,Code 11,Code 128,Code 39,Code 9 (1D-Barcodes) (CX3591-2242)559,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was ist besser Risikolebensversicherung oder sterbegeldversicherung?
Was ist besser Risikolebensversicherung oder Sterbegeldversicherung? Die Entscheidung zwischen einer Risikolebensversicherung und einer Sterbegeldversicherung hängt von den individuellen Bedürfnissen ab. Eine Risikolebensversicherung bietet finanziellen Schutz für die Hinterbliebenen im Todesfall des Versicherten und kann insbesondere für Familien mit finanziellen Verpflichtungen wie Hypotheken oder Kinderbetreuungskosten sinnvoll sein. Eine Sterbegeldversicherung hingegen dient dazu, die Kosten für die Bestattung und eventuelle Nachlassregelungen zu decken, was für ältere Menschen oder Personen ohne Hinterbliebene relevant sein kann. Es ist wichtig, die eigenen finanziellen Bedürfnisse und Ziele zu berücksichtigen, um die passende Versicherung auszuwählen. Es kann auch sinnvoll sein, mit einem Versicherungsberater zu sprechen, um eine fundierte Entscheidung zu treffen. **
-
Ist eine Sterbegeldversicherung eine Lebensversicherung?
Eine Sterbegeldversicherung ist im Grunde genommen eine spezielle Art von Lebensversicherung, die darauf abzielt, die Kosten im Zusammenhang mit dem Tod einer Person zu decken. Im Gegensatz zu anderen Lebensversicherungen, die oft eine höhere Deckungssumme bieten und auch als finanzielle Absicherung für Hinterbliebene dienen, ist das Hauptziel einer Sterbegeldversicherung die Deckung der Bestattungskosten und anderer damit verbundener Ausgaben. Daher kann man sagen, dass eine Sterbegeldversicherung eine Form der Lebensversicherung ist, die sich auf die finanzielle Vorsorge für den Todesfall konzentriert. Es ist wichtig zu beachten, dass Sterbegeldversicherungen in der Regel niedrigere Deckungssummen haben und keine langfristige finanzielle Absicherung bieten wie andere Lebensversicherungen. **
-
Was ist besser eine Risikolebensversicherung oder Kapitallebensversicherung?
Was ist besser eine Risikolebensversicherung oder Kapitallebensversicherung? Die Entscheidung zwischen einer Risikolebensversicherung und einer Kapitallebensversicherung hängt von den individuellen Bedürfnissen und Zielen ab. Eine Risikolebensversicherung bietet einen reinen Todesfallschutz und ist in der Regel günstiger als eine Kapitallebensversicherung, die zusätzlich eine Spar- oder Anlagekomponente beinhaltet. Wenn man hauptsächlich einen finanziellen Schutz für die Familie im Todesfall sucht, kann eine Risikolebensversicherung die bessere Wahl sein. Sie bietet eine hohe Versicherungssumme zu vergleichsweise niedrigen Beiträgen. Eine Kapitallebensversicherung hingegen kann als langfristige Vorsorge dienen, da sie neben dem Todesfallschutz auch eine Möglichkeit zur Kapitalbildung bietet. Allerdings sind die Kosten und Renditen bei Kapitallebensversicherungen oft intransparent und können im Vergleich zu anderen Anlageformen weniger attraktiv sein. Letztendlich sollte man sich vor Abschluss einer Versicherung gut über die eigenen Bedürfnisse und finanziellen Ziele im Klaren sein und gegebenenfalls auch professionelle Beratung in Anspruch nehmen, um **
-
Ist eine fondsgebundene Lebensversicherung eine Kapitallebensversicherung?
Eine fondsgebundene Lebensversicherung ist eine spezielle Form der Kapitallebensversicherung. Bei einer fondsgebundenen Lebensversicherung wird ein Teil der Beiträge in Investmentfonds angelegt, wodurch die Rendite und damit auch die Auszahlungssumme variieren können. Im Gegensatz dazu wird bei einer herkömmlichen Kapitallebensversicherung das Geld meist in festverzinsliche Wertpapiere oder andere konservative Anlagen investiert. Beide Arten von Lebensversicherungen bieten eine Todesfall- und eine Spar-Komponente, jedoch unterscheiden sie sich in der Art und Weise, wie das angesparte Kapital investiert wird. Letztendlich kann man sagen, dass eine fondsgebundene Lebensversicherung eine spezielle Form der Kapitallebensversicherung ist, die auf den Erträgen von Investmentfonds basiert. **

Was ist der Sort Code in England?
Der Sort Code in England ist eine sechsstellige Nummer, die Banken und Finanzinstitute verwenden, um Transaktionen zu identifizieren und zu verarbeiten. Er wird häufig bei Inlandsüberweisungen und Lastschriften verwendet. Der Sort Code ist ein wichtiger Bestandteil des Bankkontos und hilft dabei, Gelder an das richtige Konto zu leiten. Er wird auch manchmal als Bankleitzahl bezeichnet. Hast du noch weitere Fragen dazu? **
Kann man eine Risikolebensversicherung in eine Kapitallebensversicherung umwandeln?
Kann man eine Risikolebensversicherung in eine Kapitallebensversicherung umwandeln? Ja, in der Regel ist es möglich, eine Risikolebensversicherung in eine Kapitallebensversicherung umzuwandeln. Dabei wird die bestehende Risikolebensversicherung in eine Kapitallebensversicherung mit Sparanteil umgewandelt. Dies ermöglicht es, neben dem Todesfallschutz auch eine Kapitalbildung aufzubauen. Es ist jedoch wichtig zu beachten, dass sich die Beiträge und Leistungen bei einer Umwandlung ändern können. Es empfiehlt sich daher, vor einer Umwandlung eine genaue Beratung durch einen Versicherungsexperten in Anspruch zu nehmen. **
Top-Angebote
Produkte zum Begriff Code:
-
FEELIN CODE-KIT - FEELIN CODE-ErfindungskitErfindungsset, das entwickelt wurde, um alle Arten von lustigen leitfähigen Objekten in Tastaturen und Touchpads zu verwandeln führen Sie alle möglichen Experimente durch, z. B. Klavierspielen mit Obst: Ihre Grenze ist Ihre Vorstellungskraft Plug-and-Play-Controller: Funktioniert über USB, Sie müssen nur die mitgelieferten Krokodilklemmen als Eingang anschließen ideal, um Elektronik zu lernen, Ihre STEM-Fähigkeiten zu erweitern: Keine Kenntnisse erforderlich, um mit diesem Set zu experimentieren31,95 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Zebra LI3678-SR, Handheld bar code reader, 1D, Codabar, Code 11, Code 128, Code 39, Code 93, GS1-128 (1D-Barcodes) (LI3678-SR0F003VZWW)Zebra LI3678-SR, Handheld bar code reader, 1D, Codabar, Code 11, Code 128, Code 39, Code 93, GS1-128 (1D-Barcodes) (LI3678-SR0F003VZWW)679,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Zebra CS60, Tragbares Barcodelesegerät, 1D/2D, LED, Codabar,Code 11,Code 128,Code 39,Code 93,GS1 Dat (QR-Code), Barcode Scanner, SchwarzExtrem vielseitig mit einzigartigem konvertierbarem Design Der äusserst vielseitige Taschenformat-Scanner der CS60-Serie passt sich jedem Workflow an. Das bahnbrechende Design bietet hervorragenden Investitionsschutz, da Sie problemlos zwischen kabelgebundenem und kabellosem Betrieb, Handheld- und Freihandbetrieb wechseln können, wenn sich Ihre Anforderungen ändern. An beliebige Arbeitsabläufe anpassbar Als kabelloser Taschenformat-Scanner ist der CS60 klein genug, um ihn in die Tasche zu stecken oder an einem Trageband zu tragen. Und als kabelgebundener Scanner bietet der CS60 kompakte Handheld- oder Freihand-Scanfunktionen für den Kassenschalter, den Selbstbedienungs-Kiosk und viele andere Anwendungsbereiche. Egal ob Sie anfänglich ein kabelgebundenes oder ein kabelloses Modell erwerben, können Sie den Modus jederzeit ändern. Modernste Mobilität Mit induktiver Qi-Aufladung, NFC-Kopplung in Sekundenbruchteilen, Bluetooth 5.0 mit WLAN-freundlichem Modus, 18-Stunden-Akku und Virtual Tether-Auffindefunktionen ist der kabellose CS60 problemlos tragbar, wenn Mobilität wichtig ist. Einfache Konfiguration und Verwaltung DataCapture DNA ist eine einzigartige Sammlung von Tools, mit denen Sie Implementierung, Aktualisierung, Fehlerbehebung, Verwaltung und Anwendungsentwicklung für Ihr Geschäft vereinfachen können.769,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
IMDG-Code 2025IMDG-Code 2025 , inkl. Amdt. 42-24 basierend auf der amtlichen deutschen Übersetzung , Sonstige > Beleuchtung , Auflage: 2024, Erscheinungsjahr: 20241231, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Redaktion: ecomed-Storck GmbH, Auflage: 24001, Auflage/Ausgabe: 2024, Seitenzahl/Blattzahl: 1500, Abbildungen: Mit Download, Keyword: Gefahrgut; Gefahrgut-Regelwerke; IMDG; IMDG-Code; Logistik; Seetransport, Fachschema: Gefahrgut - ADR-Vereinbarung~Schiffahrt~Schifffahrt~Seefahrt / Schifffahrt~Schiffbau - Schiffbauer~Transportrecht, Fachkategorie: Schiffbau und Schifffahrtswesen, Warengruppe: HC/Recht/Sonstiges, Fachkategorie: Transportrecht, Sender’s product category: BUNDLE, Verlag: Storck + Co., Verlag: Storck + Co., Verlag: Storck Verlag Hamburg, Produktverfügbarkeit: 02, Länge: 239, Breite: 171, Höhe: 46, Gewicht: 1726, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000075328001 MVBONL-9783868975116-1 B0000075328002 MVBONL-9783868975116-2,199,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist besser Risikolebensversicherung oder Kapitallebensversicherung?
Was ist besser Risikolebensversicherung oder Kapitallebensversicherung? Die Entscheidung zwischen einer Risikolebensversicherung und einer Kapitallebensversicherung hängt von den individuellen Bedürfnissen und Zielen ab. Eine Risikolebensversicherung bietet einen reinen Todesfallschutz und ist in der Regel günstiger als eine Kapitallebensversicherung. Sie eignet sich besonders für Personen, die ihre Familie finanziell absichern möchten. Eine Kapitallebensversicherung hingegen kombiniert den Todesfallschutz mit einer Kapitalanlage, die nach Ablauf der Versicherungsdauer ausgezahlt wird. Sie eignet sich für Personen, die langfristig Kapital aufbauen und gleichzeitig ihre Hinterbliebenen absichern möchten. Es ist wichtig, die individuellen finanziellen Ziele und Bedürfnisse zu berücksichtigen, um die passende Versicherung auszuwählen. Es empfiehlt sich, eine professionelle Beratung in Anspruch zu nehmen, um die richtige Entscheidung zu treffen. **
-
Was ist besser sterbegeldversicherung oder Risikolebensversicherung?
Was ist besser sterbegeldversicherung oder Risikolebensversicherung? Die Wahl zwischen einer Sterbegeldversicherung und einer Risikolebensversicherung hängt von Ihren individuellen Bedürfnissen ab. Eine Sterbegeldversicherung bietet finanzielle Unterstützung für die Bestattungskosten und kann auch andere Ausgaben abdecken, die nach dem Tod anfallen können. Eine Risikolebensversicherung hingegen bietet einen höheren Versicherungsschutz und kann dazu beitragen, die finanzielle Sicherheit Ihrer Familie zu gewährleisten, falls Sie unerwartet sterben. Es ist wichtig, die Vor- und Nachteile jeder Versicherungsoption sorgfältig abzuwägen und sich von einem Versicherungsfachmann beraten zu lassen, um die beste Entscheidung für Ihre individuelle Situation zu treffen. **
-
Was ist besser Risikolebensversicherung oder sterbegeldversicherung?
Was ist besser Risikolebensversicherung oder Sterbegeldversicherung? Die Entscheidung zwischen einer Risikolebensversicherung und einer Sterbegeldversicherung hängt von den individuellen Bedürfnissen ab. Eine Risikolebensversicherung bietet finanziellen Schutz für die Hinterbliebenen im Todesfall des Versicherten und kann insbesondere für Familien mit finanziellen Verpflichtungen wie Hypotheken oder Kinderbetreuungskosten sinnvoll sein. Eine Sterbegeldversicherung hingegen dient dazu, die Kosten für die Bestattung und eventuelle Nachlassregelungen zu decken, was für ältere Menschen oder Personen ohne Hinterbliebene relevant sein kann. Es ist wichtig, die eigenen finanziellen Bedürfnisse und Ziele zu berücksichtigen, um die passende Versicherung auszuwählen. Es kann auch sinnvoll sein, mit einem Versicherungsberater zu sprechen, um eine fundierte Entscheidung zu treffen. **
-
Ist eine Sterbegeldversicherung eine Lebensversicherung?
Eine Sterbegeldversicherung ist im Grunde genommen eine spezielle Art von Lebensversicherung, die darauf abzielt, die Kosten im Zusammenhang mit dem Tod einer Person zu decken. Im Gegensatz zu anderen Lebensversicherungen, die oft eine höhere Deckungssumme bieten und auch als finanzielle Absicherung für Hinterbliebene dienen, ist das Hauptziel einer Sterbegeldversicherung die Deckung der Bestattungskosten und anderer damit verbundener Ausgaben. Daher kann man sagen, dass eine Sterbegeldversicherung eine Form der Lebensversicherung ist, die sich auf die finanzielle Vorsorge für den Todesfall konzentriert. Es ist wichtig zu beachten, dass Sterbegeldversicherungen in der Regel niedrigere Deckungssummen haben und keine langfristige finanzielle Absicherung bieten wie andere Lebensversicherungen. **
Ähnliche Suchbegriffe für Code
-
Zebra DS9308-SR, Fester Barcodeleser, 1D/2D, LED, Codabar,Code 11,Code 128,Code 39,Code 93,EAN-13,GS (QR-Code) (DS9308-SR00004ZCWW)Zebra DS9308-SR, Fester Barcodeleser, 1D/2D, LED, Codabar,Code 11,Code 128,Code 39,Code 93,EAN-13,GS (QR-Code) (DS9308-SR00004ZCWW)294,74 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Socket DuraSled DS800, Barcodemodul Barcodeleser, 1D, Codabar,Code 11,Code 128,Code 39,Code 9 (1D-Barcodes) (CX3591-2242)Socket DuraSled DS800, Barcodemodul Barcodeleser, 1D, Codabar,Code 11,Code 128,Code 39,Code 9 (1D-Barcodes) (CX3591-2242)559,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Zebra DS3608-DP, Handheld bar code reader, 1D/2D, Laser, Codabar, Code 11, Code 128, Code 39, Code 9 (1D-Barcodes, 2D-Barcodes) (DS3608-DP20003VZWW)Zebra DS3608-DP, Handheld bar code reader, 1D/2D, Laser, Codabar, Code 11, Code 128, Code 39, Code 9 (1D-Barcodes, 2D-Barcodes) (DS3608-DP20003VZWW)1561,46 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Zebra DS9308-SR, Fester Barcodeleser, 1D/2D, LED, Codabar,Code 11,Code 128,Code 39,Code 93,EAN-13,GS (QR-Code), Barcode Scanner, SchwarzVon Lebensmittelgeschäften und Drogerien bis hin zu Fast-Food-Restaurants und anderen Einzelhandelsumgebungen – der Thekenplatz ist begrenzt, Stösse und verschüttete Flüssigkeiten gehören unter Umständen zur Tagesordnung, und die Zufriedenstellung von Kunden ist eine Grundvoraussetzung. Die Präsentationsscanner der DS9300-Serie passen überall hin, scannen alles und verrichten ganztägig zuverlässig ihren Dienst.294,74 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist besser eine Risikolebensversicherung oder Kapitallebensversicherung?
Was ist besser eine Risikolebensversicherung oder Kapitallebensversicherung? Die Entscheidung zwischen einer Risikolebensversicherung und einer Kapitallebensversicherung hängt von den individuellen Bedürfnissen und Zielen ab. Eine Risikolebensversicherung bietet einen reinen Todesfallschutz und ist in der Regel günstiger als eine Kapitallebensversicherung, die zusätzlich eine Spar- oder Anlagekomponente beinhaltet. Wenn man hauptsächlich einen finanziellen Schutz für die Familie im Todesfall sucht, kann eine Risikolebensversicherung die bessere Wahl sein. Sie bietet eine hohe Versicherungssumme zu vergleichsweise niedrigen Beiträgen. Eine Kapitallebensversicherung hingegen kann als langfristige Vorsorge dienen, da sie neben dem Todesfallschutz auch eine Möglichkeit zur Kapitalbildung bietet. Allerdings sind die Kosten und Renditen bei Kapitallebensversicherungen oft intransparent und können im Vergleich zu anderen Anlageformen weniger attraktiv sein. Letztendlich sollte man sich vor Abschluss einer Versicherung gut über die eigenen Bedürfnisse und finanziellen Ziele im Klaren sein und gegebenenfalls auch professionelle Beratung in Anspruch nehmen, um **
-
Ist eine fondsgebundene Lebensversicherung eine Kapitallebensversicherung?
Eine fondsgebundene Lebensversicherung ist eine spezielle Form der Kapitallebensversicherung. Bei einer fondsgebundenen Lebensversicherung wird ein Teil der Beiträge in Investmentfonds angelegt, wodurch die Rendite und damit auch die Auszahlungssumme variieren können. Im Gegensatz dazu wird bei einer herkömmlichen Kapitallebensversicherung das Geld meist in festverzinsliche Wertpapiere oder andere konservative Anlagen investiert. Beide Arten von Lebensversicherungen bieten eine Todesfall- und eine Spar-Komponente, jedoch unterscheiden sie sich in der Art und Weise, wie das angesparte Kapital investiert wird. Letztendlich kann man sagen, dass eine fondsgebundene Lebensversicherung eine spezielle Form der Kapitallebensversicherung ist, die auf den Erträgen von Investmentfonds basiert. **
-
Was ist der Sort Code in England?
Der Sort Code in England ist eine sechsstellige Nummer, die Banken und Finanzinstitute verwenden, um Transaktionen zu identifizieren und zu verarbeiten. Er wird häufig bei Inlandsüberweisungen und Lastschriften verwendet. Der Sort Code ist ein wichtiger Bestandteil des Bankkontos und hilft dabei, Gelder an das richtige Konto zu leiten. Er wird auch manchmal als Bankleitzahl bezeichnet. Hast du noch weitere Fragen dazu? **
-
Kann man eine Risikolebensversicherung in eine Kapitallebensversicherung umwandeln?
Kann man eine Risikolebensversicherung in eine Kapitallebensversicherung umwandeln? Ja, in der Regel ist es möglich, eine Risikolebensversicherung in eine Kapitallebensversicherung umzuwandeln. Dabei wird die bestehende Risikolebensversicherung in eine Kapitallebensversicherung mit Sparanteil umgewandelt. Dies ermöglicht es, neben dem Todesfallschutz auch eine Kapitalbildung aufzubauen. Es ist jedoch wichtig zu beachten, dass sich die Beiträge und Leistungen bei einer Umwandlung ändern können. Es empfiehlt sich daher, vor einer Umwandlung eine genaue Beratung durch einen Versicherungsexperten in Anspruch zu nehmen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.