Domain lebensversicherung-england.de kaufen?
Wir ziehen mit dem Projekt
lebensversicherung-england.de um.
Sind Sie am Kauf der Domain
lebensversicherung-england.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain lebensversicherung-england.de kaufen?
Was ist besser Risikolebensversicherung oder Kapitallebensversicherung?
Was ist besser Risikolebensversicherung oder Kapitallebensversicherung? Die Entscheidung zwischen einer Risikolebensversicherung und einer Kapitallebensversicherung hängt von den individuellen Bedürfnissen und Zielen ab. Eine Risikolebensversicherung bietet einen reinen Todesfallschutz und ist in der Regel günstiger als eine Kapitallebensversicherung. Sie eignet sich besonders für Personen, die ihre Familie finanziell absichern möchten. Eine Kapitallebensversicherung hingegen kombiniert den Todesfallschutz mit einer Kapitalanlage, die nach Ablauf der Versicherungsdauer ausgezahlt wird. Sie eignet sich für Personen, die langfristig Kapital aufbauen und gleichzeitig ihre Hinterbliebenen absichern möchten. Es ist wichtig, die individuellen finanziellen Ziele und Bedürfnisse zu berücksichtigen, um die passende Versicherung auszuwählen. Es empfiehlt sich, eine professionelle Beratung in Anspruch zu nehmen, um die richtige Entscheidung zu treffen. **
Was ist besser sterbegeldversicherung oder Risikolebensversicherung?
Was ist besser sterbegeldversicherung oder Risikolebensversicherung? Die Wahl zwischen einer Sterbegeldversicherung und einer Risikolebensversicherung hängt von Ihren individuellen Bedürfnissen ab. Eine Sterbegeldversicherung bietet finanzielle Unterstützung für die Bestattungskosten und kann auch andere Ausgaben abdecken, die nach dem Tod anfallen können. Eine Risikolebensversicherung hingegen bietet einen höheren Versicherungsschutz und kann dazu beitragen, die finanzielle Sicherheit Ihrer Familie zu gewährleisten, falls Sie unerwartet sterben. Es ist wichtig, die Vor- und Nachteile jeder Versicherungsoption sorgfältig abzuwägen und sich von einem Versicherungsfachmann beraten zu lassen, um die beste Entscheidung für Ihre individuelle Situation zu treffen. **
Ähnliche Suchbegriffe für Getrennt
Top-Angebote
Produkte zum Begriff Getrennt:
-
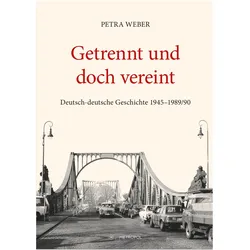
Weber, Petra: Getrennt und doch vereintGetrennt und doch vereint , Deutsch-deutsche Geschichte 1945-1989/90 , Schlingertöpfe > Kraftstoffversorgung , Erscheinungsjahr: 202003, Produktform: Leinen, Autoren: Weber, Petra, Seitenzahl/Blattzahl: 1292, Keyword: deutsche Teilung; Kalter Krieg; Systemkonkurrenz; DDR; Ost-West-Konflikt, Thema: Auseinandersetzen, Warengruppe: HC/Zeitgeschichte/Politik (ab 1949), Fachkategorie: Geschichte, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Metropol Verlag, Verlag: Metropol Verlag, Verlag: Metropol-Verlag, Länge: 249, Breite: 176, Höhe: 63, Gewicht: 2012, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,49,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
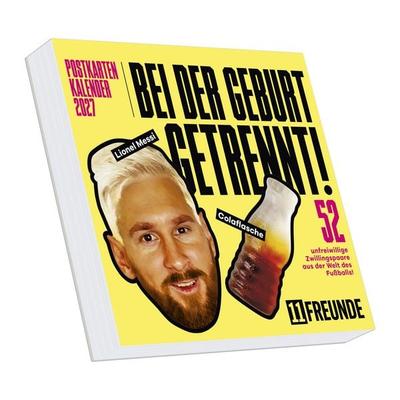
Bei der Geburt getrennt 2027Bei Der Geburt Getrennt 2027wochen-postkartenkalender Zum Aufstellen Mit Urkomischen Vergleichen | Abtrennbare Postkarten | Format 17 X 16 Cm | 11freundemit Bei Der Geburt Getrennt 2027 Liefert 11freunde Woche Für Woche Die Perfekte Mischung Aus...15,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was ist besser Risikolebensversicherung oder sterbegeldversicherung?
Was ist besser Risikolebensversicherung oder Sterbegeldversicherung? Die Entscheidung zwischen einer Risikolebensversicherung und einer Sterbegeldversicherung hängt von den individuellen Bedürfnissen ab. Eine Risikolebensversicherung bietet finanziellen Schutz für die Hinterbliebenen im Todesfall des Versicherten und kann insbesondere für Familien mit finanziellen Verpflichtungen wie Hypotheken oder Kinderbetreuungskosten sinnvoll sein. Eine Sterbegeldversicherung hingegen dient dazu, die Kosten für die Bestattung und eventuelle Nachlassregelungen zu decken, was für ältere Menschen oder Personen ohne Hinterbliebene relevant sein kann. Es ist wichtig, die eigenen finanziellen Bedürfnisse und Ziele zu berücksichtigen, um die passende Versicherung auszuwählen. Es kann auch sinnvoll sein, mit einem Versicherungsberater zu sprechen, um eine fundierte Entscheidung zu treffen. **
-
Ist eine Sterbegeldversicherung eine Lebensversicherung?
Eine Sterbegeldversicherung ist im Grunde genommen eine spezielle Art von Lebensversicherung, die darauf abzielt, die Kosten im Zusammenhang mit dem Tod einer Person zu decken. Im Gegensatz zu anderen Lebensversicherungen, die oft eine höhere Deckungssumme bieten und auch als finanzielle Absicherung für Hinterbliebene dienen, ist das Hauptziel einer Sterbegeldversicherung die Deckung der Bestattungskosten und anderer damit verbundener Ausgaben. Daher kann man sagen, dass eine Sterbegeldversicherung eine Form der Lebensversicherung ist, die sich auf die finanzielle Vorsorge für den Todesfall konzentriert. Es ist wichtig zu beachten, dass Sterbegeldversicherungen in der Regel niedrigere Deckungssummen haben und keine langfristige finanzielle Absicherung bieten wie andere Lebensversicherungen. **
-
Warum treten England, Wales usw. in Fußballturnieren getrennt an?
England, Wales und die anderen Länder des Vereinigten Königreichs treten in Fußballturnieren getrennt an, weil sie eigene Fußballverbände haben. Jeder Verband vertritt sein eigenes Land und hat seine eigenen Teams und Spieler. Obwohl sie politisch zum Vereinigten Königreich gehören, haben sie eine lange Tradition und Geschichte im Fußball und treten daher separat an. **
-
Was ist besser eine Risikolebensversicherung oder Kapitallebensversicherung?
Was ist besser eine Risikolebensversicherung oder Kapitallebensversicherung? Die Entscheidung zwischen einer Risikolebensversicherung und einer Kapitallebensversicherung hängt von den individuellen Bedürfnissen und Zielen ab. Eine Risikolebensversicherung bietet einen reinen Todesfallschutz und ist in der Regel günstiger als eine Kapitallebensversicherung, die zusätzlich eine Spar- oder Anlagekomponente beinhaltet. Wenn man hauptsächlich einen finanziellen Schutz für die Familie im Todesfall sucht, kann eine Risikolebensversicherung die bessere Wahl sein. Sie bietet eine hohe Versicherungssumme zu vergleichsweise niedrigen Beiträgen. Eine Kapitallebensversicherung hingegen kann als langfristige Vorsorge dienen, da sie neben dem Todesfallschutz auch eine Möglichkeit zur Kapitalbildung bietet. Allerdings sind die Kosten und Renditen bei Kapitallebensversicherungen oft intransparent und können im Vergleich zu anderen Anlageformen weniger attraktiv sein. Letztendlich sollte man sich vor Abschluss einer Versicherung gut über die eigenen Bedürfnisse und finanziellen Ziele im Klaren sein und gegebenenfalls auch professionelle Beratung in Anspruch nehmen, um **

Ist eine fondsgebundene Lebensversicherung eine Kapitallebensversicherung?
Eine fondsgebundene Lebensversicherung ist eine spezielle Form der Kapitallebensversicherung. Bei einer fondsgebundenen Lebensversicherung wird ein Teil der Beiträge in Investmentfonds angelegt, wodurch die Rendite und damit auch die Auszahlungssumme variieren können. Im Gegensatz dazu wird bei einer herkömmlichen Kapitallebensversicherung das Geld meist in festverzinsliche Wertpapiere oder andere konservative Anlagen investiert. Beide Arten von Lebensversicherungen bieten eine Todesfall- und eine Spar-Komponente, jedoch unterscheiden sie sich in der Art und Weise, wie das angesparte Kapital investiert wird. Letztendlich kann man sagen, dass eine fondsgebundene Lebensversicherung eine spezielle Form der Kapitallebensversicherung ist, die auf den Erträgen von Investmentfonds basiert. **
Kann man eine Risikolebensversicherung in eine Kapitallebensversicherung umwandeln?
Kann man eine Risikolebensversicherung in eine Kapitallebensversicherung umwandeln? Ja, in der Regel ist es möglich, eine Risikolebensversicherung in eine Kapitallebensversicherung umzuwandeln. Dabei wird die bestehende Risikolebensversicherung in eine Kapitallebensversicherung mit Sparanteil umgewandelt. Dies ermöglicht es, neben dem Todesfallschutz auch eine Kapitalbildung aufzubauen. Es ist jedoch wichtig zu beachten, dass sich die Beiträge und Leistungen bei einer Umwandlung ändern können. Es empfiehlt sich daher, vor einer Umwandlung eine genaue Beratung durch einen Versicherungsexperten in Anspruch zu nehmen. **
Top-Angebote
Produkte zum Begriff Getrennt:
-
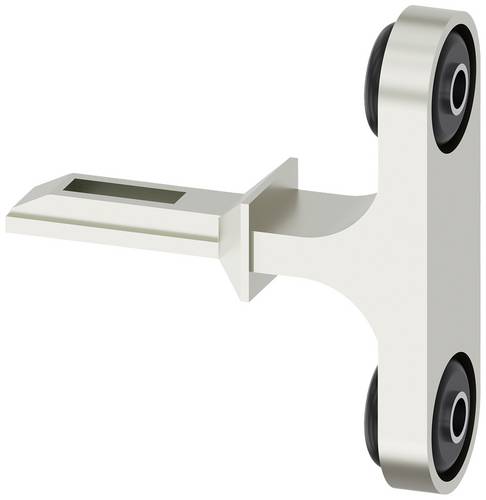
Siemens Betätiger 3SE5000-0AV02 getrenntGetrennter Betätiger, mit Vertikalbefestigung für Positionsschalter mit Zuhaltung 3SE5312/3SE5322 und AS-i 3SF13 und Positionsschalter mit getrenntem Betätiger 3SE51/3SE52 und AS-i 3SF11/3SF12 Betätiger SIRIUS 3SE5 zur Positions- und Lageerfassung von Maschinenteilen und Stellungsüberwachung von Schutzeinrichtungen. Der modulare Aufbau der Positionsschalter 3SE5 ermöglicht eine Vielzahl von Varianten bei einer kleinen Anzahl von Lagertypen. Die große Varianz der Stecker- und Rollen erfüllt nahezu alle Anforderungen im Industriealltag. LEDs zeigen den aktuellen Status des Geräts an. Dank Schnellanschlusstechnik können die Anschlusszeiten erheblich reduziert werden. Schaltpunkte und Befestigung nach EN 50047 und EN 50041. Die Geräte sind weltweit zugelassen (IEC, UL). Mit der entsprechenden Schalterkonfiguration können höchste Sicherheitsanforderungen nach PL e bzw. SIL 3 erfüllt werden. Die integrierte ASIsafe-Elektronik benötigt eine geringe Stromaufnahme. Es stehen verschiedene Gehäusegrößen, mit verschiedenen Schaltgliedern, in Kunststoff oder Metall oder Kompaktbauform zur Verfügung. Einige Varianten sind optional mit LED-Statusanzeige und M12-Stecker erhältlich. Die Reihe 3SF1 mit direkter Anbindung an das Bussystem AS-Interface rundet das Portfolio ab. Als Zubehör sind je nach Ausführung Antriebsköpfe und Stecker sowie weiteres Montage-/Anschlusszubehör erhältlich. Safety is a SIRIUS business.6,87 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
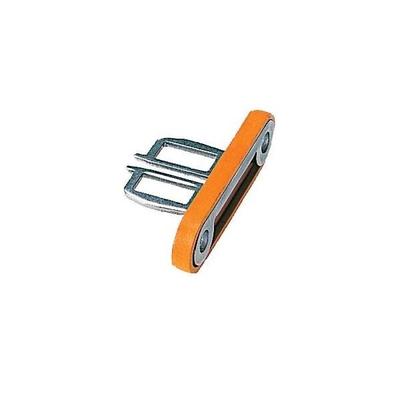
Siemens Dig.Industr. Betätiger getrennt 3SX3218Siemens Dig.Industr. Betätiger getrennt 3SX3218 Hersteller:Siemens Dig.Industr. Bezeichnung:Betätiger getrennt Standard Typ:3SX3218 Zubehör:ja Ersatzteil:ja Siemens Dig.Industr. Betätiger getrennt 3SX3218: weitere Details Getrennter Betätiger für...6,90 €*Versand: 6,99 €Sichere Weiterleitung zum Anbieter
-
Weber, Petra: Getrennt und doch vereintGetrennt und doch vereint , Deutsch-deutsche Geschichte 1945-1989/90 , Schlingertöpfe > Kraftstoffversorgung , Erscheinungsjahr: 202003, Produktform: Leinen, Autoren: Weber, Petra, Seitenzahl/Blattzahl: 1292, Keyword: deutsche Teilung; Kalter Krieg; Systemkonkurrenz; DDR; Ost-West-Konflikt, Thema: Auseinandersetzen, Warengruppe: HC/Zeitgeschichte/Politik (ab 1949), Fachkategorie: Geschichte, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Metropol Verlag, Verlag: Metropol Verlag, Verlag: Metropol-Verlag, Länge: 249, Breite: 176, Höhe: 63, Gewicht: 2012, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,49,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bei der Geburt getrennt 2027Bei Der Geburt Getrennt 2027wochen-postkartenkalender Zum Aufstellen Mit Urkomischen Vergleichen | Abtrennbare Postkarten | Format 17 X 16 Cm | 11freundemit Bei Der Geburt Getrennt 2027 Liefert 11freunde Woche Für Woche Die Perfekte Mischung Aus...15,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist besser Risikolebensversicherung oder Kapitallebensversicherung?
Was ist besser Risikolebensversicherung oder Kapitallebensversicherung? Die Entscheidung zwischen einer Risikolebensversicherung und einer Kapitallebensversicherung hängt von den individuellen Bedürfnissen und Zielen ab. Eine Risikolebensversicherung bietet einen reinen Todesfallschutz und ist in der Regel günstiger als eine Kapitallebensversicherung. Sie eignet sich besonders für Personen, die ihre Familie finanziell absichern möchten. Eine Kapitallebensversicherung hingegen kombiniert den Todesfallschutz mit einer Kapitalanlage, die nach Ablauf der Versicherungsdauer ausgezahlt wird. Sie eignet sich für Personen, die langfristig Kapital aufbauen und gleichzeitig ihre Hinterbliebenen absichern möchten. Es ist wichtig, die individuellen finanziellen Ziele und Bedürfnisse zu berücksichtigen, um die passende Versicherung auszuwählen. Es empfiehlt sich, eine professionelle Beratung in Anspruch zu nehmen, um die richtige Entscheidung zu treffen. **
-
Was ist besser sterbegeldversicherung oder Risikolebensversicherung?
Was ist besser sterbegeldversicherung oder Risikolebensversicherung? Die Wahl zwischen einer Sterbegeldversicherung und einer Risikolebensversicherung hängt von Ihren individuellen Bedürfnissen ab. Eine Sterbegeldversicherung bietet finanzielle Unterstützung für die Bestattungskosten und kann auch andere Ausgaben abdecken, die nach dem Tod anfallen können. Eine Risikolebensversicherung hingegen bietet einen höheren Versicherungsschutz und kann dazu beitragen, die finanzielle Sicherheit Ihrer Familie zu gewährleisten, falls Sie unerwartet sterben. Es ist wichtig, die Vor- und Nachteile jeder Versicherungsoption sorgfältig abzuwägen und sich von einem Versicherungsfachmann beraten zu lassen, um die beste Entscheidung für Ihre individuelle Situation zu treffen. **
-
Was ist besser Risikolebensversicherung oder sterbegeldversicherung?
Was ist besser Risikolebensversicherung oder Sterbegeldversicherung? Die Entscheidung zwischen einer Risikolebensversicherung und einer Sterbegeldversicherung hängt von den individuellen Bedürfnissen ab. Eine Risikolebensversicherung bietet finanziellen Schutz für die Hinterbliebenen im Todesfall des Versicherten und kann insbesondere für Familien mit finanziellen Verpflichtungen wie Hypotheken oder Kinderbetreuungskosten sinnvoll sein. Eine Sterbegeldversicherung hingegen dient dazu, die Kosten für die Bestattung und eventuelle Nachlassregelungen zu decken, was für ältere Menschen oder Personen ohne Hinterbliebene relevant sein kann. Es ist wichtig, die eigenen finanziellen Bedürfnisse und Ziele zu berücksichtigen, um die passende Versicherung auszuwählen. Es kann auch sinnvoll sein, mit einem Versicherungsberater zu sprechen, um eine fundierte Entscheidung zu treffen. **
-
Ist eine Sterbegeldversicherung eine Lebensversicherung?
Eine Sterbegeldversicherung ist im Grunde genommen eine spezielle Art von Lebensversicherung, die darauf abzielt, die Kosten im Zusammenhang mit dem Tod einer Person zu decken. Im Gegensatz zu anderen Lebensversicherungen, die oft eine höhere Deckungssumme bieten und auch als finanzielle Absicherung für Hinterbliebene dienen, ist das Hauptziel einer Sterbegeldversicherung die Deckung der Bestattungskosten und anderer damit verbundener Ausgaben. Daher kann man sagen, dass eine Sterbegeldversicherung eine Form der Lebensversicherung ist, die sich auf die finanzielle Vorsorge für den Todesfall konzentriert. Es ist wichtig zu beachten, dass Sterbegeldversicherungen in der Regel niedrigere Deckungssummen haben und keine langfristige finanzielle Absicherung bieten wie andere Lebensversicherungen. **
Ähnliche Suchbegriffe für Getrennt
-
Getrennt und doch vereint, Fachbücher von Petra WeberDie Studie setzt sich zum Ziel, die deutsch-deutsche Geschichte als Parallel-, Kontrast-, Vergleichs-, Perzeptions- und Beziehungsgeschichte zu erzählen. Die erstrebte Historisierung der gesamtdeutschen Zeitläufte im Spannungsfeld von Teilung und Einheit soll zum einen der jeweiligen Bündnisintegration, den Systemunterschieden und der Eigenentwicklung der beiden deutschen Staaten Rechnung tragen, zum anderen die Elemente eines gemeinsamen Erfahrungsraumes ausloten, die bewusst oder unbewusst die Deutschen in Ost und West trotz zunehmender Entfremdung und sich ausbildender unterschiedlicher Mentalitäten miteinander verbanden. Die Studie wird den durch wechselseitige Perzeptionen hervorgerufenen Handlungsdruck und die sich diametral entgegenstehenden Ideologien ebenso wie die innerdeutschen Transfers und Begegnungen in den Fokus rücken und herausarbeiten, wie die politisch Verantwortlichen in Bonn und Ost-Berlin auf Prozesse, Krisen, Konjunkturen und Trends reagierten, die für beide deutsche Staaten gleichermassen zur Herausforderung wurden. Dabei muss die Dialektik von Verflechtung und Abgrenzung, von Kooperation und Konfrontation aufgezeigt und die politische sowie gesellschaftliche Relevanz von Kontinuitäten und Diskontinuitäten in der historischen Entwicklung dargelegt werden. Wenn auch der normative Unterschied zwischen Demokratie und Diktatur auf keinen Fall verwischt werden darf, wird in dieser Arbeit eine genetisch-strukturelle Vorgehensweise gewählt und der Analyse der Geschichte der DDR nicht weniger Raum eingeräumt als der der Bundesrepublik. Schwerpunkte werden auf die Bereiche Politik, Wirtschaft, Gesellschaft, Rechts- und Justizentwicklung, Sozialkultur und Kultur gelegt. Um dem prägenden Charakter politischer Herrschaft gerecht zu werden, steht eine Analyse der aussen- und innenpolitischen Prozesse und ihrer formativen Wirkung jeweils am Anfang der in fünf Grosskapitel aufgeteilten Darstellung.49,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Warum treten England, Wales usw. in Fußballturnieren getrennt an?
England, Wales und die anderen Länder des Vereinigten Königreichs treten in Fußballturnieren getrennt an, weil sie eigene Fußballverbände haben. Jeder Verband vertritt sein eigenes Land und hat seine eigenen Teams und Spieler. Obwohl sie politisch zum Vereinigten Königreich gehören, haben sie eine lange Tradition und Geschichte im Fußball und treten daher separat an. **
-
Was ist besser eine Risikolebensversicherung oder Kapitallebensversicherung?
Was ist besser eine Risikolebensversicherung oder Kapitallebensversicherung? Die Entscheidung zwischen einer Risikolebensversicherung und einer Kapitallebensversicherung hängt von den individuellen Bedürfnissen und Zielen ab. Eine Risikolebensversicherung bietet einen reinen Todesfallschutz und ist in der Regel günstiger als eine Kapitallebensversicherung, die zusätzlich eine Spar- oder Anlagekomponente beinhaltet. Wenn man hauptsächlich einen finanziellen Schutz für die Familie im Todesfall sucht, kann eine Risikolebensversicherung die bessere Wahl sein. Sie bietet eine hohe Versicherungssumme zu vergleichsweise niedrigen Beiträgen. Eine Kapitallebensversicherung hingegen kann als langfristige Vorsorge dienen, da sie neben dem Todesfallschutz auch eine Möglichkeit zur Kapitalbildung bietet. Allerdings sind die Kosten und Renditen bei Kapitallebensversicherungen oft intransparent und können im Vergleich zu anderen Anlageformen weniger attraktiv sein. Letztendlich sollte man sich vor Abschluss einer Versicherung gut über die eigenen Bedürfnisse und finanziellen Ziele im Klaren sein und gegebenenfalls auch professionelle Beratung in Anspruch nehmen, um **
-
Ist eine fondsgebundene Lebensversicherung eine Kapitallebensversicherung?
Eine fondsgebundene Lebensversicherung ist eine spezielle Form der Kapitallebensversicherung. Bei einer fondsgebundenen Lebensversicherung wird ein Teil der Beiträge in Investmentfonds angelegt, wodurch die Rendite und damit auch die Auszahlungssumme variieren können. Im Gegensatz dazu wird bei einer herkömmlichen Kapitallebensversicherung das Geld meist in festverzinsliche Wertpapiere oder andere konservative Anlagen investiert. Beide Arten von Lebensversicherungen bieten eine Todesfall- und eine Spar-Komponente, jedoch unterscheiden sie sich in der Art und Weise, wie das angesparte Kapital investiert wird. Letztendlich kann man sagen, dass eine fondsgebundene Lebensversicherung eine spezielle Form der Kapitallebensversicherung ist, die auf den Erträgen von Investmentfonds basiert. **
-
Kann man eine Risikolebensversicherung in eine Kapitallebensversicherung umwandeln?
Kann man eine Risikolebensversicherung in eine Kapitallebensversicherung umwandeln? Ja, in der Regel ist es möglich, eine Risikolebensversicherung in eine Kapitallebensversicherung umzuwandeln. Dabei wird die bestehende Risikolebensversicherung in eine Kapitallebensversicherung mit Sparanteil umgewandelt. Dies ermöglicht es, neben dem Todesfallschutz auch eine Kapitalbildung aufzubauen. Es ist jedoch wichtig zu beachten, dass sich die Beiträge und Leistungen bei einer Umwandlung ändern können. Es empfiehlt sich daher, vor einer Umwandlung eine genaue Beratung durch einen Versicherungsexperten in Anspruch zu nehmen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.