Domain lebensversicherung-england.de kaufen?
Wir ziehen mit dem Projekt
lebensversicherung-england.de um.
Sind Sie am Kauf der Domain
lebensversicherung-england.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain lebensversicherung-england.de kaufen?
Was ist besser Risikolebensversicherung oder Kapitallebensversicherung?
Was ist besser Risikolebensversicherung oder Kapitallebensversicherung? Die Entscheidung zwischen einer Risikolebensversicherung und einer Kapitallebensversicherung hängt von den individuellen Bedürfnissen und Zielen ab. Eine Risikolebensversicherung bietet einen reinen Todesfallschutz und ist in der Regel günstiger als eine Kapitallebensversicherung. Sie eignet sich besonders für Personen, die ihre Familie finanziell absichern möchten. Eine Kapitallebensversicherung hingegen kombiniert den Todesfallschutz mit einer Kapitalanlage, die nach Ablauf der Versicherungsdauer ausgezahlt wird. Sie eignet sich für Personen, die langfristig Kapital aufbauen und gleichzeitig ihre Hinterbliebenen absichern möchten. Es ist wichtig, die individuellen finanziellen Ziele und Bedürfnisse zu berücksichtigen, um die passende Versicherung auszuwählen. Es empfiehlt sich, eine professionelle Beratung in Anspruch zu nehmen, um die richtige Entscheidung zu treffen. **
Was ist besser sterbegeldversicherung oder Risikolebensversicherung?
Was ist besser sterbegeldversicherung oder Risikolebensversicherung? Die Wahl zwischen einer Sterbegeldversicherung und einer Risikolebensversicherung hängt von Ihren individuellen Bedürfnissen ab. Eine Sterbegeldversicherung bietet finanzielle Unterstützung für die Bestattungskosten und kann auch andere Ausgaben abdecken, die nach dem Tod anfallen können. Eine Risikolebensversicherung hingegen bietet einen höheren Versicherungsschutz und kann dazu beitragen, die finanzielle Sicherheit Ihrer Familie zu gewährleisten, falls Sie unerwartet sterben. Es ist wichtig, die Vor- und Nachteile jeder Versicherungsoption sorgfältig abzuwägen und sich von einem Versicherungsfachmann beraten zu lassen, um die beste Entscheidung für Ihre individuelle Situation zu treffen. **

Ähnliche Suchbegriffe für Gegen
Top-Angebote
Produkte zum Begriff Gegen:
-
Cicero gegen VerresCicero gegen Verres , Anklage wegen Amtsmißbrauchs gegen einen römischen Provinzstatthalter. Ciceros Rede gegen Verres II , Heizungsteile > Klima- & Heizungsanlagen , Auflage: 3., überarb. u. erw. A., Erscheinungsjahr: 19870415, Produktform: Kartoniert, Titel der Reihe: Diesterwegs Altsprachliche Textausgaben#7#~Diesterwegs Altsprachliche Textausgaben / Lateinische Schriftsteller##, Redaktion: Kölner Arbeitskreis - "Lateinische Anfangslektüre"~Zink, Norbert, Auflage: 87003, Auflage/Ausgabe: 3., überarb. u. erw. A, Seitenzahl/Blattzahl: 120, Abbildungen: 10 Abb., Ktn. u. Grundr., Keyword: Latein; Lektüren, Fachschema: Fremdsprache~Sprache / Fremdsprache~Latein / Lektüren, Interpretationen, Bildungsmedien Fächer: Latein, Fachkategorie: Sprachführer~Schule und Lernen: Klassische Sprachen: Fremdsprachenerwerb, Region: Brandenburg~Berlin~Baden-Württemberg~Bayern~Bremen~Hessen~Hamburg~Mecklenburg-Vorpommern~Niedersachsen~Nordrhein-Westfalen~Rheinland-Pfalz~Schleswig-Holstein~Saarland~Sachsen~Sachsen-Anhalt~Thüringen~Österreich, Sprache: Latein, Bildungszweck: für die Hochschule~für die Sekundarstufe II~Für die Hochschule~10.Lernjahr~11.Lernjahr~12.Lernjahr~13.Lernjahr~Für das Gymnasium, Altersempfehlung / Lesealter: 23, Genaues Alter: ABI, Warengruppe: HC/Lektüren, Interpretationen, Fachkategorie: Schule und Lernen: Klassische Sprachen: Schulausgaben klassischer Texte, Thema: Verstehen, Schulform: ABI GYM HOS, Bundesländer: BB BE BW BY HB HE HH MV NI NW RP SH SL SN ST TH, Text Sprache: ger lat, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Diesterweg Moritz, Verlag: Diesterweg Moritz, Verlag: Verlag Moritz Diesterweg in Westermann Bildungsmedien, Länge: 130, Breite: 206, Höhe: 9, Gewicht: 164, Produktform: Kartoniert, Genre: Schule und Lernen, Genre: Schule und Lernen, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Internationale Lagertitel, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: 0, Schulform: Sekundarstufe II, Gymnasium, Universitäten/Hochschulen, Bundesländer: Brandenburg, Berlin, Baden-Württemberg, Bayern, Bremen, Hessen, Hamburg, Mecklenburg-Vorpommern, Niedersachsen, Nordrhein-Westfalen, Rheinland-Pfalz, Schleswig-Holstein, Saarland, Sachsen, Sachsen-Anhalt, Thüringen, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch,22,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Als U-Boots-Kommandant gegen England, Ratgeber von Günther Georg von ForstnerDer Kapitänleutnant Günther Georg Forstner schildert im vorliegenden Band den U-Bootkrieg in der Nordsee bis 1916. Dabei beschreibt er zunächst ganz allgemein die Rahmenbedingungen auf U-Booten, bevor er konkrete Begebenheiten, wie die Versenkung des ersten Schiffes oder die Kaperung von Prisendampfern, wiedergibt. Der Verlag der Wissenschaften verlegt historische Literatur bekannter und unbekannter wissenschaftlicher Autoren. Dem interessierten Leser werden so teilweise längst nicht mehr verlegte Werke wieder zugänglich gemacht. Das vorliegende Buch ist ein unveränderter Nachdruck der Originalausgabe von 1916.34,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was ist besser Risikolebensversicherung oder sterbegeldversicherung?
Was ist besser Risikolebensversicherung oder Sterbegeldversicherung? Die Entscheidung zwischen einer Risikolebensversicherung und einer Sterbegeldversicherung hängt von den individuellen Bedürfnissen ab. Eine Risikolebensversicherung bietet finanziellen Schutz für die Hinterbliebenen im Todesfall des Versicherten und kann insbesondere für Familien mit finanziellen Verpflichtungen wie Hypotheken oder Kinderbetreuungskosten sinnvoll sein. Eine Sterbegeldversicherung hingegen dient dazu, die Kosten für die Bestattung und eventuelle Nachlassregelungen zu decken, was für ältere Menschen oder Personen ohne Hinterbliebene relevant sein kann. Es ist wichtig, die eigenen finanziellen Bedürfnisse und Ziele zu berücksichtigen, um die passende Versicherung auszuwählen. Es kann auch sinnvoll sein, mit einem Versicherungsberater zu sprechen, um eine fundierte Entscheidung zu treffen. **
-
Ist eine Sterbegeldversicherung eine Lebensversicherung?
Eine Sterbegeldversicherung ist im Grunde genommen eine spezielle Art von Lebensversicherung, die darauf abzielt, die Kosten im Zusammenhang mit dem Tod einer Person zu decken. Im Gegensatz zu anderen Lebensversicherungen, die oft eine höhere Deckungssumme bieten und auch als finanzielle Absicherung für Hinterbliebene dienen, ist das Hauptziel einer Sterbegeldversicherung die Deckung der Bestattungskosten und anderer damit verbundener Ausgaben. Daher kann man sagen, dass eine Sterbegeldversicherung eine Form der Lebensversicherung ist, die sich auf die finanzielle Vorsorge für den Todesfall konzentriert. Es ist wichtig zu beachten, dass Sterbegeldversicherungen in der Regel niedrigere Deckungssummen haben und keine langfristige finanzielle Absicherung bieten wie andere Lebensversicherungen. **
-
Was ist besser eine Risikolebensversicherung oder Kapitallebensversicherung?
Was ist besser eine Risikolebensversicherung oder Kapitallebensversicherung? Die Entscheidung zwischen einer Risikolebensversicherung und einer Kapitallebensversicherung hängt von den individuellen Bedürfnissen und Zielen ab. Eine Risikolebensversicherung bietet einen reinen Todesfallschutz und ist in der Regel günstiger als eine Kapitallebensversicherung, die zusätzlich eine Spar- oder Anlagekomponente beinhaltet. Wenn man hauptsächlich einen finanziellen Schutz für die Familie im Todesfall sucht, kann eine Risikolebensversicherung die bessere Wahl sein. Sie bietet eine hohe Versicherungssumme zu vergleichsweise niedrigen Beiträgen. Eine Kapitallebensversicherung hingegen kann als langfristige Vorsorge dienen, da sie neben dem Todesfallschutz auch eine Möglichkeit zur Kapitalbildung bietet. Allerdings sind die Kosten und Renditen bei Kapitallebensversicherungen oft intransparent und können im Vergleich zu anderen Anlageformen weniger attraktiv sein. Letztendlich sollte man sich vor Abschluss einer Versicherung gut über die eigenen Bedürfnisse und finanziellen Ziele im Klaren sein und gegebenenfalls auch professionelle Beratung in Anspruch nehmen, um **
-
Ist eine fondsgebundene Lebensversicherung eine Kapitallebensversicherung?
Eine fondsgebundene Lebensversicherung ist eine spezielle Form der Kapitallebensversicherung. Bei einer fondsgebundenen Lebensversicherung wird ein Teil der Beiträge in Investmentfonds angelegt, wodurch die Rendite und damit auch die Auszahlungssumme variieren können. Im Gegensatz dazu wird bei einer herkömmlichen Kapitallebensversicherung das Geld meist in festverzinsliche Wertpapiere oder andere konservative Anlagen investiert. Beide Arten von Lebensversicherungen bieten eine Todesfall- und eine Spar-Komponente, jedoch unterscheiden sie sich in der Art und Weise, wie das angesparte Kapital investiert wird. Letztendlich kann man sagen, dass eine fondsgebundene Lebensversicherung eine spezielle Form der Kapitallebensversicherung ist, die auf den Erträgen von Investmentfonds basiert. **

Kann man eine Risikolebensversicherung in eine Kapitallebensversicherung umwandeln?
Kann man eine Risikolebensversicherung in eine Kapitallebensversicherung umwandeln? Ja, in der Regel ist es möglich, eine Risikolebensversicherung in eine Kapitallebensversicherung umzuwandeln. Dabei wird die bestehende Risikolebensversicherung in eine Kapitallebensversicherung mit Sparanteil umgewandelt. Dies ermöglicht es, neben dem Todesfallschutz auch eine Kapitalbildung aufzubauen. Es ist jedoch wichtig zu beachten, dass sich die Beiträge und Leistungen bei einer Umwandlung ändern können. Es empfiehlt sich daher, vor einer Umwandlung eine genaue Beratung durch einen Versicherungsexperten in Anspruch zu nehmen. **
Was ist der Unterschied zwischen Risikolebensversicherung und Kapitallebensversicherung?
Was ist der Unterschied zwischen Risikolebensversicherung und Kapitallebensversicherung? Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorher festgelegte Summe an die Begünstigten aus. Sie dient hauptsächlich dazu, finanzielle Sicherheit für Hinterbliebene zu gewährleisten. Im Gegensatz dazu beinhaltet eine Kapitallebensversicherung neben dem Todesfallschutz auch eine Spar- oder Anlagekomponente. Ein Teil der Beiträge wird in einen Kapitalstock investiert, der nach Ablauf der Vertragslaufzeit an den Versicherten ausgezahlt wird. Kapitallebensversicherungen sind daher auch eine Form der Altersvorsorge. Der Unterschied liegt also in der reinen Risikoabsicherung bei der Risikolebensversicherung und der Kombination aus Risikoschutz und Kapitalaufbau bei der Kapitallebensversicherung. **
Top-Angebote
Produkte zum Begriff Gegen:
-
Als U-Boots-Kommandant gegen England, Ratgeber von Günther Georg ForstnerDer Kapitänleutnant Günther Georg Forstner schildert im vorliegenden Band den U-Bootkrieg in der Nordsee bis 1916. Dabei beschreibt er zunächst ganz allgemein die Rahmenbedingungen auf U-Booten, bevor er konkrete Begebenheiten, wie die Versenkung des ersten Schiffes oder die Kaperung von Prisendampfern, wiedergibt. Qualitativ hochwertiger Nachdruck der Originalausgabe aus dem Jahr 1916.37,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Cicero gegen VerresCicero gegen Verres , Anklage wegen Amtsmißbrauchs gegen einen römischen Provinzstatthalter. Ciceros Rede gegen Verres II , Heizungsteile > Klima- & Heizungsanlagen , Auflage: 3., überarb. u. erw. A., Erscheinungsjahr: 19870415, Produktform: Kartoniert, Titel der Reihe: Diesterwegs Altsprachliche Textausgaben#7#~Diesterwegs Altsprachliche Textausgaben / Lateinische Schriftsteller##, Redaktion: Kölner Arbeitskreis - "Lateinische Anfangslektüre"~Zink, Norbert, Auflage: 87003, Auflage/Ausgabe: 3., überarb. u. erw. A, Seitenzahl/Blattzahl: 120, Abbildungen: 10 Abb., Ktn. u. Grundr., Keyword: Latein; Lektüren, Fachschema: Fremdsprache~Sprache / Fremdsprache~Latein / Lektüren, Interpretationen, Bildungsmedien Fächer: Latein, Fachkategorie: Sprachführer~Schule und Lernen: Klassische Sprachen: Fremdsprachenerwerb, Region: Brandenburg~Berlin~Baden-Württemberg~Bayern~Bremen~Hessen~Hamburg~Mecklenburg-Vorpommern~Niedersachsen~Nordrhein-Westfalen~Rheinland-Pfalz~Schleswig-Holstein~Saarland~Sachsen~Sachsen-Anhalt~Thüringen~Österreich, Sprache: Latein, Bildungszweck: für die Hochschule~für die Sekundarstufe II~Für die Hochschule~10.Lernjahr~11.Lernjahr~12.Lernjahr~13.Lernjahr~Für das Gymnasium, Altersempfehlung / Lesealter: 23, Genaues Alter: ABI, Warengruppe: HC/Lektüren, Interpretationen, Fachkategorie: Schule und Lernen: Klassische Sprachen: Schulausgaben klassischer Texte, Thema: Verstehen, Schulform: ABI GYM HOS, Bundesländer: BB BE BW BY HB HE HH MV NI NW RP SH SL SN ST TH, Text Sprache: ger lat, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Diesterweg Moritz, Verlag: Diesterweg Moritz, Verlag: Verlag Moritz Diesterweg in Westermann Bildungsmedien, Länge: 130, Breite: 206, Höhe: 9, Gewicht: 164, Produktform: Kartoniert, Genre: Schule und Lernen, Genre: Schule und Lernen, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Internationale Lagertitel, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: 0, Schulform: Sekundarstufe II, Gymnasium, Universitäten/Hochschulen, Bundesländer: Brandenburg, Berlin, Baden-Württemberg, Bayern, Bremen, Hessen, Hamburg, Mecklenburg-Vorpommern, Niedersachsen, Nordrhein-Westfalen, Rheinland-Pfalz, Schleswig-Holstein, Saarland, Sachsen, Sachsen-Anhalt, Thüringen, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch,22,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist besser Risikolebensversicherung oder Kapitallebensversicherung?
Was ist besser Risikolebensversicherung oder Kapitallebensversicherung? Die Entscheidung zwischen einer Risikolebensversicherung und einer Kapitallebensversicherung hängt von den individuellen Bedürfnissen und Zielen ab. Eine Risikolebensversicherung bietet einen reinen Todesfallschutz und ist in der Regel günstiger als eine Kapitallebensversicherung. Sie eignet sich besonders für Personen, die ihre Familie finanziell absichern möchten. Eine Kapitallebensversicherung hingegen kombiniert den Todesfallschutz mit einer Kapitalanlage, die nach Ablauf der Versicherungsdauer ausgezahlt wird. Sie eignet sich für Personen, die langfristig Kapital aufbauen und gleichzeitig ihre Hinterbliebenen absichern möchten. Es ist wichtig, die individuellen finanziellen Ziele und Bedürfnisse zu berücksichtigen, um die passende Versicherung auszuwählen. Es empfiehlt sich, eine professionelle Beratung in Anspruch zu nehmen, um die richtige Entscheidung zu treffen. **
-
Was ist besser sterbegeldversicherung oder Risikolebensversicherung?
Was ist besser sterbegeldversicherung oder Risikolebensversicherung? Die Wahl zwischen einer Sterbegeldversicherung und einer Risikolebensversicherung hängt von Ihren individuellen Bedürfnissen ab. Eine Sterbegeldversicherung bietet finanzielle Unterstützung für die Bestattungskosten und kann auch andere Ausgaben abdecken, die nach dem Tod anfallen können. Eine Risikolebensversicherung hingegen bietet einen höheren Versicherungsschutz und kann dazu beitragen, die finanzielle Sicherheit Ihrer Familie zu gewährleisten, falls Sie unerwartet sterben. Es ist wichtig, die Vor- und Nachteile jeder Versicherungsoption sorgfältig abzuwägen und sich von einem Versicherungsfachmann beraten zu lassen, um die beste Entscheidung für Ihre individuelle Situation zu treffen. **
-
Was ist besser Risikolebensversicherung oder sterbegeldversicherung?
Was ist besser Risikolebensversicherung oder Sterbegeldversicherung? Die Entscheidung zwischen einer Risikolebensversicherung und einer Sterbegeldversicherung hängt von den individuellen Bedürfnissen ab. Eine Risikolebensversicherung bietet finanziellen Schutz für die Hinterbliebenen im Todesfall des Versicherten und kann insbesondere für Familien mit finanziellen Verpflichtungen wie Hypotheken oder Kinderbetreuungskosten sinnvoll sein. Eine Sterbegeldversicherung hingegen dient dazu, die Kosten für die Bestattung und eventuelle Nachlassregelungen zu decken, was für ältere Menschen oder Personen ohne Hinterbliebene relevant sein kann. Es ist wichtig, die eigenen finanziellen Bedürfnisse und Ziele zu berücksichtigen, um die passende Versicherung auszuwählen. Es kann auch sinnvoll sein, mit einem Versicherungsberater zu sprechen, um eine fundierte Entscheidung zu treffen. **
-
Ist eine Sterbegeldversicherung eine Lebensversicherung?
Eine Sterbegeldversicherung ist im Grunde genommen eine spezielle Art von Lebensversicherung, die darauf abzielt, die Kosten im Zusammenhang mit dem Tod einer Person zu decken. Im Gegensatz zu anderen Lebensversicherungen, die oft eine höhere Deckungssumme bieten und auch als finanzielle Absicherung für Hinterbliebene dienen, ist das Hauptziel einer Sterbegeldversicherung die Deckung der Bestattungskosten und anderer damit verbundener Ausgaben. Daher kann man sagen, dass eine Sterbegeldversicherung eine Form der Lebensversicherung ist, die sich auf die finanzielle Vorsorge für den Todesfall konzentriert. Es ist wichtig zu beachten, dass Sterbegeldversicherungen in der Regel niedrigere Deckungssummen haben und keine langfristige finanzielle Absicherung bieten wie andere Lebensversicherungen. **
Ähnliche Suchbegriffe für Gegen
-
Als U-Boots-Kommandant gegen England, Ratgeber von Günther Georg von ForstnerDer Kapitänleutnant Günther Georg Forstner schildert im vorliegenden Band den U-Bootkrieg in der Nordsee bis 1916. Dabei beschreibt er zunächst ganz allgemein die Rahmenbedingungen auf U-Booten, bevor er konkrete Begebenheiten, wie die Versenkung des ersten Schiffes oder die Kaperung von Prisendampfern, wiedergibt. Der Verlag der Wissenschaften verlegt historische Literatur bekannter und unbekannter wissenschaftlicher Autoren. Dem interessierten Leser werden so teilweise längst nicht mehr verlegte Werke wieder zugänglich gemacht. Das vorliegende Buch ist ein unveränderter Nachdruck der Originalausgabe von 1916.34,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
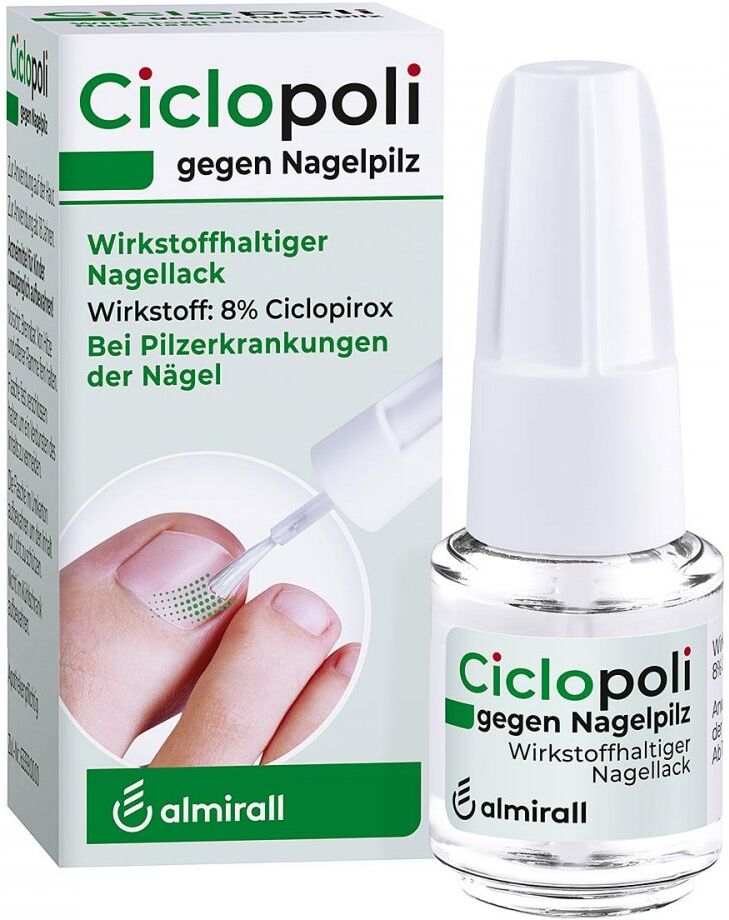
Ciclopoli gegen NagelpilzAnwendungsgebiet von Ciclopoli gegen NagelpilzCiclopoli gegen Nagelpilz kommt zur Behandlung von Pilzerkrankungen der Nägel bei Erwachsenen ab 18 Jahren zum Einsatz.Wirkungsweise von Ciclopoli gegen NagelpilzCiclopoli gegen Nagelpilz geht effizient gegen die störenden und hartnäckigen Symptome von Nagelpilz vor. Der bewährte Wirkstoff Ciclopirox dringt tief in die Nagelschichten ein, bis zum Nagelbett, um die Ursache für den Nagelpilz zu beseitigen. Er tötet sowohl aktive Pilzzellen als auch deren Sporen ab, sodass einem Wiederaufflammen der Infektion vorgebeugt wird. Dabei wirkt Ciclopoli gegen Nagelpilz als Breitbandantimykotikum gegen verschiedene Nagelpilzerreger. Wirkstoffe / Inhaltsstoffe / Zutaten1 g Lösung des Ciclopoli gegen Nagelpilz enthält: Wirkstoff: 80mg Ciclopirox Sonstige Bestandteile: Ethylacetat, Ethanol 96 %, Cetylstearylalkohol (Ph. Eur.) [pflanzlich], Hydroxypropylchitosan und gereinigtes Wasser GegenanzeigenVerwenden Sie Ciclopoli gegen Nagelpilz nicht, wenn Sie überempfindlich (allergisch) gegen den Wirkstoff Ciclopirox oder einen der sonstigen Bestandteile des Lackes sind. Bei Kindern und Jugendlichen unter 18 Jahren sollte ebenso auf eine Anwendung von Ciclopoli gegen Nagelpilz verzichtet werden, weil es keine ausreichenden Erfahrungen in dieser Altersgruppe gibt.DosierungAnwendungsempfehlung von Ciclopoli gegen Nagelpilz: Der Anti-Pilz-Lack wird 1-mal täglich auf den betroffenen Nagel und auf 5 Millimeter der umgebenden Haut aufgepinselt. Lassen Sie ihn 30 Sekunden trocknen, damit der Wirkstoff in den Nagel einziehen kann. Dann können Sie wieder Socken oder Schuhe anziehen. Waschen Sie für mindestens 6 Stunden die behandelten Nägel nicht. Es empfiehlt sich eine Anwendung am Abend – bauen Sie den Nagellack einfach in Ihre abendliche Badroutine ein. Da Ciclopoli gegen Nagelpilz wasserlöslich ist, müssen Reste einer vorherigen Behandlung nicht mit36,96 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Loceryl gegen NagelpilzAnwendungsgebiet von Loceryl gegen NagelpilzLoceryl gegen Nagelpilz - Zur einfachen und effektiven Behandlung von Nagelpilz ohne Nagelablösung. Nur 1x wöchentlich mit DIREKT-Applikator auftragen! Nagelpilz behandeln mit Loceryl® Nagellack gegen Nagelpilz. Loceryl® Nagellack ist ein Arzneimittel gegen Nagelpilz1) mit dem Wirkstoff Amorolfin. Er bietet Betroffenen eine effektive, einfache und kosmetisch ästhetische Therapie, um den Nagelpilz zu behandeln. Dank effektiver Langzeitwirkung muss Loceryl® Nagellack nur einmal pro Woche aufgetragen werden. Er dringt bereits wenige Stunden nach dem ersten Auftragen tief in den Nagel ein, um infektiöse Pilzzellen zu bekämpfen. Im Gegensatz zu wasserlöslichen, täglich anzuwendenden Produkten muss Loceryl® nur 1x pro Woche aufgetragen werden. Und das Beste: Loceryl® Nagellack wirkt auch unter kosmetischem Nagellack2) – für attraktivere Nägel. Vorteile von Loceryl® Nagellack gegen Nagelpil: Nur 1x pro Woche: Mit Loceryl® gegen Nagelpilz ist kein lästiges, tägliches Pinseln nötig! Der Nagellack muss nur 1x pro Woche angewendet werden. Tiefenwirkung: Der Wirkstoff dringt tief in den Nagel ein und bekämpft den Pilz in und unter der Nagelplatte. Breites Wirkspektrum: Bekämpft alle relevanten Nagelpilz-Erreger. Kosteneffizient: Ein Fläschchen Loceryl® Nagellack 2,5 ml reicht ca. 10 Monate. Damit ist Loceryl® über die Therapiedauer gesehen günstiger als wasserlösliche, täglich anzuwendende Produkte. Überlackierbar: Fühlen Sie sich wohler mit farbig überlackierten Nägeln? Kein Problem! Denn Loceryl® wirkt auch unter kosmetischem Nagellack.2 So bleibt Ihr Nagel vor unangenehmen Blicken geschützt, während Loceryl® Nagellack effektiv wirkt. Keine Ablösung des Nagels: Mit einer Nagelpilzbehandlung durch Loceryl® löst sich der Nagel nicht ab, sondern wächst gesund wieder nach. Wasserfest: Keine Einschränkung im Lebensstil not23,56 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Was ist besser eine Risikolebensversicherung oder Kapitallebensversicherung?
Was ist besser eine Risikolebensversicherung oder Kapitallebensversicherung? Die Entscheidung zwischen einer Risikolebensversicherung und einer Kapitallebensversicherung hängt von den individuellen Bedürfnissen und Zielen ab. Eine Risikolebensversicherung bietet einen reinen Todesfallschutz und ist in der Regel günstiger als eine Kapitallebensversicherung, die zusätzlich eine Spar- oder Anlagekomponente beinhaltet. Wenn man hauptsächlich einen finanziellen Schutz für die Familie im Todesfall sucht, kann eine Risikolebensversicherung die bessere Wahl sein. Sie bietet eine hohe Versicherungssumme zu vergleichsweise niedrigen Beiträgen. Eine Kapitallebensversicherung hingegen kann als langfristige Vorsorge dienen, da sie neben dem Todesfallschutz auch eine Möglichkeit zur Kapitalbildung bietet. Allerdings sind die Kosten und Renditen bei Kapitallebensversicherungen oft intransparent und können im Vergleich zu anderen Anlageformen weniger attraktiv sein. Letztendlich sollte man sich vor Abschluss einer Versicherung gut über die eigenen Bedürfnisse und finanziellen Ziele im Klaren sein und gegebenenfalls auch professionelle Beratung in Anspruch nehmen, um **
-
Ist eine fondsgebundene Lebensversicherung eine Kapitallebensversicherung?
Eine fondsgebundene Lebensversicherung ist eine spezielle Form der Kapitallebensversicherung. Bei einer fondsgebundenen Lebensversicherung wird ein Teil der Beiträge in Investmentfonds angelegt, wodurch die Rendite und damit auch die Auszahlungssumme variieren können. Im Gegensatz dazu wird bei einer herkömmlichen Kapitallebensversicherung das Geld meist in festverzinsliche Wertpapiere oder andere konservative Anlagen investiert. Beide Arten von Lebensversicherungen bieten eine Todesfall- und eine Spar-Komponente, jedoch unterscheiden sie sich in der Art und Weise, wie das angesparte Kapital investiert wird. Letztendlich kann man sagen, dass eine fondsgebundene Lebensversicherung eine spezielle Form der Kapitallebensversicherung ist, die auf den Erträgen von Investmentfonds basiert. **
-
Kann man eine Risikolebensversicherung in eine Kapitallebensversicherung umwandeln?
Kann man eine Risikolebensversicherung in eine Kapitallebensversicherung umwandeln? Ja, in der Regel ist es möglich, eine Risikolebensversicherung in eine Kapitallebensversicherung umzuwandeln. Dabei wird die bestehende Risikolebensversicherung in eine Kapitallebensversicherung mit Sparanteil umgewandelt. Dies ermöglicht es, neben dem Todesfallschutz auch eine Kapitalbildung aufzubauen. Es ist jedoch wichtig zu beachten, dass sich die Beiträge und Leistungen bei einer Umwandlung ändern können. Es empfiehlt sich daher, vor einer Umwandlung eine genaue Beratung durch einen Versicherungsexperten in Anspruch zu nehmen. **
-
Was ist der Unterschied zwischen Risikolebensversicherung und Kapitallebensversicherung?
Was ist der Unterschied zwischen Risikolebensversicherung und Kapitallebensversicherung? Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorher festgelegte Summe an die Begünstigten aus. Sie dient hauptsächlich dazu, finanzielle Sicherheit für Hinterbliebene zu gewährleisten. Im Gegensatz dazu beinhaltet eine Kapitallebensversicherung neben dem Todesfallschutz auch eine Spar- oder Anlagekomponente. Ein Teil der Beiträge wird in einen Kapitalstock investiert, der nach Ablauf der Vertragslaufzeit an den Versicherten ausgezahlt wird. Kapitallebensversicherungen sind daher auch eine Form der Altersvorsorge. Der Unterschied liegt also in der reinen Risikoabsicherung bei der Risikolebensversicherung und der Kombination aus Risikoschutz und Kapitalaufbau bei der Kapitallebensversicherung. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.