Domain lebensversicherung-england.de kaufen?
Wir ziehen mit dem Projekt
lebensversicherung-england.de um.
Sind Sie am Kauf der Domain
lebensversicherung-england.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain lebensversicherung-england.de kaufen?
Was ist besser Risikolebensversicherung oder Kapitallebensversicherung?
Was ist besser Risikolebensversicherung oder Kapitallebensversicherung? Die Entscheidung zwischen einer Risikolebensversicherung und einer Kapitallebensversicherung hängt von den individuellen Bedürfnissen und Zielen ab. Eine Risikolebensversicherung bietet einen reinen Todesfallschutz und ist in der Regel günstiger als eine Kapitallebensversicherung. Sie eignet sich besonders für Personen, die ihre Familie finanziell absichern möchten. Eine Kapitallebensversicherung hingegen kombiniert den Todesfallschutz mit einer Kapitalanlage, die nach Ablauf der Versicherungsdauer ausgezahlt wird. Sie eignet sich für Personen, die langfristig Kapital aufbauen und gleichzeitig ihre Hinterbliebenen absichern möchten. Es ist wichtig, die individuellen finanziellen Ziele und Bedürfnisse zu berücksichtigen, um die passende Versicherung auszuwählen. Es empfiehlt sich, eine professionelle Beratung in Anspruch zu nehmen, um die richtige Entscheidung zu treffen. **
Was ist besser sterbegeldversicherung oder Risikolebensversicherung?
Was ist besser sterbegeldversicherung oder Risikolebensversicherung? Die Wahl zwischen einer Sterbegeldversicherung und einer Risikolebensversicherung hängt von Ihren individuellen Bedürfnissen ab. Eine Sterbegeldversicherung bietet finanzielle Unterstützung für die Bestattungskosten und kann auch andere Ausgaben abdecken, die nach dem Tod anfallen können. Eine Risikolebensversicherung hingegen bietet einen höheren Versicherungsschutz und kann dazu beitragen, die finanzielle Sicherheit Ihrer Familie zu gewährleisten, falls Sie unerwartet sterben. Es ist wichtig, die Vor- und Nachteile jeder Versicherungsoption sorgfältig abzuwägen und sich von einem Versicherungsfachmann beraten zu lassen, um die beste Entscheidung für Ihre individuelle Situation zu treffen. **

Ähnliche Suchbegriffe für Wohnraum
Top-Angebote
Produkte zum Begriff Wohnraum:
-
Sigel, Formular, 25 MV464 Mietverträge für WohnraumEhemals Einheitsmietvertrag Format: A4 Papiertyp: holzfrei, ECF (elementar chlorfrei) 4-seitig, berücksichtigt die aktuellen gesetzlichen Regelungen mit Hausordnung Neufassung 2015. Mietvertrag (ehemals Einheitsmietvertrag) für die Vermietung von Wohnraum. Mit Hausordnung, Format DIN A4, 4-seitig. Rechtsicher und aktuell entsprechend den gesetzlichen Bestimmungen des Mietrechts inkl. BGH-Urteile. Geeignet zur Beschriftung mit der Hand oder mit der Schreibmaschine. Hauptmerkmale: Funktionen: Medienanzahl pro Paket 4 Format: A4 Farbe: Produktfarbe Weiss Gewicht & Abmessungen: Breite: 210 mm Höhe: 297 mm.44,43 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Eichinger, Christoph: Die Landesgesetze zum Verbot der Zweckentfremdung von Wohnraum.Die Landesgesetze zum Verbot der Zweckentfremdung von Wohnraum. , Kontextualisierung eines reaktivierten Rechtsgebiets. , Rück- & Bremsleuchten > Beleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 202404, Produktform: Leinen, Titel der Reihe: Schriften zum Öffentlichen Recht#1524#, Autoren: Eichinger, Christoph, Auflage: 24000, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 345, Themenüberschrift: LAW / Landlord & Tenant, Keyword: Airbnb; Angespannter Wohnungsmarkt; Kurzzeitvermietung; Leerstand; Regulierung; Sharing Economy; Zweckentfremdungsrecht; Zweckentfremdungssatzung, Fachschema: Rechtsgeschichte~Kommunalrecht~Mietrecht~Öffentliches Recht, Fachkategorie: Rechtsgeschichte~Kommunalrecht~Öffentliches Recht, Warengruppe: HC/Öffentliches Recht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 239, Breite: 162, Höhe: 23, Gewicht: 618, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,79,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
LED Kristall Pendelleuchte für Ihren Wohnraum GLOSSYBeschreibung Design Pendelleuchte aus Chrom mit Kristallen. Diese Lampe bringt einen neuen Flair in Ihren gewählten Wohnraum und wertet diesen optisch auf. Durch die Kristalle aus Acrylglas, welche auf dem Lampenschirm aus Chrom befestigt sind, wird ein schönen Lichtspiel wiedergegeben. Ein LED Leuchtmittel ist in der Leuchte verbaut. Details Leuchte • Lampentyp: Hängeleuchte • Material: Chrom • Lampenschirm: Chrom mit Kristallen aus Acrylglas • Durchmesser x Höhe Lampenschirm in cm: 11 x 18 • Gesamthöhe in cm: 150 • Leuchtmittel: 1x LED • Leistung Leuchtmittel: 1x 4,5 Watt • Lichtstrom: 450 Lumen • Lichtfarbe: warmweiß • Stromversorgung: 220-240V, 50-60Hz Details Leuchtmittel • Leuchtmitteltyp: LED • Lichtstrom: 450 lm (Lumen) • Energieverbrauch: 4,5 kWh/1000h • Farbtemperatur: 3100 K (Kelvin) • Lichtfarbe: warmweiß • Nennleistungsaufnahme: 4,5 W (Watt) • Nennleistungsdauer: 30.000 h (Stunden) • Schaltzyklen: ca. 20.000x • Betriebsspannung: 220-240 V (Volt) • Netzfrequenz: 50 Hz (Hertz) • Quecksilbergehalt : 0 mg (Milligramm) • Dimmbar: Nein • Zündzeit: Lampentyp: Hängeleuchte Material: Chrom Lampenschirm: Chrom mit Kristallen aus Acrylglas Durchmesser x Höhe Lampenschirm in cm: 11 x 18 Gesamthöhe in cm: 14032,90 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter

-
Was ist besser Risikolebensversicherung oder sterbegeldversicherung?
Was ist besser Risikolebensversicherung oder Sterbegeldversicherung? Die Entscheidung zwischen einer Risikolebensversicherung und einer Sterbegeldversicherung hängt von den individuellen Bedürfnissen ab. Eine Risikolebensversicherung bietet finanziellen Schutz für die Hinterbliebenen im Todesfall des Versicherten und kann insbesondere für Familien mit finanziellen Verpflichtungen wie Hypotheken oder Kinderbetreuungskosten sinnvoll sein. Eine Sterbegeldversicherung hingegen dient dazu, die Kosten für die Bestattung und eventuelle Nachlassregelungen zu decken, was für ältere Menschen oder Personen ohne Hinterbliebene relevant sein kann. Es ist wichtig, die eigenen finanziellen Bedürfnisse und Ziele zu berücksichtigen, um die passende Versicherung auszuwählen. Es kann auch sinnvoll sein, mit einem Versicherungsberater zu sprechen, um eine fundierte Entscheidung zu treffen. **
-
Ist eine Sterbegeldversicherung eine Lebensversicherung?
Eine Sterbegeldversicherung ist im Grunde genommen eine spezielle Art von Lebensversicherung, die darauf abzielt, die Kosten im Zusammenhang mit dem Tod einer Person zu decken. Im Gegensatz zu anderen Lebensversicherungen, die oft eine höhere Deckungssumme bieten und auch als finanzielle Absicherung für Hinterbliebene dienen, ist das Hauptziel einer Sterbegeldversicherung die Deckung der Bestattungskosten und anderer damit verbundener Ausgaben. Daher kann man sagen, dass eine Sterbegeldversicherung eine Form der Lebensversicherung ist, die sich auf die finanzielle Vorsorge für den Todesfall konzentriert. Es ist wichtig zu beachten, dass Sterbegeldversicherungen in der Regel niedrigere Deckungssummen haben und keine langfristige finanzielle Absicherung bieten wie andere Lebensversicherungen. **
-
Was ist besser eine Risikolebensversicherung oder Kapitallebensversicherung?
Was ist besser eine Risikolebensversicherung oder Kapitallebensversicherung? Die Entscheidung zwischen einer Risikolebensversicherung und einer Kapitallebensversicherung hängt von den individuellen Bedürfnissen und Zielen ab. Eine Risikolebensversicherung bietet einen reinen Todesfallschutz und ist in der Regel günstiger als eine Kapitallebensversicherung, die zusätzlich eine Spar- oder Anlagekomponente beinhaltet. Wenn man hauptsächlich einen finanziellen Schutz für die Familie im Todesfall sucht, kann eine Risikolebensversicherung die bessere Wahl sein. Sie bietet eine hohe Versicherungssumme zu vergleichsweise niedrigen Beiträgen. Eine Kapitallebensversicherung hingegen kann als langfristige Vorsorge dienen, da sie neben dem Todesfallschutz auch eine Möglichkeit zur Kapitalbildung bietet. Allerdings sind die Kosten und Renditen bei Kapitallebensversicherungen oft intransparent und können im Vergleich zu anderen Anlageformen weniger attraktiv sein. Letztendlich sollte man sich vor Abschluss einer Versicherung gut über die eigenen Bedürfnisse und finanziellen Ziele im Klaren sein und gegebenenfalls auch professionelle Beratung in Anspruch nehmen, um **
-
Ist eine fondsgebundene Lebensversicherung eine Kapitallebensversicherung?
Eine fondsgebundene Lebensversicherung ist eine spezielle Form der Kapitallebensversicherung. Bei einer fondsgebundenen Lebensversicherung wird ein Teil der Beiträge in Investmentfonds angelegt, wodurch die Rendite und damit auch die Auszahlungssumme variieren können. Im Gegensatz dazu wird bei einer herkömmlichen Kapitallebensversicherung das Geld meist in festverzinsliche Wertpapiere oder andere konservative Anlagen investiert. Beide Arten von Lebensversicherungen bieten eine Todesfall- und eine Spar-Komponente, jedoch unterscheiden sie sich in der Art und Weise, wie das angesparte Kapital investiert wird. Letztendlich kann man sagen, dass eine fondsgebundene Lebensversicherung eine spezielle Form der Kapitallebensversicherung ist, die auf den Erträgen von Investmentfonds basiert. **

Kann man eine Risikolebensversicherung in eine Kapitallebensversicherung umwandeln?
Kann man eine Risikolebensversicherung in eine Kapitallebensversicherung umwandeln? Ja, in der Regel ist es möglich, eine Risikolebensversicherung in eine Kapitallebensversicherung umzuwandeln. Dabei wird die bestehende Risikolebensversicherung in eine Kapitallebensversicherung mit Sparanteil umgewandelt. Dies ermöglicht es, neben dem Todesfallschutz auch eine Kapitalbildung aufzubauen. Es ist jedoch wichtig zu beachten, dass sich die Beiträge und Leistungen bei einer Umwandlung ändern können. Es empfiehlt sich daher, vor einer Umwandlung eine genaue Beratung durch einen Versicherungsexperten in Anspruch zu nehmen. **
Was ist der Unterschied zwischen Risikolebensversicherung und Kapitallebensversicherung?
Was ist der Unterschied zwischen Risikolebensversicherung und Kapitallebensversicherung? Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorher festgelegte Summe an die Begünstigten aus. Sie dient hauptsächlich dazu, finanzielle Sicherheit für Hinterbliebene zu gewährleisten. Im Gegensatz dazu beinhaltet eine Kapitallebensversicherung neben dem Todesfallschutz auch eine Spar- oder Anlagekomponente. Ein Teil der Beiträge wird in einen Kapitalstock investiert, der nach Ablauf der Vertragslaufzeit an den Versicherten ausgezahlt wird. Kapitallebensversicherungen sind daher auch eine Form der Altersvorsorge. Der Unterschied liegt also in der reinen Risikoabsicherung bei der Risikolebensversicherung und der Kombination aus Risikoschutz und Kapitalaufbau bei der Kapitallebensversicherung. **
Top-Angebote
Produkte zum Begriff Wohnraum:
-
Roth, Formular, Mietvertrag für WohnraumDer Mietvertrag für Wohnraum von Roth ist ein umfassendes Formular, das speziell für die Hamburger Fassung konzipiert wurde. Mit insgesamt 12 Seiten bietet dieses Dokument alle notwendigen Informationen und rechtlichen Rahmenbedingungen für die Vermietung von Wohnraum. Es ist auf DIN A4 gefalzt und ermöglicht eine einfache Handhabung und Aufbewahrung. Der Vertrag ist so gestaltet, dass er sowohl mit Kugelschreibern, Bleistiften als auch Füllfederhaltern beschriftet werden kann, was eine flexible Nutzung gewährleistet. Zudem enthält der Mietvertrag eine Wohnungsgeberbescheinigung, die für die Anmeldung des Mieters erforderlich ist. Dieses Formular ist eine praktische Lösung für Vermieter und Mieter, die eine rechtssichere Grundlage für ihr Mietverhältnis suchen. - Enthält eine Wohnungsgeberbescheinigung für die Anmeldung des Mieters - Geeignet für verschiedene Beschriftungsarten: Kugelschreiber, Bleistift, Füllfederhalter - Umfassendes Dokument mit 12 Seiten für rechtliche Klarheit.67,58 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Der unsichtbare Wohnraum, Fachbücher von Daniel FuhrhopViele Menschen suchen Wohnraum, doch Neubau löst das Problem nicht: Er ist teuer, verbraucht Fläche und belastet das Klima. Eine Lösung verspricht der unsichtbare Wohnraum - ungenutzte Zimmer älterer Personen nach Auszug der Kinder. Daniel Fuhrhop untersucht das Potenzial der Wohnsuffizienz anhand sozialer Programme wie der Vermittlung von Wohnpaaren nach dem Modell Wohnen für Hilfe, dem Umbau von Wohnungen, dem Umzug sowie sozialer Wohnraumvermittlung. Sein Fazit: Insgesamt können so jährlich 100.000 Wohnungen entstehen - ohne Klimabelastung und mit der Chance auf Nähe und Nachbarschaft.50,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sigel, Formular, 25 MV464 Mietverträge für WohnraumEhemals Einheitsmietvertrag Format: A4 Papiertyp: holzfrei, ECF (elementar chlorfrei) 4-seitig, berücksichtigt die aktuellen gesetzlichen Regelungen mit Hausordnung Neufassung 2015. Mietvertrag (ehemals Einheitsmietvertrag) für die Vermietung von Wohnraum. Mit Hausordnung, Format DIN A4, 4-seitig. Rechtsicher und aktuell entsprechend den gesetzlichen Bestimmungen des Mietrechts inkl. BGH-Urteile. Geeignet zur Beschriftung mit der Hand oder mit der Schreibmaschine. Hauptmerkmale: Funktionen: Medienanzahl pro Paket 4 Format: A4 Farbe: Produktfarbe Weiss Gewicht & Abmessungen: Breite: 210 mm Höhe: 297 mm.44,43 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Eichinger, Christoph: Die Landesgesetze zum Verbot der Zweckentfremdung von Wohnraum.Die Landesgesetze zum Verbot der Zweckentfremdung von Wohnraum. , Kontextualisierung eines reaktivierten Rechtsgebiets. , Rück- & Bremsleuchten > Beleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 202404, Produktform: Leinen, Titel der Reihe: Schriften zum Öffentlichen Recht#1524#, Autoren: Eichinger, Christoph, Auflage: 24000, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 345, Themenüberschrift: LAW / Landlord & Tenant, Keyword: Airbnb; Angespannter Wohnungsmarkt; Kurzzeitvermietung; Leerstand; Regulierung; Sharing Economy; Zweckentfremdungsrecht; Zweckentfremdungssatzung, Fachschema: Rechtsgeschichte~Kommunalrecht~Mietrecht~Öffentliches Recht, Fachkategorie: Rechtsgeschichte~Kommunalrecht~Öffentliches Recht, Warengruppe: HC/Öffentliches Recht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 239, Breite: 162, Höhe: 23, Gewicht: 618, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,79,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist besser Risikolebensversicherung oder Kapitallebensversicherung?
Was ist besser Risikolebensversicherung oder Kapitallebensversicherung? Die Entscheidung zwischen einer Risikolebensversicherung und einer Kapitallebensversicherung hängt von den individuellen Bedürfnissen und Zielen ab. Eine Risikolebensversicherung bietet einen reinen Todesfallschutz und ist in der Regel günstiger als eine Kapitallebensversicherung. Sie eignet sich besonders für Personen, die ihre Familie finanziell absichern möchten. Eine Kapitallebensversicherung hingegen kombiniert den Todesfallschutz mit einer Kapitalanlage, die nach Ablauf der Versicherungsdauer ausgezahlt wird. Sie eignet sich für Personen, die langfristig Kapital aufbauen und gleichzeitig ihre Hinterbliebenen absichern möchten. Es ist wichtig, die individuellen finanziellen Ziele und Bedürfnisse zu berücksichtigen, um die passende Versicherung auszuwählen. Es empfiehlt sich, eine professionelle Beratung in Anspruch zu nehmen, um die richtige Entscheidung zu treffen. **
-
Was ist besser sterbegeldversicherung oder Risikolebensversicherung?
Was ist besser sterbegeldversicherung oder Risikolebensversicherung? Die Wahl zwischen einer Sterbegeldversicherung und einer Risikolebensversicherung hängt von Ihren individuellen Bedürfnissen ab. Eine Sterbegeldversicherung bietet finanzielle Unterstützung für die Bestattungskosten und kann auch andere Ausgaben abdecken, die nach dem Tod anfallen können. Eine Risikolebensversicherung hingegen bietet einen höheren Versicherungsschutz und kann dazu beitragen, die finanzielle Sicherheit Ihrer Familie zu gewährleisten, falls Sie unerwartet sterben. Es ist wichtig, die Vor- und Nachteile jeder Versicherungsoption sorgfältig abzuwägen und sich von einem Versicherungsfachmann beraten zu lassen, um die beste Entscheidung für Ihre individuelle Situation zu treffen. **
-
Was ist besser Risikolebensversicherung oder sterbegeldversicherung?
Was ist besser Risikolebensversicherung oder Sterbegeldversicherung? Die Entscheidung zwischen einer Risikolebensversicherung und einer Sterbegeldversicherung hängt von den individuellen Bedürfnissen ab. Eine Risikolebensversicherung bietet finanziellen Schutz für die Hinterbliebenen im Todesfall des Versicherten und kann insbesondere für Familien mit finanziellen Verpflichtungen wie Hypotheken oder Kinderbetreuungskosten sinnvoll sein. Eine Sterbegeldversicherung hingegen dient dazu, die Kosten für die Bestattung und eventuelle Nachlassregelungen zu decken, was für ältere Menschen oder Personen ohne Hinterbliebene relevant sein kann. Es ist wichtig, die eigenen finanziellen Bedürfnisse und Ziele zu berücksichtigen, um die passende Versicherung auszuwählen. Es kann auch sinnvoll sein, mit einem Versicherungsberater zu sprechen, um eine fundierte Entscheidung zu treffen. **
-
Ist eine Sterbegeldversicherung eine Lebensversicherung?
Eine Sterbegeldversicherung ist im Grunde genommen eine spezielle Art von Lebensversicherung, die darauf abzielt, die Kosten im Zusammenhang mit dem Tod einer Person zu decken. Im Gegensatz zu anderen Lebensversicherungen, die oft eine höhere Deckungssumme bieten und auch als finanzielle Absicherung für Hinterbliebene dienen, ist das Hauptziel einer Sterbegeldversicherung die Deckung der Bestattungskosten und anderer damit verbundener Ausgaben. Daher kann man sagen, dass eine Sterbegeldversicherung eine Form der Lebensversicherung ist, die sich auf die finanzielle Vorsorge für den Todesfall konzentriert. Es ist wichtig zu beachten, dass Sterbegeldversicherungen in der Regel niedrigere Deckungssummen haben und keine langfristige finanzielle Absicherung bieten wie andere Lebensversicherungen. **
Ähnliche Suchbegriffe für Wohnraum
-
LED Kristall Pendelleuchte für Ihren Wohnraum GLOSSYBeschreibung Design Pendelleuchte aus Chrom mit Kristallen. Diese Lampe bringt einen neuen Flair in Ihren gewählten Wohnraum und wertet diesen optisch auf. Durch die Kristalle aus Acrylglas, welche auf dem Lampenschirm aus Chrom befestigt sind, wird ein schönen Lichtspiel wiedergegeben. Ein LED Leuchtmittel ist in der Leuchte verbaut. Details Leuchte • Lampentyp: Hängeleuchte • Material: Chrom • Lampenschirm: Chrom mit Kristallen aus Acrylglas • Durchmesser x Höhe Lampenschirm in cm: 11 x 18 • Gesamthöhe in cm: 150 • Leuchtmittel: 1x LED • Leistung Leuchtmittel: 1x 4,5 Watt • Lichtstrom: 450 Lumen • Lichtfarbe: warmweiß • Stromversorgung: 220-240V, 50-60Hz Details Leuchtmittel • Leuchtmitteltyp: LED • Lichtstrom: 450 lm (Lumen) • Energieverbrauch: 4,5 kWh/1000h • Farbtemperatur: 3100 K (Kelvin) • Lichtfarbe: warmweiß • Nennleistungsaufnahme: 4,5 W (Watt) • Nennleistungsdauer: 30.000 h (Stunden) • Schaltzyklen: ca. 20.000x • Betriebsspannung: 220-240 V (Volt) • Netzfrequenz: 50 Hz (Hertz) • Quecksilbergehalt : 0 mg (Milligramm) • Dimmbar: Nein • Zündzeit: Lampentyp: Hängeleuchte Material: Chrom Lampenschirm: Chrom mit Kristallen aus Acrylglas Durchmesser x Höhe Lampenschirm in cm: 11 x 18 Gesamthöhe in cm: 14032,90 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
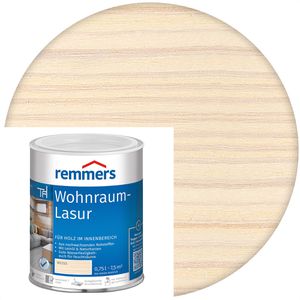
Remmers Holzlasur Wohnraum-Lasur, 0,75l, innen, weißWasserbasierte Wachslasur mit Naturharz und Leinölfirnis Holzschutz für Holz im Innenbereich Auch in Feuchträumen einsetzbar Bis zu 10-20 qm/l Reichweite Für Wand- und Deckenverkleidungen, Möbel & Innentüren, Treppen und Parkett Geeignet für Kindermöbel und Spielzeug, speichel- und schweißecht lt. DIN EN 71-3 Chemikalienbeständig lt. DIN 68861, 1C Gute Verarbeitungseigenschaften Sehr gute Wasserbeständigkeit (Abperleffekt) Blockfest - kein Verkleben bei Fenstern und Türen Frei von Bioziden & Cobalt Merkmale: geeignet für: innen Ausführung: wasserbasiert Farbe: weiß Gebindegröße: 0,75 l weitere Produktinformationen: Inhalt: 750ml, Warnhinweise: EUH211: Achtung! Beim Sprühen können gefährliche lungengängige Tröpfchen entstehen. Aerosol oder Nebel nicht einatmen. Enthält: EUH208: Enthält 1,2-Benzisothiazol-3(2H)-on, Reaktionsmasse aus 5-Chlor-2- methyl-2H-isothiazol-3-on und 2-Methyl-2H-isothiazol-3-on (3:1). Kann allergische Reaktionen hervorrufen. Hinweis: Holzlasur vorsichtig verwenden. Vor Gebrauch stets Etikett und Produktinformationen lesen.29,98 €*Versand: 8,91 €Sichere Weiterleitung zum Anbieter
-
Was ist besser eine Risikolebensversicherung oder Kapitallebensversicherung?
Was ist besser eine Risikolebensversicherung oder Kapitallebensversicherung? Die Entscheidung zwischen einer Risikolebensversicherung und einer Kapitallebensversicherung hängt von den individuellen Bedürfnissen und Zielen ab. Eine Risikolebensversicherung bietet einen reinen Todesfallschutz und ist in der Regel günstiger als eine Kapitallebensversicherung, die zusätzlich eine Spar- oder Anlagekomponente beinhaltet. Wenn man hauptsächlich einen finanziellen Schutz für die Familie im Todesfall sucht, kann eine Risikolebensversicherung die bessere Wahl sein. Sie bietet eine hohe Versicherungssumme zu vergleichsweise niedrigen Beiträgen. Eine Kapitallebensversicherung hingegen kann als langfristige Vorsorge dienen, da sie neben dem Todesfallschutz auch eine Möglichkeit zur Kapitalbildung bietet. Allerdings sind die Kosten und Renditen bei Kapitallebensversicherungen oft intransparent und können im Vergleich zu anderen Anlageformen weniger attraktiv sein. Letztendlich sollte man sich vor Abschluss einer Versicherung gut über die eigenen Bedürfnisse und finanziellen Ziele im Klaren sein und gegebenenfalls auch professionelle Beratung in Anspruch nehmen, um **
-
Ist eine fondsgebundene Lebensversicherung eine Kapitallebensversicherung?
Eine fondsgebundene Lebensversicherung ist eine spezielle Form der Kapitallebensversicherung. Bei einer fondsgebundenen Lebensversicherung wird ein Teil der Beiträge in Investmentfonds angelegt, wodurch die Rendite und damit auch die Auszahlungssumme variieren können. Im Gegensatz dazu wird bei einer herkömmlichen Kapitallebensversicherung das Geld meist in festverzinsliche Wertpapiere oder andere konservative Anlagen investiert. Beide Arten von Lebensversicherungen bieten eine Todesfall- und eine Spar-Komponente, jedoch unterscheiden sie sich in der Art und Weise, wie das angesparte Kapital investiert wird. Letztendlich kann man sagen, dass eine fondsgebundene Lebensversicherung eine spezielle Form der Kapitallebensversicherung ist, die auf den Erträgen von Investmentfonds basiert. **
-
Kann man eine Risikolebensversicherung in eine Kapitallebensversicherung umwandeln?
Kann man eine Risikolebensversicherung in eine Kapitallebensversicherung umwandeln? Ja, in der Regel ist es möglich, eine Risikolebensversicherung in eine Kapitallebensversicherung umzuwandeln. Dabei wird die bestehende Risikolebensversicherung in eine Kapitallebensversicherung mit Sparanteil umgewandelt. Dies ermöglicht es, neben dem Todesfallschutz auch eine Kapitalbildung aufzubauen. Es ist jedoch wichtig zu beachten, dass sich die Beiträge und Leistungen bei einer Umwandlung ändern können. Es empfiehlt sich daher, vor einer Umwandlung eine genaue Beratung durch einen Versicherungsexperten in Anspruch zu nehmen. **
-
Was ist der Unterschied zwischen Risikolebensversicherung und Kapitallebensversicherung?
Was ist der Unterschied zwischen Risikolebensversicherung und Kapitallebensversicherung? Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorher festgelegte Summe an die Begünstigten aus. Sie dient hauptsächlich dazu, finanzielle Sicherheit für Hinterbliebene zu gewährleisten. Im Gegensatz dazu beinhaltet eine Kapitallebensversicherung neben dem Todesfallschutz auch eine Spar- oder Anlagekomponente. Ein Teil der Beiträge wird in einen Kapitalstock investiert, der nach Ablauf der Vertragslaufzeit an den Versicherten ausgezahlt wird. Kapitallebensversicherungen sind daher auch eine Form der Altersvorsorge. Der Unterschied liegt also in der reinen Risikoabsicherung bei der Risikolebensversicherung und der Kombination aus Risikoschutz und Kapitalaufbau bei der Kapitallebensversicherung. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.