Domain lebensversicherung-england.de kaufen?
Wir ziehen mit dem Projekt
lebensversicherung-england.de um.
Sind Sie am Kauf der Domain
lebensversicherung-england.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain lebensversicherung-england.de kaufen?
Was ist besser Risikolebensversicherung oder Kapitallebensversicherung?
Was ist besser Risikolebensversicherung oder Kapitallebensversicherung? Die Entscheidung zwischen einer Risikolebensversicherung und einer Kapitallebensversicherung hängt von den individuellen Bedürfnissen und Zielen ab. Eine Risikolebensversicherung bietet einen reinen Todesfallschutz und ist in der Regel günstiger als eine Kapitallebensversicherung. Sie eignet sich besonders für Personen, die ihre Familie finanziell absichern möchten. Eine Kapitallebensversicherung hingegen kombiniert den Todesfallschutz mit einer Kapitalanlage, die nach Ablauf der Versicherungsdauer ausgezahlt wird. Sie eignet sich für Personen, die langfristig Kapital aufbauen und gleichzeitig ihre Hinterbliebenen absichern möchten. Es ist wichtig, die individuellen finanziellen Ziele und Bedürfnisse zu berücksichtigen, um die passende Versicherung auszuwählen. Es empfiehlt sich, eine professionelle Beratung in Anspruch zu nehmen, um die richtige Entscheidung zu treffen. **
Was ist besser sterbegeldversicherung oder Risikolebensversicherung?
Was ist besser sterbegeldversicherung oder Risikolebensversicherung? Die Wahl zwischen einer Sterbegeldversicherung und einer Risikolebensversicherung hängt von Ihren individuellen Bedürfnissen ab. Eine Sterbegeldversicherung bietet finanzielle Unterstützung für die Bestattungskosten und kann auch andere Ausgaben abdecken, die nach dem Tod anfallen können. Eine Risikolebensversicherung hingegen bietet einen höheren Versicherungsschutz und kann dazu beitragen, die finanzielle Sicherheit Ihrer Familie zu gewährleisten, falls Sie unerwartet sterben. Es ist wichtig, die Vor- und Nachteile jeder Versicherungsoption sorgfältig abzuwägen und sich von einem Versicherungsfachmann beraten zu lassen, um die beste Entscheidung für Ihre individuelle Situation zu treffen. **
Ähnliche Suchbegriffe für Verarbeitung
Top-Angebote
Produkte zum Begriff Verarbeitung:
-
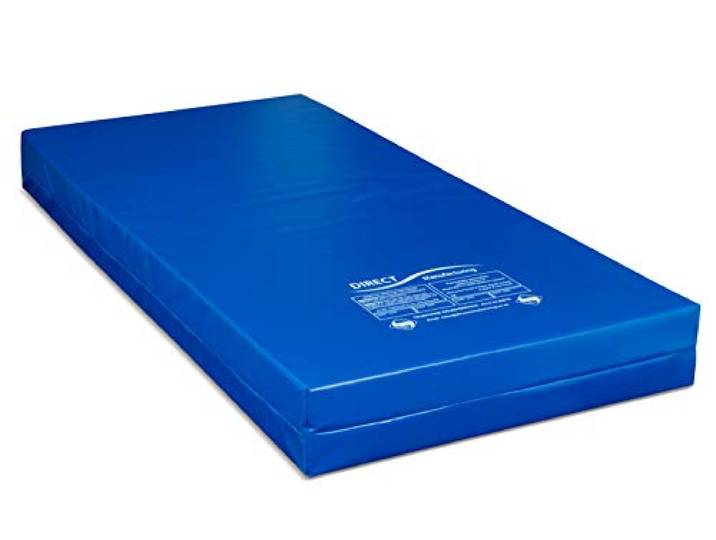
Direct Verarbeitung Anti Vandal MatratzeDirect Verarbeitung Anti Vandal Matratze. Heavy Duty anti-vandal, Wasserdicht und leicht zu reinigende für Hygiene Ideal für anspruchsvolle Umgebungen wie es ist versiegelt, keine Öffnung. Größe – Single Matratze, 190,5 x 88,9 x 17,8 cm – 190 cm x 90 cm x 18 cm Farbe:Blau379,52 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Leibold, Kevin: Die Verarbeitung personenbezogener Daten im BewerbungsverfahrenDie Verarbeitung personenbezogener Daten im Bewerbungsverfahren , Das Werk untersucht die datenschutzrechtlichen Erlaubnisnormen für die Verarbeitung personenbezogener Daten in der Bewerbungsphase. Zu Beginn wird das Bewerbungsverfahren detailliert beschrieben, einschließlich der gängigen Methoden zur Einreichung von Bewerbungen und der besonderen Bedeutung der Verschlüsselungspflicht bei E-Mail-Kommunikation und Webseiten. Dabei wird geprüft, ob Arbeitgeber verpflichtet sind, die Kommunikation zu verschlüsseln und ob Bewerber diese Verpflichtung durch Einwilligung ausschließen können. Es werden die Anwendungsbereiche der DSGVO und des BDSG beleuchtet und das Problem der unaufgeforderten Informationen sowie deren rechtliche Einordnung thematisiert. Ein besonderes Augenmerk liegt auf der "Spezifizierungsklausel" des Art. 88 DSGVO im Zusammenhang mit § 26 BDSG, die ausführlich analysiert wird. Zudem werden die Grundsätze der Datenverarbeitung nach Art. 5 Abs. 1 DSGVO untersucht, wobei insbesondere die Zweckbindung und Zweckänderung nach Art. 6 Abs. 4 DSGVO im Fokus stehen. Der Grundsatz der Speicherbegrenzung und die rechtlichen Vorgaben zur Speicherung von Bewerbungsunterlagen werden ebenfalls behandelt. Ein weiterer Schwerpunkt liegt auf den datenschutzrechtlichen Erlaubnisnormen, insbesondere dem rechtlichen Charakter von § 26 BDSG und dessen Vereinbarkeit mit Art. 88 DSGVO. Es wird untersucht, ob nationale Erlaubnisnormen geschaffen werden können. Die Rolle von Kollektivvereinbarungen und die Einwilligungen der Bewerber werden ebenfalls analysiert. Abschließend wird die Verarbeitung besonderer Kategorien personenbezogener Daten nach Art. 9 DSGVO in der Bewerbungsphase untersucht, einschließlich der relevanten Ausnahmetatbestände und deren Verhältnis zu den allgemeinen Erlaubnisnormen. , Warnleuchten > Zusatzbeleuchtung , Auflage: 1. Auflage 2024, Erscheinungsjahr: 20240819, Produktform: Kartoniert, Titel der Reihe: Datenschutzberater##, Autoren: Leibold, Kevin, Auflage: 24001, Auflage/Ausgabe: 1. Auflage 2024, Keyword: Art. 5 Abs. 1 DSGVO und die Zweckänderung nach Art. 6 Abs. 4 DSGVO; Art. 88 DSGVO im Zusammenhang mit § 26 BDSG; Art. 9 DSGVO in der Bewerbungsphase; BDSG; Bewerbungsverfahren; Buch Recht; Bücher für Juristen; DSGVO; Datenschutz; Datenschutz-Grundverordnung; Datenschutzrecht; Deutsche Gesetze Buch; Deutscher Fachverlag GmbH; Fachbuch Recht; Fachbuch Verlag; Fachbücher Recht; Fachliteratur Recht; Fachmedien Recht und Wirtschaft; Gesetzbuch bestellen; Gesetze Buch; Gesetze Bücher; Gesetze kaufen; Jura Bücher; Jura recht; Kevin Leibold; Nachschlagewerk; Nachschlagewerk Recht; Recht Buch; Recht Verlag; Recht und Wirtschaft; Recht und Wirtschaft Verlag; Verlag Recht Wirtschaft, Fachschema: Datenschutzrecht, Fachkategorie: Arbeitsrecht, allgemein, Warengruppe: TB/Handels- und Wirtschaftsrecht, Arbeits- und Soz, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 149, Höhe: 35, Gewicht: 874, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,109,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Lebensversicherung als Instrument der privaten Altersvorsorge unter besonderer Berücksichtigung der Chancen und Risiken fondsgebundenerDie Lebensversicherung Als Instrument Der Privaten Altersvorsorge Unter Besonderer Berücksichtigung Der Chancen Und Risiken Fondsgebundener Lebensversicherungen, Taschenbuch Von Erik Schmalen, Grin, 978-3-8386-2438-9, Seitenanzahl: 9248,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
hochwertige Chesterfield-Ausführung, sehr hochwertige Verarbeitunghochwertige Chesterfield-Ausführung, sehr hochwertige Verarbeitung. Produktdetails: Markeninformationen: Love your home - Für die Marke Home affaire ist die Liebe zum eigenen Zuhause seit 2001 Anspruch und Ausgangspunkt für die eigenen Produkte. Hinweg über Stile und Räume bietet die Marke alles, um die eigenen Träume zu verwirklichen von Modern bis hin zu Klassisch., Ausstattung & Funktionen: Stellvariante: Ottomane rechts, Art Polsterung: Polyätherschaum-Polsterung, Anzahl Sitzkissen: 5, Anzahl Füße: 8 Stk., Art Füße: Vierkantfuß, Raumgewicht: 30 kg/m³, Anzahl Armlehnen: 2, Maßangaben: Breite: 247 cm, Tiefe: 227 cm, Höhe: 67 cm, Sitzhöhe: 44 cm, Breite Sitzfläche: 183 cm, Tiefe Sitzfläche: 69 cm, Breite Armlehnen: 25 cm, Tiefe Armlehnen: 98 cm, Höhe Armlehnen: 67 cm, Breite Füße: 12,5 cm, Tiefe Füße: 12,5 cm, Höhe Füße: 4 cm, Bodenfreiheit: 4 cm, Breite Rückenlehne: 183 cm, Tiefe Hauptelement: 98 cm, Belastbarkeit maximal: 350 kg, Gewicht: 107 kg, Belastbarkeit pro Sitzplatz: 120 kg, Hinweis Maßangaben: Alle Angaben sind ca.-Maße., Material: Bezug: Samtvelours, Abriebfestigkeit Bezug: 4-5 (gut - sehr gut), Pillingbildung Bezug: 4-5 (gering bis sehr gering), Material Korpus: Holzwerkstoff, Material Untergestell: Massivholz, Material Füße: Kunststoff, Holzart: Buche, Kiefer, Materialhinweis: Das Label des FSC® weist nach, dass Sie mit dem Kauf dieser Produkte vorbildliche Waldwirtschaft - nach den strengen sozialen und wirtschaftlichen Standards des Forest Stewardship Council® - fördern und die Waldressourcen schonen., Information Materialzusammensetzung: 100% Polyester, Scheuerbeständigkeit Bezug: 100.000 Scheuertouren, Farbe: Farbbezeichnung: dunkelblau, Farbhinweise: Bitte beachten Sie, dass bei Online-Bildern der Artikel die Farben auf dem heimischen Monitor von den Originalfarbtönen abweichen können., Farbe Füße: wenge, Lieferung & Montage: Anzahl Packstücke: 2 Stk., Aufbauhinweise: einfache Selbstmontage mit Aufbauanleitung, Lieferzustand: teilmontiert,nur einhaken, Hinweise: Pflegehinweise: Bitte beachten Sie die Pflegehinweise gemäß dem beiliegenden Produkt- und Materialpass., Wissenswertes: Art Herstellung: handgefertigt, Serie: Serie: Kalina cm cm cm Maße:B/H/T: 247cm x 67cm x 227cm, Samtvelours, Ottomane rechts cm Farbe:dunkelblau Material:100% Polyester Holzart:Buche,Kiefer2339,99 €*Versand: 39,95 €Sichere Weiterleitung zum Anbieter



-
Was ist besser Risikolebensversicherung oder sterbegeldversicherung?
Was ist besser Risikolebensversicherung oder Sterbegeldversicherung? Die Entscheidung zwischen einer Risikolebensversicherung und einer Sterbegeldversicherung hängt von den individuellen Bedürfnissen ab. Eine Risikolebensversicherung bietet finanziellen Schutz für die Hinterbliebenen im Todesfall des Versicherten und kann insbesondere für Familien mit finanziellen Verpflichtungen wie Hypotheken oder Kinderbetreuungskosten sinnvoll sein. Eine Sterbegeldversicherung hingegen dient dazu, die Kosten für die Bestattung und eventuelle Nachlassregelungen zu decken, was für ältere Menschen oder Personen ohne Hinterbliebene relevant sein kann. Es ist wichtig, die eigenen finanziellen Bedürfnisse und Ziele zu berücksichtigen, um die passende Versicherung auszuwählen. Es kann auch sinnvoll sein, mit einem Versicherungsberater zu sprechen, um eine fundierte Entscheidung zu treffen. **
-
Ist eine Sterbegeldversicherung eine Lebensversicherung?
Eine Sterbegeldversicherung ist im Grunde genommen eine spezielle Art von Lebensversicherung, die darauf abzielt, die Kosten im Zusammenhang mit dem Tod einer Person zu decken. Im Gegensatz zu anderen Lebensversicherungen, die oft eine höhere Deckungssumme bieten und auch als finanzielle Absicherung für Hinterbliebene dienen, ist das Hauptziel einer Sterbegeldversicherung die Deckung der Bestattungskosten und anderer damit verbundener Ausgaben. Daher kann man sagen, dass eine Sterbegeldversicherung eine Form der Lebensversicherung ist, die sich auf die finanzielle Vorsorge für den Todesfall konzentriert. Es ist wichtig zu beachten, dass Sterbegeldversicherungen in der Regel niedrigere Deckungssummen haben und keine langfristige finanzielle Absicherung bieten wie andere Lebensversicherungen. **
-
Was ist besser eine Risikolebensversicherung oder Kapitallebensversicherung?
Was ist besser eine Risikolebensversicherung oder Kapitallebensversicherung? Die Entscheidung zwischen einer Risikolebensversicherung und einer Kapitallebensversicherung hängt von den individuellen Bedürfnissen und Zielen ab. Eine Risikolebensversicherung bietet einen reinen Todesfallschutz und ist in der Regel günstiger als eine Kapitallebensversicherung, die zusätzlich eine Spar- oder Anlagekomponente beinhaltet. Wenn man hauptsächlich einen finanziellen Schutz für die Familie im Todesfall sucht, kann eine Risikolebensversicherung die bessere Wahl sein. Sie bietet eine hohe Versicherungssumme zu vergleichsweise niedrigen Beiträgen. Eine Kapitallebensversicherung hingegen kann als langfristige Vorsorge dienen, da sie neben dem Todesfallschutz auch eine Möglichkeit zur Kapitalbildung bietet. Allerdings sind die Kosten und Renditen bei Kapitallebensversicherungen oft intransparent und können im Vergleich zu anderen Anlageformen weniger attraktiv sein. Letztendlich sollte man sich vor Abschluss einer Versicherung gut über die eigenen Bedürfnisse und finanziellen Ziele im Klaren sein und gegebenenfalls auch professionelle Beratung in Anspruch nehmen, um **
-
Ist eine fondsgebundene Lebensversicherung eine Kapitallebensversicherung?
Eine fondsgebundene Lebensversicherung ist eine spezielle Form der Kapitallebensversicherung. Bei einer fondsgebundenen Lebensversicherung wird ein Teil der Beiträge in Investmentfonds angelegt, wodurch die Rendite und damit auch die Auszahlungssumme variieren können. Im Gegensatz dazu wird bei einer herkömmlichen Kapitallebensversicherung das Geld meist in festverzinsliche Wertpapiere oder andere konservative Anlagen investiert. Beide Arten von Lebensversicherungen bieten eine Todesfall- und eine Spar-Komponente, jedoch unterscheiden sie sich in der Art und Weise, wie das angesparte Kapital investiert wird. Letztendlich kann man sagen, dass eine fondsgebundene Lebensversicherung eine spezielle Form der Kapitallebensversicherung ist, die auf den Erträgen von Investmentfonds basiert. **


Kann man eine Risikolebensversicherung in eine Kapitallebensversicherung umwandeln?
Kann man eine Risikolebensversicherung in eine Kapitallebensversicherung umwandeln? Ja, in der Regel ist es möglich, eine Risikolebensversicherung in eine Kapitallebensversicherung umzuwandeln. Dabei wird die bestehende Risikolebensversicherung in eine Kapitallebensversicherung mit Sparanteil umgewandelt. Dies ermöglicht es, neben dem Todesfallschutz auch eine Kapitalbildung aufzubauen. Es ist jedoch wichtig zu beachten, dass sich die Beiträge und Leistungen bei einer Umwandlung ändern können. Es empfiehlt sich daher, vor einer Umwandlung eine genaue Beratung durch einen Versicherungsexperten in Anspruch zu nehmen. **
Was ist der Unterschied zwischen Risikolebensversicherung und Kapitallebensversicherung?
Was ist der Unterschied zwischen Risikolebensversicherung und Kapitallebensversicherung? Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorher festgelegte Summe an die Begünstigten aus. Sie dient hauptsächlich dazu, finanzielle Sicherheit für Hinterbliebene zu gewährleisten. Im Gegensatz dazu beinhaltet eine Kapitallebensversicherung neben dem Todesfallschutz auch eine Spar- oder Anlagekomponente. Ein Teil der Beiträge wird in einen Kapitalstock investiert, der nach Ablauf der Vertragslaufzeit an den Versicherten ausgezahlt wird. Kapitallebensversicherungen sind daher auch eine Form der Altersvorsorge. Der Unterschied liegt also in der reinen Risikoabsicherung bei der Risikolebensversicherung und der Kombination aus Risikoschutz und Kapitalaufbau bei der Kapitallebensversicherung. **
Top-Angebote
Produkte zum Begriff Verarbeitung:
-
Direct Verarbeitung Anti Vandal MatratzeDirect Verarbeitung Anti Vandal Matratze. Heavy Duty anti-vandal, Wasserdicht und leicht zu reinigende für Hygiene Ideal für anspruchsvolle Umgebungen wie es ist versiegelt, keine Öffnung. Größe – Single Matratze, 190,5 x 88,9 x 17,8 cm – 190 cm x 90 cm x 18 cm Farbe:Blau379,52 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Leibold, Kevin: Die Verarbeitung personenbezogener Daten im BewerbungsverfahrenDie Verarbeitung personenbezogener Daten im Bewerbungsverfahren , Das Werk untersucht die datenschutzrechtlichen Erlaubnisnormen für die Verarbeitung personenbezogener Daten in der Bewerbungsphase. Zu Beginn wird das Bewerbungsverfahren detailliert beschrieben, einschließlich der gängigen Methoden zur Einreichung von Bewerbungen und der besonderen Bedeutung der Verschlüsselungspflicht bei E-Mail-Kommunikation und Webseiten. Dabei wird geprüft, ob Arbeitgeber verpflichtet sind, die Kommunikation zu verschlüsseln und ob Bewerber diese Verpflichtung durch Einwilligung ausschließen können. Es werden die Anwendungsbereiche der DSGVO und des BDSG beleuchtet und das Problem der unaufgeforderten Informationen sowie deren rechtliche Einordnung thematisiert. Ein besonderes Augenmerk liegt auf der "Spezifizierungsklausel" des Art. 88 DSGVO im Zusammenhang mit § 26 BDSG, die ausführlich analysiert wird. Zudem werden die Grundsätze der Datenverarbeitung nach Art. 5 Abs. 1 DSGVO untersucht, wobei insbesondere die Zweckbindung und Zweckänderung nach Art. 6 Abs. 4 DSGVO im Fokus stehen. Der Grundsatz der Speicherbegrenzung und die rechtlichen Vorgaben zur Speicherung von Bewerbungsunterlagen werden ebenfalls behandelt. Ein weiterer Schwerpunkt liegt auf den datenschutzrechtlichen Erlaubnisnormen, insbesondere dem rechtlichen Charakter von § 26 BDSG und dessen Vereinbarkeit mit Art. 88 DSGVO. Es wird untersucht, ob nationale Erlaubnisnormen geschaffen werden können. Die Rolle von Kollektivvereinbarungen und die Einwilligungen der Bewerber werden ebenfalls analysiert. Abschließend wird die Verarbeitung besonderer Kategorien personenbezogener Daten nach Art. 9 DSGVO in der Bewerbungsphase untersucht, einschließlich der relevanten Ausnahmetatbestände und deren Verhältnis zu den allgemeinen Erlaubnisnormen. , Warnleuchten > Zusatzbeleuchtung , Auflage: 1. Auflage 2024, Erscheinungsjahr: 20240819, Produktform: Kartoniert, Titel der Reihe: Datenschutzberater##, Autoren: Leibold, Kevin, Auflage: 24001, Auflage/Ausgabe: 1. Auflage 2024, Keyword: Art. 5 Abs. 1 DSGVO und die Zweckänderung nach Art. 6 Abs. 4 DSGVO; Art. 88 DSGVO im Zusammenhang mit § 26 BDSG; Art. 9 DSGVO in der Bewerbungsphase; BDSG; Bewerbungsverfahren; Buch Recht; Bücher für Juristen; DSGVO; Datenschutz; Datenschutz-Grundverordnung; Datenschutzrecht; Deutsche Gesetze Buch; Deutscher Fachverlag GmbH; Fachbuch Recht; Fachbuch Verlag; Fachbücher Recht; Fachliteratur Recht; Fachmedien Recht und Wirtschaft; Gesetzbuch bestellen; Gesetze Buch; Gesetze Bücher; Gesetze kaufen; Jura Bücher; Jura recht; Kevin Leibold; Nachschlagewerk; Nachschlagewerk Recht; Recht Buch; Recht Verlag; Recht und Wirtschaft; Recht und Wirtschaft Verlag; Verlag Recht Wirtschaft, Fachschema: Datenschutzrecht, Fachkategorie: Arbeitsrecht, allgemein, Warengruppe: TB/Handels- und Wirtschaftsrecht, Arbeits- und Soz, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 149, Höhe: 35, Gewicht: 874, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,109,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist besser Risikolebensversicherung oder Kapitallebensversicherung?
Was ist besser Risikolebensversicherung oder Kapitallebensversicherung? Die Entscheidung zwischen einer Risikolebensversicherung und einer Kapitallebensversicherung hängt von den individuellen Bedürfnissen und Zielen ab. Eine Risikolebensversicherung bietet einen reinen Todesfallschutz und ist in der Regel günstiger als eine Kapitallebensversicherung. Sie eignet sich besonders für Personen, die ihre Familie finanziell absichern möchten. Eine Kapitallebensversicherung hingegen kombiniert den Todesfallschutz mit einer Kapitalanlage, die nach Ablauf der Versicherungsdauer ausgezahlt wird. Sie eignet sich für Personen, die langfristig Kapital aufbauen und gleichzeitig ihre Hinterbliebenen absichern möchten. Es ist wichtig, die individuellen finanziellen Ziele und Bedürfnisse zu berücksichtigen, um die passende Versicherung auszuwählen. Es empfiehlt sich, eine professionelle Beratung in Anspruch zu nehmen, um die richtige Entscheidung zu treffen. **
-
Was ist besser sterbegeldversicherung oder Risikolebensversicherung?
Was ist besser sterbegeldversicherung oder Risikolebensversicherung? Die Wahl zwischen einer Sterbegeldversicherung und einer Risikolebensversicherung hängt von Ihren individuellen Bedürfnissen ab. Eine Sterbegeldversicherung bietet finanzielle Unterstützung für die Bestattungskosten und kann auch andere Ausgaben abdecken, die nach dem Tod anfallen können. Eine Risikolebensversicherung hingegen bietet einen höheren Versicherungsschutz und kann dazu beitragen, die finanzielle Sicherheit Ihrer Familie zu gewährleisten, falls Sie unerwartet sterben. Es ist wichtig, die Vor- und Nachteile jeder Versicherungsoption sorgfältig abzuwägen und sich von einem Versicherungsfachmann beraten zu lassen, um die beste Entscheidung für Ihre individuelle Situation zu treffen. **
-
Was ist besser Risikolebensversicherung oder sterbegeldversicherung?
Was ist besser Risikolebensversicherung oder Sterbegeldversicherung? Die Entscheidung zwischen einer Risikolebensversicherung und einer Sterbegeldversicherung hängt von den individuellen Bedürfnissen ab. Eine Risikolebensversicherung bietet finanziellen Schutz für die Hinterbliebenen im Todesfall des Versicherten und kann insbesondere für Familien mit finanziellen Verpflichtungen wie Hypotheken oder Kinderbetreuungskosten sinnvoll sein. Eine Sterbegeldversicherung hingegen dient dazu, die Kosten für die Bestattung und eventuelle Nachlassregelungen zu decken, was für ältere Menschen oder Personen ohne Hinterbliebene relevant sein kann. Es ist wichtig, die eigenen finanziellen Bedürfnisse und Ziele zu berücksichtigen, um die passende Versicherung auszuwählen. Es kann auch sinnvoll sein, mit einem Versicherungsberater zu sprechen, um eine fundierte Entscheidung zu treffen. **
-
Ist eine Sterbegeldversicherung eine Lebensversicherung?
Eine Sterbegeldversicherung ist im Grunde genommen eine spezielle Art von Lebensversicherung, die darauf abzielt, die Kosten im Zusammenhang mit dem Tod einer Person zu decken. Im Gegensatz zu anderen Lebensversicherungen, die oft eine höhere Deckungssumme bieten und auch als finanzielle Absicherung für Hinterbliebene dienen, ist das Hauptziel einer Sterbegeldversicherung die Deckung der Bestattungskosten und anderer damit verbundener Ausgaben. Daher kann man sagen, dass eine Sterbegeldversicherung eine Form der Lebensversicherung ist, die sich auf die finanzielle Vorsorge für den Todesfall konzentriert. Es ist wichtig zu beachten, dass Sterbegeldversicherungen in der Regel niedrigere Deckungssummen haben und keine langfristige finanzielle Absicherung bieten wie andere Lebensversicherungen. **
Ähnliche Suchbegriffe für Verarbeitung
-
Die Lebensversicherung als Instrument der privaten Altersvorsorge unter besonderer Berücksichtigung der Chancen und Risiken fondsgebundenerDie Lebensversicherung Als Instrument Der Privaten Altersvorsorge Unter Besonderer Berücksichtigung Der Chancen Und Risiken Fondsgebundener Lebensversicherungen, Taschenbuch Von Erik Schmalen, Grin, 978-3-8386-2438-9, Seitenanzahl: 9248,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
hochwertige Chesterfield-Ausführung, sehr hochwertige Verarbeitunghochwertige Chesterfield-Ausführung, sehr hochwertige Verarbeitung. Produktdetails: Markeninformationen: Love your home - Für die Marke Home affaire ist die Liebe zum eigenen Zuhause seit 2001 Anspruch und Ausgangspunkt für die eigenen Produkte. Hinweg über Stile und Räume bietet die Marke alles, um die eigenen Träume zu verwirklichen von Modern bis hin zu Klassisch., Ausstattung & Funktionen: Stellvariante: Ottomane rechts, Art Polsterung: Polyätherschaum-Polsterung, Anzahl Sitzkissen: 5, Anzahl Füße: 8 Stk., Art Füße: Vierkantfuß, Raumgewicht: 30 kg/m³, Anzahl Armlehnen: 2, Maßangaben: Breite: 247 cm, Tiefe: 227 cm, Höhe: 67 cm, Sitzhöhe: 44 cm, Breite Sitzfläche: 183 cm, Tiefe Sitzfläche: 69 cm, Breite Armlehnen: 25 cm, Tiefe Armlehnen: 98 cm, Höhe Armlehnen: 67 cm, Breite Füße: 12,5 cm, Tiefe Füße: 12,5 cm, Höhe Füße: 4 cm, Bodenfreiheit: 4 cm, Breite Rückenlehne: 183 cm, Tiefe Hauptelement: 98 cm, Belastbarkeit maximal: 350 kg, Gewicht: 107 kg, Belastbarkeit pro Sitzplatz: 120 kg, Hinweis Maßangaben: Alle Angaben sind ca.-Maße., Material: Bezug: Samtvelours, Abriebfestigkeit Bezug: 4-5 (gut - sehr gut), Pillingbildung Bezug: 4-5 (gering bis sehr gering), Material Korpus: Holzwerkstoff, Material Untergestell: Massivholz, Material Füße: Kunststoff, Holzart: Buche, Kiefer, Materialhinweis: Das Label des FSC® weist nach, dass Sie mit dem Kauf dieser Produkte vorbildliche Waldwirtschaft - nach den strengen sozialen und wirtschaftlichen Standards des Forest Stewardship Council® - fördern und die Waldressourcen schonen., Information Materialzusammensetzung: 100% Polyester, Scheuerbeständigkeit Bezug: 100.000 Scheuertouren, Farbe: Farbbezeichnung: dunkelblau, Farbhinweise: Bitte beachten Sie, dass bei Online-Bildern der Artikel die Farben auf dem heimischen Monitor von den Originalfarbtönen abweichen können., Farbe Füße: wenge, Lieferung & Montage: Anzahl Packstücke: 2 Stk., Aufbauhinweise: einfache Selbstmontage mit Aufbauanleitung, Lieferzustand: teilmontiert,nur einhaken, Hinweise: Pflegehinweise: Bitte beachten Sie die Pflegehinweise gemäß dem beiliegenden Produkt- und Materialpass., Wissenswertes: Art Herstellung: handgefertigt, Serie: Serie: Kalina cm cm cm Maße:B/H/T: 247cm x 67cm x 227cm, Samtvelours, Ottomane rechts cm Farbe:dunkelblau Material:100% Polyester Holzart:Buche,Kiefer2339,99 €*Versand: 39,95 €Sichere Weiterleitung zum Anbieter
-
hochwertige Chesterfield-Ausführung, sehr hochwertige Verarbeitunghochwertige Chesterfield-Ausführung, sehr hochwertige Verarbeitung. Produktdetails: Markeninformationen: Love your home - Für die Marke Home affaire ist die Liebe zum eigenen Zuhause seit 2001 Anspruch und Ausgangspunkt für die eigenen Produkte. Hinweg über Stile und Räume bietet die Marke alles, um die eigenen Träume zu verwirklichen von Modern bis hin zu Klassisch., Ausstattung & Funktionen: Stellvariante: Ottomane rechts, Art Polsterung: Polyätherschaum-Polsterung, Anzahl Sitzkissen: 5, Anzahl Füße: 8 Stk., Art Füße: Vierkantfuß, Raumgewicht: 30 kg/m³, Anzahl Armlehnen: 2, Maßangaben: Breite: 247 cm, Tiefe: 227 cm, Höhe: 67 cm, Sitzhöhe: 44 cm, Breite Sitzfläche: 183 cm, Tiefe Sitzfläche: 69 cm, Breite Armlehnen: 25 cm, Tiefe Armlehnen: 98 cm, Höhe Armlehnen: 67 cm, Breite Füße: 12,5 cm, Tiefe Füße: 12,5 cm, Höhe Füße: 4 cm, Bodenfreiheit: 4 cm, Breite Rückenlehne: 183 cm, Tiefe Hauptelement: 98 cm, Belastbarkeit maximal: 350 kg, Gewicht: 107 kg, Belastbarkeit pro Sitzplatz: 120 kg, Hinweis Maßangaben: Alle Angaben sind ca.-Maße., Material: Bezug: Struktur, Abriebfestigkeit Bezug: 4-5 (gut - sehr gut), Pillingbildung Bezug: 5 (sehr gering), Material Korpus: Holzwerkstoff, Material Untergestell: Massivholz, Material Füße: Kunststoff, Holzart: Buche, Kiefer, Materialhinweis: Das Label des FSC® weist nach, dass Sie mit dem Kauf dieser Produkte vorbildliche Waldwirtschaft - nach den strengen sozialen und wirtschaftlichen Standards des Forest Stewardship Council® - fördern und die Waldressourcen schonen., Information Materialzusammensetzung: 100% Polyester, Scheuerbeständigkeit Bezug: 40.000 Scheuertouren, Farbe: Farbbezeichnung: creme, Farbhinweise: Bitte beachten Sie, dass bei Online-Bildern der Artikel die Farben auf dem heimischen Monitor von den Originalfarbtönen abweichen können., Farbe Füße: wenge, Lieferung & Montage: Anzahl Packstücke: 2 Stk., Aufbauhinweise: einfache Selbstmontage mit Aufbauanleitung, Lieferzustand: teilmontiert,nur einhaken, Hinweise: Pflegehinweise: Bitte beachten Sie die Pflegehinweise gemäß dem beiliegenden Produkt- und Materialpass., Wissenswertes: Art Herstellung: handgefertigt, Serie: Serie: Kalina cm cm cm Maße:B/H/T: 247cm x 67cm x 227cm, Struktur, Ottomane rechts cm Farbe:creme Material:100% Polyester Holzart:Buche,Kiefer2279,99 €*Versand: 39,95 €Sichere Weiterleitung zum Anbieter
-
hochwertige Chesterfield-Ausführung, sehr hochwertige Verarbeitunghochwertige Chesterfield-Ausführung, sehr hochwertige Verarbeitung. Produktdetails: Markeninformationen: Love your home - Für die Marke Home affaire ist die Liebe zum eigenen Zuhause seit 2001 Anspruch und Ausgangspunkt für die eigenen Produkte. Hinweg über Stile und Räume bietet die Marke alles, um die eigenen Träume zu verwirklichen von Modern bis hin zu Klassisch., Ausstattung & Funktionen: Stellvariante: Ottomane links, Art Polsterung: Polyätherschaum-Polsterung, Anzahl Sitzkissen: 5, Anzahl Füße: 8 Stk., Art Füße: Vierkantfuß, Raumgewicht: 30 kg/m³, Anzahl Armlehnen: 2, Maßangaben: Breite: 247 cm, Tiefe: 227 cm, Höhe: 67 cm, Sitzhöhe: 44 cm, Breite Sitzfläche: 183 cm, Tiefe Sitzfläche: 69 cm, Breite Armlehnen: 25 cm, Tiefe Armlehnen: 98 cm, Höhe Armlehnen: 67 cm, Breite Füße: 12,5 cm, Tiefe Füße: 12,5 cm, Höhe Füße: 4 cm, Bodenfreiheit: 4 cm, Breite Rückenlehne: 183 cm, Tiefe Hauptelement: 98 cm, Belastbarkeit maximal: 350 kg, Gewicht: 107 kg, Belastbarkeit pro Sitzplatz: 120 kg, Hinweis Maßangaben: Alle Angaben sind ca.-Maße., Material: Bezug: Samtvelours, Abriebfestigkeit Bezug: 4-5 (gut - sehr gut), Pillingbildung Bezug: 4-5 (gering bis sehr gering), Material Korpus: Holzwerkstoff, Material Untergestell: Massivholz, Material Füße: Kunststoff, Holzart: Buche, Kiefer, Materialhinweis: Das Label des FSC® weist nach, dass Sie mit dem Kauf dieser Produkte vorbildliche Waldwirtschaft - nach den strengen sozialen und wirtschaftlichen Standards des Forest Stewardship Council® - fördern und die Waldressourcen schonen., Information Materialzusammensetzung: 100% Polyester, Scheuerbeständigkeit Bezug: 100.000 Scheuertouren, Farbe: Farbbezeichnung: dunkelblau, Farbhinweise: Bitte beachten Sie, dass bei Online-Bildern der Artikel die Farben auf dem heimischen Monitor von den Originalfarbtönen abweichen können., Farbe Füße: wenge, Lieferung & Montage: Anzahl Packstücke: 2 Stk., Aufbauhinweise: einfache Selbstmontage mit Aufbauanleitung, Lieferzustand: teilmontiert,nur einhaken, Hinweise: Pflegehinweise: Bitte beachten Sie die Pflegehinweise gemäß dem beiliegenden Produkt- und Materialpass., Wissenswertes: Art Herstellung: handgefertigt, Serie: Serie: Kalina cm cm cm Maße:B/H/T: 247cm x 67cm x 227cm, Samtvelours, Ottomane links cm Farbe:dunkelblau Material:100% Polyester Holzart:Buche,Kiefer2339,99 €*Versand: 39,95 €Sichere Weiterleitung zum Anbieter
-
Was ist besser eine Risikolebensversicherung oder Kapitallebensversicherung?
Was ist besser eine Risikolebensversicherung oder Kapitallebensversicherung? Die Entscheidung zwischen einer Risikolebensversicherung und einer Kapitallebensversicherung hängt von den individuellen Bedürfnissen und Zielen ab. Eine Risikolebensversicherung bietet einen reinen Todesfallschutz und ist in der Regel günstiger als eine Kapitallebensversicherung, die zusätzlich eine Spar- oder Anlagekomponente beinhaltet. Wenn man hauptsächlich einen finanziellen Schutz für die Familie im Todesfall sucht, kann eine Risikolebensversicherung die bessere Wahl sein. Sie bietet eine hohe Versicherungssumme zu vergleichsweise niedrigen Beiträgen. Eine Kapitallebensversicherung hingegen kann als langfristige Vorsorge dienen, da sie neben dem Todesfallschutz auch eine Möglichkeit zur Kapitalbildung bietet. Allerdings sind die Kosten und Renditen bei Kapitallebensversicherungen oft intransparent und können im Vergleich zu anderen Anlageformen weniger attraktiv sein. Letztendlich sollte man sich vor Abschluss einer Versicherung gut über die eigenen Bedürfnisse und finanziellen Ziele im Klaren sein und gegebenenfalls auch professionelle Beratung in Anspruch nehmen, um **
-
Ist eine fondsgebundene Lebensversicherung eine Kapitallebensversicherung?
Eine fondsgebundene Lebensversicherung ist eine spezielle Form der Kapitallebensversicherung. Bei einer fondsgebundenen Lebensversicherung wird ein Teil der Beiträge in Investmentfonds angelegt, wodurch die Rendite und damit auch die Auszahlungssumme variieren können. Im Gegensatz dazu wird bei einer herkömmlichen Kapitallebensversicherung das Geld meist in festverzinsliche Wertpapiere oder andere konservative Anlagen investiert. Beide Arten von Lebensversicherungen bieten eine Todesfall- und eine Spar-Komponente, jedoch unterscheiden sie sich in der Art und Weise, wie das angesparte Kapital investiert wird. Letztendlich kann man sagen, dass eine fondsgebundene Lebensversicherung eine spezielle Form der Kapitallebensversicherung ist, die auf den Erträgen von Investmentfonds basiert. **
-
Kann man eine Risikolebensversicherung in eine Kapitallebensversicherung umwandeln?
Kann man eine Risikolebensversicherung in eine Kapitallebensversicherung umwandeln? Ja, in der Regel ist es möglich, eine Risikolebensversicherung in eine Kapitallebensversicherung umzuwandeln. Dabei wird die bestehende Risikolebensversicherung in eine Kapitallebensversicherung mit Sparanteil umgewandelt. Dies ermöglicht es, neben dem Todesfallschutz auch eine Kapitalbildung aufzubauen. Es ist jedoch wichtig zu beachten, dass sich die Beiträge und Leistungen bei einer Umwandlung ändern können. Es empfiehlt sich daher, vor einer Umwandlung eine genaue Beratung durch einen Versicherungsexperten in Anspruch zu nehmen. **
-
Was ist der Unterschied zwischen Risikolebensversicherung und Kapitallebensversicherung?
Was ist der Unterschied zwischen Risikolebensversicherung und Kapitallebensversicherung? Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorher festgelegte Summe an die Begünstigten aus. Sie dient hauptsächlich dazu, finanzielle Sicherheit für Hinterbliebene zu gewährleisten. Im Gegensatz dazu beinhaltet eine Kapitallebensversicherung neben dem Todesfallschutz auch eine Spar- oder Anlagekomponente. Ein Teil der Beiträge wird in einen Kapitalstock investiert, der nach Ablauf der Vertragslaufzeit an den Versicherten ausgezahlt wird. Kapitallebensversicherungen sind daher auch eine Form der Altersvorsorge. Der Unterschied liegt also in der reinen Risikoabsicherung bei der Risikolebensversicherung und der Kombination aus Risikoschutz und Kapitalaufbau bei der Kapitallebensversicherung. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.