Domain lebensversicherung-england.de kaufen?
Wir ziehen mit dem Projekt
lebensversicherung-england.de um.
Sind Sie am Kauf der Domain
lebensversicherung-england.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain lebensversicherung-england.de kaufen?
Was ist besser Risikolebensversicherung oder Kapitallebensversicherung?
Was ist besser Risikolebensversicherung oder Kapitallebensversicherung? Die Entscheidung zwischen einer Risikolebensversicherung und einer Kapitallebensversicherung hängt von den individuellen Bedürfnissen und Zielen ab. Eine Risikolebensversicherung bietet einen reinen Todesfallschutz und ist in der Regel günstiger als eine Kapitallebensversicherung. Sie eignet sich besonders für Personen, die ihre Familie finanziell absichern möchten. Eine Kapitallebensversicherung hingegen kombiniert den Todesfallschutz mit einer Kapitalanlage, die nach Ablauf der Versicherungsdauer ausgezahlt wird. Sie eignet sich für Personen, die langfristig Kapital aufbauen und gleichzeitig ihre Hinterbliebenen absichern möchten. Es ist wichtig, die individuellen finanziellen Ziele und Bedürfnisse zu berücksichtigen, um die passende Versicherung auszuwählen. Es empfiehlt sich, eine professionelle Beratung in Anspruch zu nehmen, um die richtige Entscheidung zu treffen. **
Was ist besser sterbegeldversicherung oder Risikolebensversicherung?
Was ist besser sterbegeldversicherung oder Risikolebensversicherung? Die Wahl zwischen einer Sterbegeldversicherung und einer Risikolebensversicherung hängt von Ihren individuellen Bedürfnissen ab. Eine Sterbegeldversicherung bietet finanzielle Unterstützung für die Bestattungskosten und kann auch andere Ausgaben abdecken, die nach dem Tod anfallen können. Eine Risikolebensversicherung hingegen bietet einen höheren Versicherungsschutz und kann dazu beitragen, die finanzielle Sicherheit Ihrer Familie zu gewährleisten, falls Sie unerwartet sterben. Es ist wichtig, die Vor- und Nachteile jeder Versicherungsoption sorgfältig abzuwägen und sich von einem Versicherungsfachmann beraten zu lassen, um die beste Entscheidung für Ihre individuelle Situation zu treffen. **


Ähnliche Suchbegriffe für Taschenrechner
Top-Angebote
Produkte zum Begriff Taschenrechner:
-
Olympia, Taschenrechner, Taschenrechner (Batteriebetrieb, Solarenergie)Der Taschenrechner von Olympia vereint Funktionalität und modernes Design in einem kompakten Format. Mit einem robusten Metallgehäuse und einer benutzerfreundlichen Tastatur aus Gummi ist er sowohl langlebig als auch angenehm zu bedienen. Das klare LCD-Display zeigt bis zu 10 Ziffern in einer einzigen Zeile an, was die Lesbarkeit und Eingabe von Berechnungen erleichtert. Der Taschenrechner bietet sowohl Batterie- als auch Solarbetrieb, was ihn zu einem zuverlässigen Begleiter für den täglichen Gebrauch macht. Eine praktische Memory-Funktion ermöglicht das Speichern von Werten, während das mitgelieferte Etui zusätzlichen Schutz bietet. Ideal für Studierende, Berufstätige und alle, die präzise Berechnungen benötigen. - Robustes Metallgehäuse für hohe Langlebigkeit - LCD-Display mit 10-stelliger Anzeige - Batterie- und Solarbetrieb für flexible Nutzung - Inklusive Etui für optimalen Schutz.208,36 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bach, Kathrin: LebensversicherungLebensversicherung , Elektromotorenteile > Elektromotoren & -teile , Erscheinungsjahr: 20250214, Autoren: Bach, Kathrin, Redaktion: Voland & Quist, Seitenzahl/Blattzahl: 200, Keyword: Debütroman; Dorf; Familie; Kleinstadtleben; Versicherung, Fachschema: Deutscher Buchpreis 2025 Longlist, Fachkategorie: Belletristik: Themen, Stoffe, Motive: Adoleszenz, Warengruppe: TB/Belletristik/Romane/Erzählungen, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 140, Höhe: 21, Gewicht: 428, Produktform: Kartoniert, Genre: Belletristik,24,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
GO Europe, Taschenrechner, Taschenrechner (Batteriebetrieb)Der GO Europe Taschenrechner ist ein vielseitiges und leistungsstarkes Werkzeug, das sich ideal für den Einsatz in Schulen, im Studium sowie im beruflichen Umfeld eignet. Dieser wissenschaftliche Taschenrechner bietet eine breite Palette von 136 Funktionen, die es den Nutzenden ermöglichen, komplexe mathematische Berechnungen effizient durchzuführen. Mit einer grossen, gut lesbaren 10-stelligen Anzeige, die auch Exponenten darstellen kann, ist der Rechner sowohl für Anfänger als auch für Fortgeschrittene geeignet. Die integrierten Funktionen umfassen unter anderem trigonometrische, logarithmische und statistische Berechnungen, was ihn zu einem unverzichtbaren Hilfsmittel für mathematische und naturwissenschaftliche Fächer macht. Der Taschenrechner ist zudem mit einem Schutzdeckel ausgestattet und wird mit zwei Knopfzellen betrieben, die im Lieferumfang enthalten sind. Eine Anleitung mit Rechenbeispielen erleichtert den Einstieg und die Nutzung der verschiedenen Funktionen. - 136 Funktionen für umfassende mathematische Berechnungen - Grosse 10-stellige Anzeige mit Exponenten-Darstellung - Integrierte trigonometrische und logarithmische Funktionen - Statistikfunktionen und Zufallszahlengenerator - Batteriebetrieb mit enthaltenen Knopfzellen.48,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
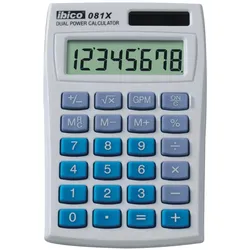
Leitz, Taschenrechner, Taschenrechner (Batteriebetrieb, Solarenergie)Der Leitz Taschenrechner ist ein praktisches und vielseitiges Hilfsmittel für den täglichen Gebrauch. Mit einem 8-stelligen LCD-Display bietet er eine klare und gut lesbare Anzeige für alle Berechnungen. Die integrierte Bruttomargen-Funktion (GPM) ermöglicht eine einfache Berechnung von Gewinnmargen, während die %-Funktion und die Wurzelfunktion zusätzliche mathematische Möglichkeiten bieten. Der Taschenrechner verfügt über einen 3-Tasten-Speicher, der das Speichern und Abrufen von Werten erleichtert. Dank der Solar- und Batteriebetriebsoption ist er sowohl umweltfreundlich als auch zuverlässig, selbst bei schwachem Licht. Eine Schutzhülle sorgt dafür, dass das Gerät sicher und geschützt bleibt, wenn es nicht in Gebrauch ist.642,35 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was ist besser Risikolebensversicherung oder sterbegeldversicherung?
Was ist besser Risikolebensversicherung oder Sterbegeldversicherung? Die Entscheidung zwischen einer Risikolebensversicherung und einer Sterbegeldversicherung hängt von den individuellen Bedürfnissen ab. Eine Risikolebensversicherung bietet finanziellen Schutz für die Hinterbliebenen im Todesfall des Versicherten und kann insbesondere für Familien mit finanziellen Verpflichtungen wie Hypotheken oder Kinderbetreuungskosten sinnvoll sein. Eine Sterbegeldversicherung hingegen dient dazu, die Kosten für die Bestattung und eventuelle Nachlassregelungen zu decken, was für ältere Menschen oder Personen ohne Hinterbliebene relevant sein kann. Es ist wichtig, die eigenen finanziellen Bedürfnisse und Ziele zu berücksichtigen, um die passende Versicherung auszuwählen. Es kann auch sinnvoll sein, mit einem Versicherungsberater zu sprechen, um eine fundierte Entscheidung zu treffen. **
-
Ist eine Sterbegeldversicherung eine Lebensversicherung?
Eine Sterbegeldversicherung ist im Grunde genommen eine spezielle Art von Lebensversicherung, die darauf abzielt, die Kosten im Zusammenhang mit dem Tod einer Person zu decken. Im Gegensatz zu anderen Lebensversicherungen, die oft eine höhere Deckungssumme bieten und auch als finanzielle Absicherung für Hinterbliebene dienen, ist das Hauptziel einer Sterbegeldversicherung die Deckung der Bestattungskosten und anderer damit verbundener Ausgaben. Daher kann man sagen, dass eine Sterbegeldversicherung eine Form der Lebensversicherung ist, die sich auf die finanzielle Vorsorge für den Todesfall konzentriert. Es ist wichtig zu beachten, dass Sterbegeldversicherungen in der Regel niedrigere Deckungssummen haben und keine langfristige finanzielle Absicherung bieten wie andere Lebensversicherungen. **
-
Was ist besser eine Risikolebensversicherung oder Kapitallebensversicherung?
Was ist besser eine Risikolebensversicherung oder Kapitallebensversicherung? Die Entscheidung zwischen einer Risikolebensversicherung und einer Kapitallebensversicherung hängt von den individuellen Bedürfnissen und Zielen ab. Eine Risikolebensversicherung bietet einen reinen Todesfallschutz und ist in der Regel günstiger als eine Kapitallebensversicherung, die zusätzlich eine Spar- oder Anlagekomponente beinhaltet. Wenn man hauptsächlich einen finanziellen Schutz für die Familie im Todesfall sucht, kann eine Risikolebensversicherung die bessere Wahl sein. Sie bietet eine hohe Versicherungssumme zu vergleichsweise niedrigen Beiträgen. Eine Kapitallebensversicherung hingegen kann als langfristige Vorsorge dienen, da sie neben dem Todesfallschutz auch eine Möglichkeit zur Kapitalbildung bietet. Allerdings sind die Kosten und Renditen bei Kapitallebensversicherungen oft intransparent und können im Vergleich zu anderen Anlageformen weniger attraktiv sein. Letztendlich sollte man sich vor Abschluss einer Versicherung gut über die eigenen Bedürfnisse und finanziellen Ziele im Klaren sein und gegebenenfalls auch professionelle Beratung in Anspruch nehmen, um **
-
Ist eine fondsgebundene Lebensversicherung eine Kapitallebensversicherung?
Eine fondsgebundene Lebensversicherung ist eine spezielle Form der Kapitallebensversicherung. Bei einer fondsgebundenen Lebensversicherung wird ein Teil der Beiträge in Investmentfonds angelegt, wodurch die Rendite und damit auch die Auszahlungssumme variieren können. Im Gegensatz dazu wird bei einer herkömmlichen Kapitallebensversicherung das Geld meist in festverzinsliche Wertpapiere oder andere konservative Anlagen investiert. Beide Arten von Lebensversicherungen bieten eine Todesfall- und eine Spar-Komponente, jedoch unterscheiden sie sich in der Art und Weise, wie das angesparte Kapital investiert wird. Letztendlich kann man sagen, dass eine fondsgebundene Lebensversicherung eine spezielle Form der Kapitallebensversicherung ist, die auf den Erträgen von Investmentfonds basiert. **

Kann man eine Risikolebensversicherung in eine Kapitallebensversicherung umwandeln?
Kann man eine Risikolebensversicherung in eine Kapitallebensversicherung umwandeln? Ja, in der Regel ist es möglich, eine Risikolebensversicherung in eine Kapitallebensversicherung umzuwandeln. Dabei wird die bestehende Risikolebensversicherung in eine Kapitallebensversicherung mit Sparanteil umgewandelt. Dies ermöglicht es, neben dem Todesfallschutz auch eine Kapitalbildung aufzubauen. Es ist jedoch wichtig zu beachten, dass sich die Beiträge und Leistungen bei einer Umwandlung ändern können. Es empfiehlt sich daher, vor einer Umwandlung eine genaue Beratung durch einen Versicherungsexperten in Anspruch zu nehmen. **
Was ist der Unterschied zwischen Risikolebensversicherung und Kapitallebensversicherung?
Was ist der Unterschied zwischen Risikolebensversicherung und Kapitallebensversicherung? Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorher festgelegte Summe an die Begünstigten aus. Sie dient hauptsächlich dazu, finanzielle Sicherheit für Hinterbliebene zu gewährleisten. Im Gegensatz dazu beinhaltet eine Kapitallebensversicherung neben dem Todesfallschutz auch eine Spar- oder Anlagekomponente. Ein Teil der Beiträge wird in einen Kapitalstock investiert, der nach Ablauf der Vertragslaufzeit an den Versicherten ausgezahlt wird. Kapitallebensversicherungen sind daher auch eine Form der Altersvorsorge. Der Unterschied liegt also in der reinen Risikoabsicherung bei der Risikolebensversicherung und der Kombination aus Risikoschutz und Kapitalaufbau bei der Kapitallebensversicherung. **
Top-Angebote
Produkte zum Begriff Taschenrechner:
-
Sharp, Taschenrechner, TaschenrechnerDie Schulrechner von Sharp machen das Lernen und Unterrichten leichter. Die Grundschulrechner arbeiten kaufmännisch und eignen sich hervorragend für eine schnelle Kontrolle durch den Schüler, ob seine schriftlich oder im Kopf errechneten Ergebnisse korrekt sind.301,65 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Olympia, Taschenrechner, Taschenrechner (Batteriebetrieb)Der Olympia Taschenrechner ist ein vielseitiges und leistungsstarkes Hilfsmittel, das speziell für den Einsatz in Schulen konzipiert wurde. Mit einem zweizeiligen Display, das sowohl 12 als auch 10 Stellen anzeigt, ermöglicht dieser Rechner eine klare und übersichtliche Darstellung von Berechnungen. Die Dual Power-Funktion sorgt dafür, dass der Taschenrechner sowohl mit Batterien als auch solarbetrieben betrieben werden kann, was ihn besonders umweltfreundlich und praktisch macht. Mit insgesamt 240 Funktionen bietet er eine breite Palette an mathematischen Möglichkeiten, die von grundlegenden Berechnungen bis hin zu komplexen algebraischen und statistischen Analysen reichen. Die super Darstellung der algebraischen Rechenschritte erleichtert das Verständnis der Berechnungen und unterstützt Lernende dabei, mathematische Konzepte besser zu erfassen. Darüber hinaus bietet der Taschenrechner Funktionen wie Permutation, Kombination und Einheitenumrechnung, die ihn zu einem unverzichtbaren Werkzeug für Schüler und Studierende machen. - Zweizeiliges Display für klare Darstellung von Rechenschritten - 240 Funktionen für umfassende mathematische Berechnungen - Dual Power: Batteriebetrieb und Solarenergie - Hyperbolische und trigonometrische Funktionen für erweiterte Anwendungen - Statistische Funktionen einschliesslich Regressionsanalyse.433,51 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Olympia, Taschenrechner, Taschenrechner (Batteriebetrieb, Solarenergie)Der Taschenrechner von Olympia vereint Funktionalität und modernes Design in einem kompakten Format. Mit einem robusten Metallgehäuse und einer benutzerfreundlichen Tastatur aus Gummi ist er sowohl langlebig als auch angenehm zu bedienen. Das klare LCD-Display zeigt bis zu 10 Ziffern in einer einzigen Zeile an, was die Lesbarkeit und Eingabe von Berechnungen erleichtert. Der Taschenrechner bietet sowohl Batterie- als auch Solarbetrieb, was ihn zu einem zuverlässigen Begleiter für den täglichen Gebrauch macht. Eine praktische Memory-Funktion ermöglicht das Speichern von Werten, während das mitgelieferte Etui zusätzlichen Schutz bietet. Ideal für Studierende, Berufstätige und alle, die präzise Berechnungen benötigen. - Robustes Metallgehäuse für hohe Langlebigkeit - LCD-Display mit 10-stelliger Anzeige - Batterie- und Solarbetrieb für flexible Nutzung - Inklusive Etui für optimalen Schutz.208,36 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bach, Kathrin: LebensversicherungLebensversicherung , Elektromotorenteile > Elektromotoren & -teile , Erscheinungsjahr: 20250214, Autoren: Bach, Kathrin, Redaktion: Voland & Quist, Seitenzahl/Blattzahl: 200, Keyword: Debütroman; Dorf; Familie; Kleinstadtleben; Versicherung, Fachschema: Deutscher Buchpreis 2025 Longlist, Fachkategorie: Belletristik: Themen, Stoffe, Motive: Adoleszenz, Warengruppe: TB/Belletristik/Romane/Erzählungen, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 140, Höhe: 21, Gewicht: 428, Produktform: Kartoniert, Genre: Belletristik,24,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist besser Risikolebensversicherung oder Kapitallebensversicherung?
Was ist besser Risikolebensversicherung oder Kapitallebensversicherung? Die Entscheidung zwischen einer Risikolebensversicherung und einer Kapitallebensversicherung hängt von den individuellen Bedürfnissen und Zielen ab. Eine Risikolebensversicherung bietet einen reinen Todesfallschutz und ist in der Regel günstiger als eine Kapitallebensversicherung. Sie eignet sich besonders für Personen, die ihre Familie finanziell absichern möchten. Eine Kapitallebensversicherung hingegen kombiniert den Todesfallschutz mit einer Kapitalanlage, die nach Ablauf der Versicherungsdauer ausgezahlt wird. Sie eignet sich für Personen, die langfristig Kapital aufbauen und gleichzeitig ihre Hinterbliebenen absichern möchten. Es ist wichtig, die individuellen finanziellen Ziele und Bedürfnisse zu berücksichtigen, um die passende Versicherung auszuwählen. Es empfiehlt sich, eine professionelle Beratung in Anspruch zu nehmen, um die richtige Entscheidung zu treffen. **
-
Was ist besser sterbegeldversicherung oder Risikolebensversicherung?
Was ist besser sterbegeldversicherung oder Risikolebensversicherung? Die Wahl zwischen einer Sterbegeldversicherung und einer Risikolebensversicherung hängt von Ihren individuellen Bedürfnissen ab. Eine Sterbegeldversicherung bietet finanzielle Unterstützung für die Bestattungskosten und kann auch andere Ausgaben abdecken, die nach dem Tod anfallen können. Eine Risikolebensversicherung hingegen bietet einen höheren Versicherungsschutz und kann dazu beitragen, die finanzielle Sicherheit Ihrer Familie zu gewährleisten, falls Sie unerwartet sterben. Es ist wichtig, die Vor- und Nachteile jeder Versicherungsoption sorgfältig abzuwägen und sich von einem Versicherungsfachmann beraten zu lassen, um die beste Entscheidung für Ihre individuelle Situation zu treffen. **
-
Was ist besser Risikolebensversicherung oder sterbegeldversicherung?
Was ist besser Risikolebensversicherung oder Sterbegeldversicherung? Die Entscheidung zwischen einer Risikolebensversicherung und einer Sterbegeldversicherung hängt von den individuellen Bedürfnissen ab. Eine Risikolebensversicherung bietet finanziellen Schutz für die Hinterbliebenen im Todesfall des Versicherten und kann insbesondere für Familien mit finanziellen Verpflichtungen wie Hypotheken oder Kinderbetreuungskosten sinnvoll sein. Eine Sterbegeldversicherung hingegen dient dazu, die Kosten für die Bestattung und eventuelle Nachlassregelungen zu decken, was für ältere Menschen oder Personen ohne Hinterbliebene relevant sein kann. Es ist wichtig, die eigenen finanziellen Bedürfnisse und Ziele zu berücksichtigen, um die passende Versicherung auszuwählen. Es kann auch sinnvoll sein, mit einem Versicherungsberater zu sprechen, um eine fundierte Entscheidung zu treffen. **
-
Ist eine Sterbegeldversicherung eine Lebensversicherung?
Eine Sterbegeldversicherung ist im Grunde genommen eine spezielle Art von Lebensversicherung, die darauf abzielt, die Kosten im Zusammenhang mit dem Tod einer Person zu decken. Im Gegensatz zu anderen Lebensversicherungen, die oft eine höhere Deckungssumme bieten und auch als finanzielle Absicherung für Hinterbliebene dienen, ist das Hauptziel einer Sterbegeldversicherung die Deckung der Bestattungskosten und anderer damit verbundener Ausgaben. Daher kann man sagen, dass eine Sterbegeldversicherung eine Form der Lebensversicherung ist, die sich auf die finanzielle Vorsorge für den Todesfall konzentriert. Es ist wichtig zu beachten, dass Sterbegeldversicherungen in der Regel niedrigere Deckungssummen haben und keine langfristige finanzielle Absicherung bieten wie andere Lebensversicherungen. **
Ähnliche Suchbegriffe für Taschenrechner
-
GO Europe, Taschenrechner, Taschenrechner (Batteriebetrieb)Der GO Europe Taschenrechner ist ein vielseitiges und leistungsstarkes Werkzeug, das sich ideal für den Einsatz in Schulen, im Studium sowie im beruflichen Umfeld eignet. Dieser wissenschaftliche Taschenrechner bietet eine breite Palette von 136 Funktionen, die es den Nutzenden ermöglichen, komplexe mathematische Berechnungen effizient durchzuführen. Mit einer grossen, gut lesbaren 10-stelligen Anzeige, die auch Exponenten darstellen kann, ist der Rechner sowohl für Anfänger als auch für Fortgeschrittene geeignet. Die integrierten Funktionen umfassen unter anderem trigonometrische, logarithmische und statistische Berechnungen, was ihn zu einem unverzichtbaren Hilfsmittel für mathematische und naturwissenschaftliche Fächer macht. Der Taschenrechner ist zudem mit einem Schutzdeckel ausgestattet und wird mit zwei Knopfzellen betrieben, die im Lieferumfang enthalten sind. Eine Anleitung mit Rechenbeispielen erleichtert den Einstieg und die Nutzung der verschiedenen Funktionen. - 136 Funktionen für umfassende mathematische Berechnungen - Grosse 10-stellige Anzeige mit Exponenten-Darstellung - Integrierte trigonometrische und logarithmische Funktionen - Statistikfunktionen und Zufallszahlengenerator - Batteriebetrieb mit enthaltenen Knopfzellen.48,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Leitz, Taschenrechner, Taschenrechner (Batteriebetrieb, Solarenergie)Der Leitz Taschenrechner ist ein praktisches und vielseitiges Hilfsmittel für den täglichen Gebrauch. Mit einem 8-stelligen LCD-Display bietet er eine klare und gut lesbare Anzeige für alle Berechnungen. Die integrierte Bruttomargen-Funktion (GPM) ermöglicht eine einfache Berechnung von Gewinnmargen, während die %-Funktion und die Wurzelfunktion zusätzliche mathematische Möglichkeiten bieten. Der Taschenrechner verfügt über einen 3-Tasten-Speicher, der das Speichern und Abrufen von Werten erleichtert. Dank der Solar- und Batteriebetriebsoption ist er sowohl umweltfreundlich als auch zuverlässig, selbst bei schwachem Licht. Eine Schutzhülle sorgt dafür, dass das Gerät sicher und geschützt bleibt, wenn es nicht in Gebrauch ist.642,35 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wetec, Taschenrechner, ESD Taschenrechner (Batteriebetrieb)ESD-Taschenrechner für den Einsatz an Arbeitsplätzen mit Schutz gegen elektrostatische Entladung. Eigenschaften: - Alle Grundfunktionen für den Bürogebrauch - ESD-Version - Leitfähige ABS-Oberfläche Technische Daten: Typischer Oberflächenwiderstand: 10^5-10^7 Farbe: schwarz Artikelnummer: WE-000030.35,81 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
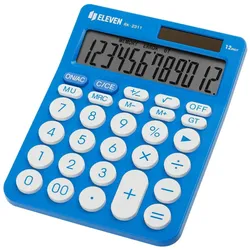
Eleven, Taschenrechner, Taschenrechner RK2311BL (Batteriebetrieb, Solarenergie)Der Eleven Taschenrechner RK2311BL ist ein praktischer Tischrechner, der sich durch seine benutzerfreundliche Gestaltung und vielseitige Funktionalität auszeichnet. Mit einer 12-stelligen Anzeige ermöglicht er präzise Berechnungen und ist ideal für den Einsatz im Büro, in der Schule oder zu Hause. Der Rechner wird sowohl durch Solarzellen als auch durch Batterien betrieben, was eine zuverlässige Nutzung unter verschiedenen Lichtverhältnissen gewährleistet. Die Batterien sind in gängigen Grössen wie A76, LR44, AG13, L1154, LR1154 und 157 erhältlich, was die Wartung erleichtert. Der RK2311BL ist in einem ansprechenden Blau gehalten und bietet eine klare, einzeilige Anzeige, die das Ablesen der Ergebnisse vereinfacht. Dieser Taschenrechner kombiniert Funktionalität mit einem modernen Design und ist somit ein nützliches Hilfsmittel für alle, die regelmässig mit Zahlen arbeiten.43,11 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist besser eine Risikolebensversicherung oder Kapitallebensversicherung?
Was ist besser eine Risikolebensversicherung oder Kapitallebensversicherung? Die Entscheidung zwischen einer Risikolebensversicherung und einer Kapitallebensversicherung hängt von den individuellen Bedürfnissen und Zielen ab. Eine Risikolebensversicherung bietet einen reinen Todesfallschutz und ist in der Regel günstiger als eine Kapitallebensversicherung, die zusätzlich eine Spar- oder Anlagekomponente beinhaltet. Wenn man hauptsächlich einen finanziellen Schutz für die Familie im Todesfall sucht, kann eine Risikolebensversicherung die bessere Wahl sein. Sie bietet eine hohe Versicherungssumme zu vergleichsweise niedrigen Beiträgen. Eine Kapitallebensversicherung hingegen kann als langfristige Vorsorge dienen, da sie neben dem Todesfallschutz auch eine Möglichkeit zur Kapitalbildung bietet. Allerdings sind die Kosten und Renditen bei Kapitallebensversicherungen oft intransparent und können im Vergleich zu anderen Anlageformen weniger attraktiv sein. Letztendlich sollte man sich vor Abschluss einer Versicherung gut über die eigenen Bedürfnisse und finanziellen Ziele im Klaren sein und gegebenenfalls auch professionelle Beratung in Anspruch nehmen, um **
-
Ist eine fondsgebundene Lebensversicherung eine Kapitallebensversicherung?
Eine fondsgebundene Lebensversicherung ist eine spezielle Form der Kapitallebensversicherung. Bei einer fondsgebundenen Lebensversicherung wird ein Teil der Beiträge in Investmentfonds angelegt, wodurch die Rendite und damit auch die Auszahlungssumme variieren können. Im Gegensatz dazu wird bei einer herkömmlichen Kapitallebensversicherung das Geld meist in festverzinsliche Wertpapiere oder andere konservative Anlagen investiert. Beide Arten von Lebensversicherungen bieten eine Todesfall- und eine Spar-Komponente, jedoch unterscheiden sie sich in der Art und Weise, wie das angesparte Kapital investiert wird. Letztendlich kann man sagen, dass eine fondsgebundene Lebensversicherung eine spezielle Form der Kapitallebensversicherung ist, die auf den Erträgen von Investmentfonds basiert. **
-
Kann man eine Risikolebensversicherung in eine Kapitallebensversicherung umwandeln?
Kann man eine Risikolebensversicherung in eine Kapitallebensversicherung umwandeln? Ja, in der Regel ist es möglich, eine Risikolebensversicherung in eine Kapitallebensversicherung umzuwandeln. Dabei wird die bestehende Risikolebensversicherung in eine Kapitallebensversicherung mit Sparanteil umgewandelt. Dies ermöglicht es, neben dem Todesfallschutz auch eine Kapitalbildung aufzubauen. Es ist jedoch wichtig zu beachten, dass sich die Beiträge und Leistungen bei einer Umwandlung ändern können. Es empfiehlt sich daher, vor einer Umwandlung eine genaue Beratung durch einen Versicherungsexperten in Anspruch zu nehmen. **
-
Was ist der Unterschied zwischen Risikolebensversicherung und Kapitallebensversicherung?
Was ist der Unterschied zwischen Risikolebensversicherung und Kapitallebensversicherung? Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorher festgelegte Summe an die Begünstigten aus. Sie dient hauptsächlich dazu, finanzielle Sicherheit für Hinterbliebene zu gewährleisten. Im Gegensatz dazu beinhaltet eine Kapitallebensversicherung neben dem Todesfallschutz auch eine Spar- oder Anlagekomponente. Ein Teil der Beiträge wird in einen Kapitalstock investiert, der nach Ablauf der Vertragslaufzeit an den Versicherten ausgezahlt wird. Kapitallebensversicherungen sind daher auch eine Form der Altersvorsorge. Der Unterschied liegt also in der reinen Risikoabsicherung bei der Risikolebensversicherung und der Kombination aus Risikoschutz und Kapitalaufbau bei der Kapitallebensversicherung. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.