Domain lebensversicherung-england.de kaufen?
Wir ziehen mit dem Projekt
lebensversicherung-england.de um.
Sind Sie am Kauf der Domain
lebensversicherung-england.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain lebensversicherung-england.de kaufen?
Gibt es so etwas wie eine Stammhalterin, also eine weibliche Form von Stammhalter?
Der Begriff "Stammhalter" bezieht sich traditionell auf den männlichen Erben, der den Familienstammbaum fortsetzt. Es gibt keine direkte weibliche Form dieses Begriffs, da die Vorstellung einer "Stammhalterin" in vielen Kulturen nicht existiert oder weniger präsent ist. In einigen Fällen kann jedoch der Begriff "Stammhalterin" verwendet werden, um eine weibliche Erbin zu beschreiben, die eine ähnliche Rolle in Bezug auf die Fortführung des Familiennamens oder des Erbes einnimmt. **
Was ist besser Risikolebensversicherung oder Kapitallebensversicherung?
Was ist besser Risikolebensversicherung oder Kapitallebensversicherung? Die Entscheidung zwischen einer Risikolebensversicherung und einer Kapitallebensversicherung hängt von den individuellen Bedürfnissen und Zielen ab. Eine Risikolebensversicherung bietet einen reinen Todesfallschutz und ist in der Regel günstiger als eine Kapitallebensversicherung. Sie eignet sich besonders für Personen, die ihre Familie finanziell absichern möchten. Eine Kapitallebensversicherung hingegen kombiniert den Todesfallschutz mit einer Kapitalanlage, die nach Ablauf der Versicherungsdauer ausgezahlt wird. Sie eignet sich für Personen, die langfristig Kapital aufbauen und gleichzeitig ihre Hinterbliebenen absichern möchten. Es ist wichtig, die individuellen finanziellen Ziele und Bedürfnisse zu berücksichtigen, um die passende Versicherung auszuwählen. Es empfiehlt sich, eine professionelle Beratung in Anspruch zu nehmen, um die richtige Entscheidung zu treffen. **

Ähnliche Suchbegriffe für Stammhalter
Top-Angebote
Produkte zum Begriff Stammhalter:
-
Wiltec, Werkbank + Arbeitsbock, Sägebock klappbar 4 Stammhalter verzinkt Holzsägebock Sägehilfe Bügel (53 cm, 79 cm)Wer sein Kaminholz selbst zuschneiden möchte, für den ist dieser Profi-Sägebock ein vernünftiges und sicheres Hilfsmittel. Egal, ob die Holzbearbeitung mit Axt oder Kettensäge erfolgt, die robuste Konstruktion ist schnell einsatzbereit und bietet einen sicheren Stand. Die Stammhalter des Sägebocks bestehen aus 25 x 25 mm bzw. 30 x 30 mm dicken Stahlrohren. Das Holz wird in den Sägebock hineingelegt und mit einem Feststellbügel von oben fixiert. Damit wird verhindert, dass der Stamm sich bei der Bearbeitung dreht. Zudem lässt sich der Bock auf verschiedene Stammstärken anpassen. Aufgrund seiner robusten Ausführung kann er mit 400 kg belastet werden. Der Sägebock kann mit wenigen Handgriffen auf- und zusammengeklappt werden.62,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bach, Kathrin: LebensversicherungLebensversicherung , Elektromotorenteile > Elektromotoren & -teile , Erscheinungsjahr: 20250214, Autoren: Bach, Kathrin, Redaktion: Voland & Quist, Seitenzahl/Blattzahl: 200, Keyword: Debütroman; Dorf; Familie; Kleinstadtleben; Versicherung, Fachschema: Deutscher Buchpreis 2025 Longlist, Fachkategorie: Belletristik: Themen, Stoffe, Motive: Adoleszenz, Warengruppe: TB/Belletristik/Romane/Erzählungen, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 140, Höhe: 21, Gewicht: 428, Produktform: Kartoniert, Genre: Belletristik,24,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
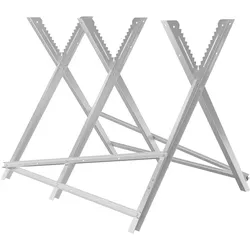
Wiltec, Werkbank + Arbeitsbock, XPOtool Sägebock klappbar 3 Stammhalter verzinkt Holzsägebock Sägehilfe Zahnung (80 cm, 81 cm)Der klappbare Sägebock von Wiltec verfügt über drei Stammhalter und ist ein vernünftiges und sicheres Hilfsmittel, wenn es darum geht, Holz selbst zuzuschneiden. Er kann für Sägearbeiten mit der Kettensäge oder mit der Axt verwendet werden. Dank seines klappbaren Designs ist der Sägebock schnell einsatzbereit und bietet ausgeklappt ein Aussenmass von 810 x 820 x 800 mm. Mit einer maximalen Tragfähigkeit von 100 kg eignet sich der Bock für unterschiedliche Sägearbeiten. Damit das Holz sicher auf den Stammhaltern liegt, sind diese mit Sägezähnen ausgestattet. Dadurch bleibt das Holz fest mit dem Sägebock verbunden und rutscht nicht hin und her. Der robuste Sägebock ist aus verzinktem Stahl gefertigt und verfügt über einen Rahmen mit sechs Streben, sodass ein sicherer Stand gegeben ist. Mit nur wenigen Handgriffen ist der Sägebock zusammengeklappt und kann problemlos dorthin mitgenommen werden, wo er benötigt wird.25,50 €*Versand: 3,00 €Sichere Weiterleitung zum Anbieter
-
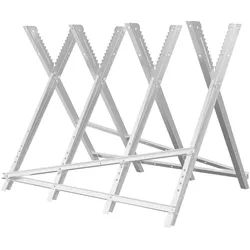
Wiltec, Werkbank + Arbeitsbock, XPOtool Sägebock klappbar 4 Stammhalter verzinkt Holzsägebock Sägehilfe Zahnung (80 cm, 81 cm)Der klappbare Sägebock von Wiltec verfügt über vier Stammhalter und ist ein vernünftiges und sicheres Hilfsmittel, wenn es darum geht, Holz selbst zuzuschneiden. Der Bock kann für Sägearbeiten mit der Kettensäge oder mit der Axt verwendet werden. Dank seines klappbaren Designs ist der Sägebock schnell einsatzbereit und bietet ausgeklappt ein Aussenmass von 810 x 820 x 800 mm. Mit einer maximalen Tragfähigkeit von 100 kg eignet sich der Bock für unterschiedliche Sägearbeiten. Damit das Holz sicher auf den Stammhaltern liegt, sind diese mit Sägezähnen ausgestattet. Dadurch bleibt das Holz fest mit dem Sägebock verbunden und rutscht nicht hin und her. Der robuste Sägebock ist aus verzinktem Stahl gefertigt und verfügt über einen Rahmen mit sechs Streben, sodass ein sicherer Stand gegeben ist. Mit nur wenigen Handgriffen ist der Sägebock zusammengeklappt und kann problemlos dorthin mitgenommen werden, wo er benötigt wird.30,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was ist besser sterbegeldversicherung oder Risikolebensversicherung?
Was ist besser sterbegeldversicherung oder Risikolebensversicherung? Die Wahl zwischen einer Sterbegeldversicherung und einer Risikolebensversicherung hängt von Ihren individuellen Bedürfnissen ab. Eine Sterbegeldversicherung bietet finanzielle Unterstützung für die Bestattungskosten und kann auch andere Ausgaben abdecken, die nach dem Tod anfallen können. Eine Risikolebensversicherung hingegen bietet einen höheren Versicherungsschutz und kann dazu beitragen, die finanzielle Sicherheit Ihrer Familie zu gewährleisten, falls Sie unerwartet sterben. Es ist wichtig, die Vor- und Nachteile jeder Versicherungsoption sorgfältig abzuwägen und sich von einem Versicherungsfachmann beraten zu lassen, um die beste Entscheidung für Ihre individuelle Situation zu treffen. **
-
Was ist besser Risikolebensversicherung oder sterbegeldversicherung?
Was ist besser Risikolebensversicherung oder Sterbegeldversicherung? Die Entscheidung zwischen einer Risikolebensversicherung und einer Sterbegeldversicherung hängt von den individuellen Bedürfnissen ab. Eine Risikolebensversicherung bietet finanziellen Schutz für die Hinterbliebenen im Todesfall des Versicherten und kann insbesondere für Familien mit finanziellen Verpflichtungen wie Hypotheken oder Kinderbetreuungskosten sinnvoll sein. Eine Sterbegeldversicherung hingegen dient dazu, die Kosten für die Bestattung und eventuelle Nachlassregelungen zu decken, was für ältere Menschen oder Personen ohne Hinterbliebene relevant sein kann. Es ist wichtig, die eigenen finanziellen Bedürfnisse und Ziele zu berücksichtigen, um die passende Versicherung auszuwählen. Es kann auch sinnvoll sein, mit einem Versicherungsberater zu sprechen, um eine fundierte Entscheidung zu treffen. **
-
Ist eine Sterbegeldversicherung eine Lebensversicherung?
Eine Sterbegeldversicherung ist im Grunde genommen eine spezielle Art von Lebensversicherung, die darauf abzielt, die Kosten im Zusammenhang mit dem Tod einer Person zu decken. Im Gegensatz zu anderen Lebensversicherungen, die oft eine höhere Deckungssumme bieten und auch als finanzielle Absicherung für Hinterbliebene dienen, ist das Hauptziel einer Sterbegeldversicherung die Deckung der Bestattungskosten und anderer damit verbundener Ausgaben. Daher kann man sagen, dass eine Sterbegeldversicherung eine Form der Lebensversicherung ist, die sich auf die finanzielle Vorsorge für den Todesfall konzentriert. Es ist wichtig zu beachten, dass Sterbegeldversicherungen in der Regel niedrigere Deckungssummen haben und keine langfristige finanzielle Absicherung bieten wie andere Lebensversicherungen. **
-
Was ist besser eine Risikolebensversicherung oder Kapitallebensversicherung?
Was ist besser eine Risikolebensversicherung oder Kapitallebensversicherung? Die Entscheidung zwischen einer Risikolebensversicherung und einer Kapitallebensversicherung hängt von den individuellen Bedürfnissen und Zielen ab. Eine Risikolebensversicherung bietet einen reinen Todesfallschutz und ist in der Regel günstiger als eine Kapitallebensversicherung, die zusätzlich eine Spar- oder Anlagekomponente beinhaltet. Wenn man hauptsächlich einen finanziellen Schutz für die Familie im Todesfall sucht, kann eine Risikolebensversicherung die bessere Wahl sein. Sie bietet eine hohe Versicherungssumme zu vergleichsweise niedrigen Beiträgen. Eine Kapitallebensversicherung hingegen kann als langfristige Vorsorge dienen, da sie neben dem Todesfallschutz auch eine Möglichkeit zur Kapitalbildung bietet. Allerdings sind die Kosten und Renditen bei Kapitallebensversicherungen oft intransparent und können im Vergleich zu anderen Anlageformen weniger attraktiv sein. Letztendlich sollte man sich vor Abschluss einer Versicherung gut über die eigenen Bedürfnisse und finanziellen Ziele im Klaren sein und gegebenenfalls auch professionelle Beratung in Anspruch nehmen, um **


Ist eine fondsgebundene Lebensversicherung eine Kapitallebensversicherung?
Eine fondsgebundene Lebensversicherung ist eine spezielle Form der Kapitallebensversicherung. Bei einer fondsgebundenen Lebensversicherung wird ein Teil der Beiträge in Investmentfonds angelegt, wodurch die Rendite und damit auch die Auszahlungssumme variieren können. Im Gegensatz dazu wird bei einer herkömmlichen Kapitallebensversicherung das Geld meist in festverzinsliche Wertpapiere oder andere konservative Anlagen investiert. Beide Arten von Lebensversicherungen bieten eine Todesfall- und eine Spar-Komponente, jedoch unterscheiden sie sich in der Art und Weise, wie das angesparte Kapital investiert wird. Letztendlich kann man sagen, dass eine fondsgebundene Lebensversicherung eine spezielle Form der Kapitallebensversicherung ist, die auf den Erträgen von Investmentfonds basiert. **
Kann man eine Risikolebensversicherung in eine Kapitallebensversicherung umwandeln?
Kann man eine Risikolebensversicherung in eine Kapitallebensversicherung umwandeln? Ja, in der Regel ist es möglich, eine Risikolebensversicherung in eine Kapitallebensversicherung umzuwandeln. Dabei wird die bestehende Risikolebensversicherung in eine Kapitallebensversicherung mit Sparanteil umgewandelt. Dies ermöglicht es, neben dem Todesfallschutz auch eine Kapitalbildung aufzubauen. Es ist jedoch wichtig zu beachten, dass sich die Beiträge und Leistungen bei einer Umwandlung ändern können. Es empfiehlt sich daher, vor einer Umwandlung eine genaue Beratung durch einen Versicherungsexperten in Anspruch zu nehmen. **
Top-Angebote
Produkte zum Begriff Stammhalter:
-
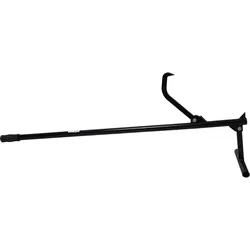
Wiltec, Zubehör Gartenmaschinen, Stammheber 130cm Fällheber Stammhalter Baumstammhalter Fällhilfe Holz (Kettensäge)Eine kraftvolle Hilfe rund um Baumarbeiten ist dieser Stammheber. Mit dem Waldwerkzeug lassen sich Baumstämme problemlos anheben. Wenn Baumstämme auf dem Boden liegen und durchgesägt werden sollen, trifft die Kettensäge oftmals den Untergrund. Das schadet der Säge und kann mit diesem Heber verhindert werden. Dafür wird der Baumstamm einfach auf den Holm gehebelt und mit der Fixierkralle gesichert. Durch den Standfuss steht der Stammheber sicher. Die Bauweise des Stammwenders macht diesen trotz geringem Eigengewicht sehr robust und die Handhabung sehr angenehm. Die Baumstämme lassen sich problemlos in den Heber einspannen. Das Handstück samt gummierter Fläche ermöglicht einen sicheren und festen Griff, und der 130 cm lange Holm führt zu einer hohen Hebelwirkung. Die Haltehöhe des Stammhebers beträgt 25 cm. Damit verhindern Sie, dass die Kettensäge in den Boden eindringt. Der Heber ist für Stämme bis 35 cm Durchmesser geeignet und macht das Sägen rückenschonend. Aufgrund der hervorragenden Hebelwirkung sparen Sie Kraft ein und erreichen ein ergonomisches Arbeiten bei geringerer Ermüdung.39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wiltec, Werkbank + Arbeitsbock, Sägebock klappbar 4 Stammhalter verzinkt Holzsägebock Sägehilfe Zahnung (80 cm, 84 cm)Wer sein Kaminholz selber zuschneiden möchte, für den ist dieser Holzsägebock ein vernünftiges und sicheres Hilfsmittel. Ob mit Axt oder Kettensäge, die robuste Metallkonstruktion ist schnell einsatzbereit und bietet einen sicheren Stand. Die 4 Stammhalter des Sägebocks weisen Verzahnungen auf, die für besseren Grip sorgen und ein Drehen des Stammes verhindern. Zudem lässt sich der Bock auf verschiedene Stammstärken anpassen. Der Holzschneideblock kann mit wenigen Handgriffen auf- und zusammengeklappt werden. Mittels Transportgriffen lässt er sich einfach befördern und platzsparend lagern. Er hat ein Eigengewicht von 7 kg. Die Abmessung beträgt: Länge 84 cm, Breite 80 cm, Höhe 80 cm. Wir bieten diesen Sägebock in verzinkter Ausführung an.38,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wiltec, Werkbank + Arbeitsbock, Sägebock klappbar 4 Stammhalter verzinkt Holzsägebock Sägehilfe Bügel (53 cm, 79 cm)Wer sein Kaminholz selbst zuschneiden möchte, für den ist dieser Profi-Sägebock ein vernünftiges und sicheres Hilfsmittel. Egal, ob die Holzbearbeitung mit Axt oder Kettensäge erfolgt, die robuste Konstruktion ist schnell einsatzbereit und bietet einen sicheren Stand. Die Stammhalter des Sägebocks bestehen aus 25 x 25 mm bzw. 30 x 30 mm dicken Stahlrohren. Das Holz wird in den Sägebock hineingelegt und mit einem Feststellbügel von oben fixiert. Damit wird verhindert, dass der Stamm sich bei der Bearbeitung dreht. Zudem lässt sich der Bock auf verschiedene Stammstärken anpassen. Aufgrund seiner robusten Ausführung kann er mit 400 kg belastet werden. Der Sägebock kann mit wenigen Handgriffen auf- und zusammengeklappt werden.62,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bach, Kathrin: LebensversicherungLebensversicherung , Elektromotorenteile > Elektromotoren & -teile , Erscheinungsjahr: 20250214, Autoren: Bach, Kathrin, Redaktion: Voland & Quist, Seitenzahl/Blattzahl: 200, Keyword: Debütroman; Dorf; Familie; Kleinstadtleben; Versicherung, Fachschema: Deutscher Buchpreis 2025 Longlist, Fachkategorie: Belletristik: Themen, Stoffe, Motive: Adoleszenz, Warengruppe: TB/Belletristik/Romane/Erzählungen, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 140, Höhe: 21, Gewicht: 428, Produktform: Kartoniert, Genre: Belletristik,24,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gibt es so etwas wie eine Stammhalterin, also eine weibliche Form von Stammhalter?
Der Begriff "Stammhalter" bezieht sich traditionell auf den männlichen Erben, der den Familienstammbaum fortsetzt. Es gibt keine direkte weibliche Form dieses Begriffs, da die Vorstellung einer "Stammhalterin" in vielen Kulturen nicht existiert oder weniger präsent ist. In einigen Fällen kann jedoch der Begriff "Stammhalterin" verwendet werden, um eine weibliche Erbin zu beschreiben, die eine ähnliche Rolle in Bezug auf die Fortführung des Familiennamens oder des Erbes einnimmt. **
-
Was ist besser Risikolebensversicherung oder Kapitallebensversicherung?
Was ist besser Risikolebensversicherung oder Kapitallebensversicherung? Die Entscheidung zwischen einer Risikolebensversicherung und einer Kapitallebensversicherung hängt von den individuellen Bedürfnissen und Zielen ab. Eine Risikolebensversicherung bietet einen reinen Todesfallschutz und ist in der Regel günstiger als eine Kapitallebensversicherung. Sie eignet sich besonders für Personen, die ihre Familie finanziell absichern möchten. Eine Kapitallebensversicherung hingegen kombiniert den Todesfallschutz mit einer Kapitalanlage, die nach Ablauf der Versicherungsdauer ausgezahlt wird. Sie eignet sich für Personen, die langfristig Kapital aufbauen und gleichzeitig ihre Hinterbliebenen absichern möchten. Es ist wichtig, die individuellen finanziellen Ziele und Bedürfnisse zu berücksichtigen, um die passende Versicherung auszuwählen. Es empfiehlt sich, eine professionelle Beratung in Anspruch zu nehmen, um die richtige Entscheidung zu treffen. **
-
Was ist besser sterbegeldversicherung oder Risikolebensversicherung?
Was ist besser sterbegeldversicherung oder Risikolebensversicherung? Die Wahl zwischen einer Sterbegeldversicherung und einer Risikolebensversicherung hängt von Ihren individuellen Bedürfnissen ab. Eine Sterbegeldversicherung bietet finanzielle Unterstützung für die Bestattungskosten und kann auch andere Ausgaben abdecken, die nach dem Tod anfallen können. Eine Risikolebensversicherung hingegen bietet einen höheren Versicherungsschutz und kann dazu beitragen, die finanzielle Sicherheit Ihrer Familie zu gewährleisten, falls Sie unerwartet sterben. Es ist wichtig, die Vor- und Nachteile jeder Versicherungsoption sorgfältig abzuwägen und sich von einem Versicherungsfachmann beraten zu lassen, um die beste Entscheidung für Ihre individuelle Situation zu treffen. **
-
Was ist besser Risikolebensversicherung oder sterbegeldversicherung?
Was ist besser Risikolebensversicherung oder Sterbegeldversicherung? Die Entscheidung zwischen einer Risikolebensversicherung und einer Sterbegeldversicherung hängt von den individuellen Bedürfnissen ab. Eine Risikolebensversicherung bietet finanziellen Schutz für die Hinterbliebenen im Todesfall des Versicherten und kann insbesondere für Familien mit finanziellen Verpflichtungen wie Hypotheken oder Kinderbetreuungskosten sinnvoll sein. Eine Sterbegeldversicherung hingegen dient dazu, die Kosten für die Bestattung und eventuelle Nachlassregelungen zu decken, was für ältere Menschen oder Personen ohne Hinterbliebene relevant sein kann. Es ist wichtig, die eigenen finanziellen Bedürfnisse und Ziele zu berücksichtigen, um die passende Versicherung auszuwählen. Es kann auch sinnvoll sein, mit einem Versicherungsberater zu sprechen, um eine fundierte Entscheidung zu treffen. **
Ähnliche Suchbegriffe für Stammhalter
-
Wiltec, Werkbank + Arbeitsbock, XPOtool Sägebock klappbar 3 Stammhalter verzinkt Holzsägebock Sägehilfe Zahnung (80 cm, 81 cm)Der klappbare Sägebock von Wiltec verfügt über drei Stammhalter und ist ein vernünftiges und sicheres Hilfsmittel, wenn es darum geht, Holz selbst zuzuschneiden. Er kann für Sägearbeiten mit der Kettensäge oder mit der Axt verwendet werden. Dank seines klappbaren Designs ist der Sägebock schnell einsatzbereit und bietet ausgeklappt ein Aussenmass von 810 x 820 x 800 mm. Mit einer maximalen Tragfähigkeit von 100 kg eignet sich der Bock für unterschiedliche Sägearbeiten. Damit das Holz sicher auf den Stammhaltern liegt, sind diese mit Sägezähnen ausgestattet. Dadurch bleibt das Holz fest mit dem Sägebock verbunden und rutscht nicht hin und her. Der robuste Sägebock ist aus verzinktem Stahl gefertigt und verfügt über einen Rahmen mit sechs Streben, sodass ein sicherer Stand gegeben ist. Mit nur wenigen Handgriffen ist der Sägebock zusammengeklappt und kann problemlos dorthin mitgenommen werden, wo er benötigt wird.25,50 €*Versand: 3,00 €Sichere Weiterleitung zum Anbieter
-
Wiltec, Werkbank + Arbeitsbock, XPOtool Sägebock klappbar 4 Stammhalter verzinkt Holzsägebock Sägehilfe Zahnung (80 cm, 81 cm)Der klappbare Sägebock von Wiltec verfügt über vier Stammhalter und ist ein vernünftiges und sicheres Hilfsmittel, wenn es darum geht, Holz selbst zuzuschneiden. Der Bock kann für Sägearbeiten mit der Kettensäge oder mit der Axt verwendet werden. Dank seines klappbaren Designs ist der Sägebock schnell einsatzbereit und bietet ausgeklappt ein Aussenmass von 810 x 820 x 800 mm. Mit einer maximalen Tragfähigkeit von 100 kg eignet sich der Bock für unterschiedliche Sägearbeiten. Damit das Holz sicher auf den Stammhaltern liegt, sind diese mit Sägezähnen ausgestattet. Dadurch bleibt das Holz fest mit dem Sägebock verbunden und rutscht nicht hin und her. Der robuste Sägebock ist aus verzinktem Stahl gefertigt und verfügt über einen Rahmen mit sechs Streben, sodass ein sicherer Stand gegeben ist. Mit nur wenigen Handgriffen ist der Sägebock zusammengeklappt und kann problemlos dorthin mitgenommen werden, wo er benötigt wird.30,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Lebensversicherung als Instrument der privaten Altersvorsorge unter besonderer Berücksichtigung der Chancen und Risiken fondsgebundenerDie Lebensversicherung Als Instrument Der Privaten Altersvorsorge Unter Besonderer Berücksichtigung Der Chancen Und Risiken Fondsgebundener Lebensversicherungen, Taschenbuch Von Erik Schmalen, Grin, 978-3-8386-2438-9, Seitenanzahl: 9248,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist eine Sterbegeldversicherung eine Lebensversicherung?
Eine Sterbegeldversicherung ist im Grunde genommen eine spezielle Art von Lebensversicherung, die darauf abzielt, die Kosten im Zusammenhang mit dem Tod einer Person zu decken. Im Gegensatz zu anderen Lebensversicherungen, die oft eine höhere Deckungssumme bieten und auch als finanzielle Absicherung für Hinterbliebene dienen, ist das Hauptziel einer Sterbegeldversicherung die Deckung der Bestattungskosten und anderer damit verbundener Ausgaben. Daher kann man sagen, dass eine Sterbegeldversicherung eine Form der Lebensversicherung ist, die sich auf die finanzielle Vorsorge für den Todesfall konzentriert. Es ist wichtig zu beachten, dass Sterbegeldversicherungen in der Regel niedrigere Deckungssummen haben und keine langfristige finanzielle Absicherung bieten wie andere Lebensversicherungen. **
-
Was ist besser eine Risikolebensversicherung oder Kapitallebensversicherung?
Was ist besser eine Risikolebensversicherung oder Kapitallebensversicherung? Die Entscheidung zwischen einer Risikolebensversicherung und einer Kapitallebensversicherung hängt von den individuellen Bedürfnissen und Zielen ab. Eine Risikolebensversicherung bietet einen reinen Todesfallschutz und ist in der Regel günstiger als eine Kapitallebensversicherung, die zusätzlich eine Spar- oder Anlagekomponente beinhaltet. Wenn man hauptsächlich einen finanziellen Schutz für die Familie im Todesfall sucht, kann eine Risikolebensversicherung die bessere Wahl sein. Sie bietet eine hohe Versicherungssumme zu vergleichsweise niedrigen Beiträgen. Eine Kapitallebensversicherung hingegen kann als langfristige Vorsorge dienen, da sie neben dem Todesfallschutz auch eine Möglichkeit zur Kapitalbildung bietet. Allerdings sind die Kosten und Renditen bei Kapitallebensversicherungen oft intransparent und können im Vergleich zu anderen Anlageformen weniger attraktiv sein. Letztendlich sollte man sich vor Abschluss einer Versicherung gut über die eigenen Bedürfnisse und finanziellen Ziele im Klaren sein und gegebenenfalls auch professionelle Beratung in Anspruch nehmen, um **
-
Ist eine fondsgebundene Lebensversicherung eine Kapitallebensversicherung?
Eine fondsgebundene Lebensversicherung ist eine spezielle Form der Kapitallebensversicherung. Bei einer fondsgebundenen Lebensversicherung wird ein Teil der Beiträge in Investmentfonds angelegt, wodurch die Rendite und damit auch die Auszahlungssumme variieren können. Im Gegensatz dazu wird bei einer herkömmlichen Kapitallebensversicherung das Geld meist in festverzinsliche Wertpapiere oder andere konservative Anlagen investiert. Beide Arten von Lebensversicherungen bieten eine Todesfall- und eine Spar-Komponente, jedoch unterscheiden sie sich in der Art und Weise, wie das angesparte Kapital investiert wird. Letztendlich kann man sagen, dass eine fondsgebundene Lebensversicherung eine spezielle Form der Kapitallebensversicherung ist, die auf den Erträgen von Investmentfonds basiert. **
-
Kann man eine Risikolebensversicherung in eine Kapitallebensversicherung umwandeln?
Kann man eine Risikolebensversicherung in eine Kapitallebensversicherung umwandeln? Ja, in der Regel ist es möglich, eine Risikolebensversicherung in eine Kapitallebensversicherung umzuwandeln. Dabei wird die bestehende Risikolebensversicherung in eine Kapitallebensversicherung mit Sparanteil umgewandelt. Dies ermöglicht es, neben dem Todesfallschutz auch eine Kapitalbildung aufzubauen. Es ist jedoch wichtig zu beachten, dass sich die Beiträge und Leistungen bei einer Umwandlung ändern können. Es empfiehlt sich daher, vor einer Umwandlung eine genaue Beratung durch einen Versicherungsexperten in Anspruch zu nehmen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.