Domain lebensversicherung-england.de kaufen?
Wir ziehen mit dem Projekt
lebensversicherung-england.de um.
Sind Sie am Kauf der Domain
lebensversicherung-england.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain lebensversicherung-england.de kaufen?
Was ist besser Risikolebensversicherung oder Kapitallebensversicherung?
Was ist besser Risikolebensversicherung oder Kapitallebensversicherung? Die Entscheidung zwischen einer Risikolebensversicherung und einer Kapitallebensversicherung hängt von den individuellen Bedürfnissen und Zielen ab. Eine Risikolebensversicherung bietet einen reinen Todesfallschutz und ist in der Regel günstiger als eine Kapitallebensversicherung. Sie eignet sich besonders für Personen, die ihre Familie finanziell absichern möchten. Eine Kapitallebensversicherung hingegen kombiniert den Todesfallschutz mit einer Kapitalanlage, die nach Ablauf der Versicherungsdauer ausgezahlt wird. Sie eignet sich für Personen, die langfristig Kapital aufbauen und gleichzeitig ihre Hinterbliebenen absichern möchten. Es ist wichtig, die individuellen finanziellen Ziele und Bedürfnisse zu berücksichtigen, um die passende Versicherung auszuwählen. Es empfiehlt sich, eine professionelle Beratung in Anspruch zu nehmen, um die richtige Entscheidung zu treffen. **
Was ist besser sterbegeldversicherung oder Risikolebensversicherung?
Was ist besser sterbegeldversicherung oder Risikolebensversicherung? Die Wahl zwischen einer Sterbegeldversicherung und einer Risikolebensversicherung hängt von Ihren individuellen Bedürfnissen ab. Eine Sterbegeldversicherung bietet finanzielle Unterstützung für die Bestattungskosten und kann auch andere Ausgaben abdecken, die nach dem Tod anfallen können. Eine Risikolebensversicherung hingegen bietet einen höheren Versicherungsschutz und kann dazu beitragen, die finanzielle Sicherheit Ihrer Familie zu gewährleisten, falls Sie unerwartet sterben. Es ist wichtig, die Vor- und Nachteile jeder Versicherungsoption sorgfältig abzuwägen und sich von einem Versicherungsfachmann beraten zu lassen, um die beste Entscheidung für Ihre individuelle Situation zu treffen. **

Ähnliche Suchbegriffe für Schwellung
Top-Angebote
Produkte zum Begriff Schwellung:
-
Die Lebensversicherung als Instrument der privaten Altersvorsorge unter besonderer Berücksichtigung der Chancen und Risiken fondsgebundenerDie Lebensversicherung Als Instrument Der Privaten Altersvorsorge Unter Besonderer Berücksichtigung Der Chancen Und Risiken Fondsgebundener Lebensversicherungen, Taschenbuch Von Erik Schmalen, Grin, 978-3-8386-2438-9, Seitenanzahl: 9248,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bach, Kathrin: LebensversicherungLebensversicherung , Elektromotorenteile > Elektromotoren & -teile , Erscheinungsjahr: 20250214, Autoren: Bach, Kathrin, Redaktion: Voland & Quist, Seitenzahl/Blattzahl: 200, Keyword: Debütroman; Dorf; Familie; Kleinstadtleben; Versicherung, Fachschema: Deutscher Buchpreis 2025 Longlist, Fachkategorie: Belletristik: Themen, Stoffe, Motive: Adoleszenz, Warengruppe: TB/Belletristik/Romane/Erzählungen, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 140, Höhe: 21, Gewicht: 428, Produktform: Kartoniert, Genre: Belletristik,24,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
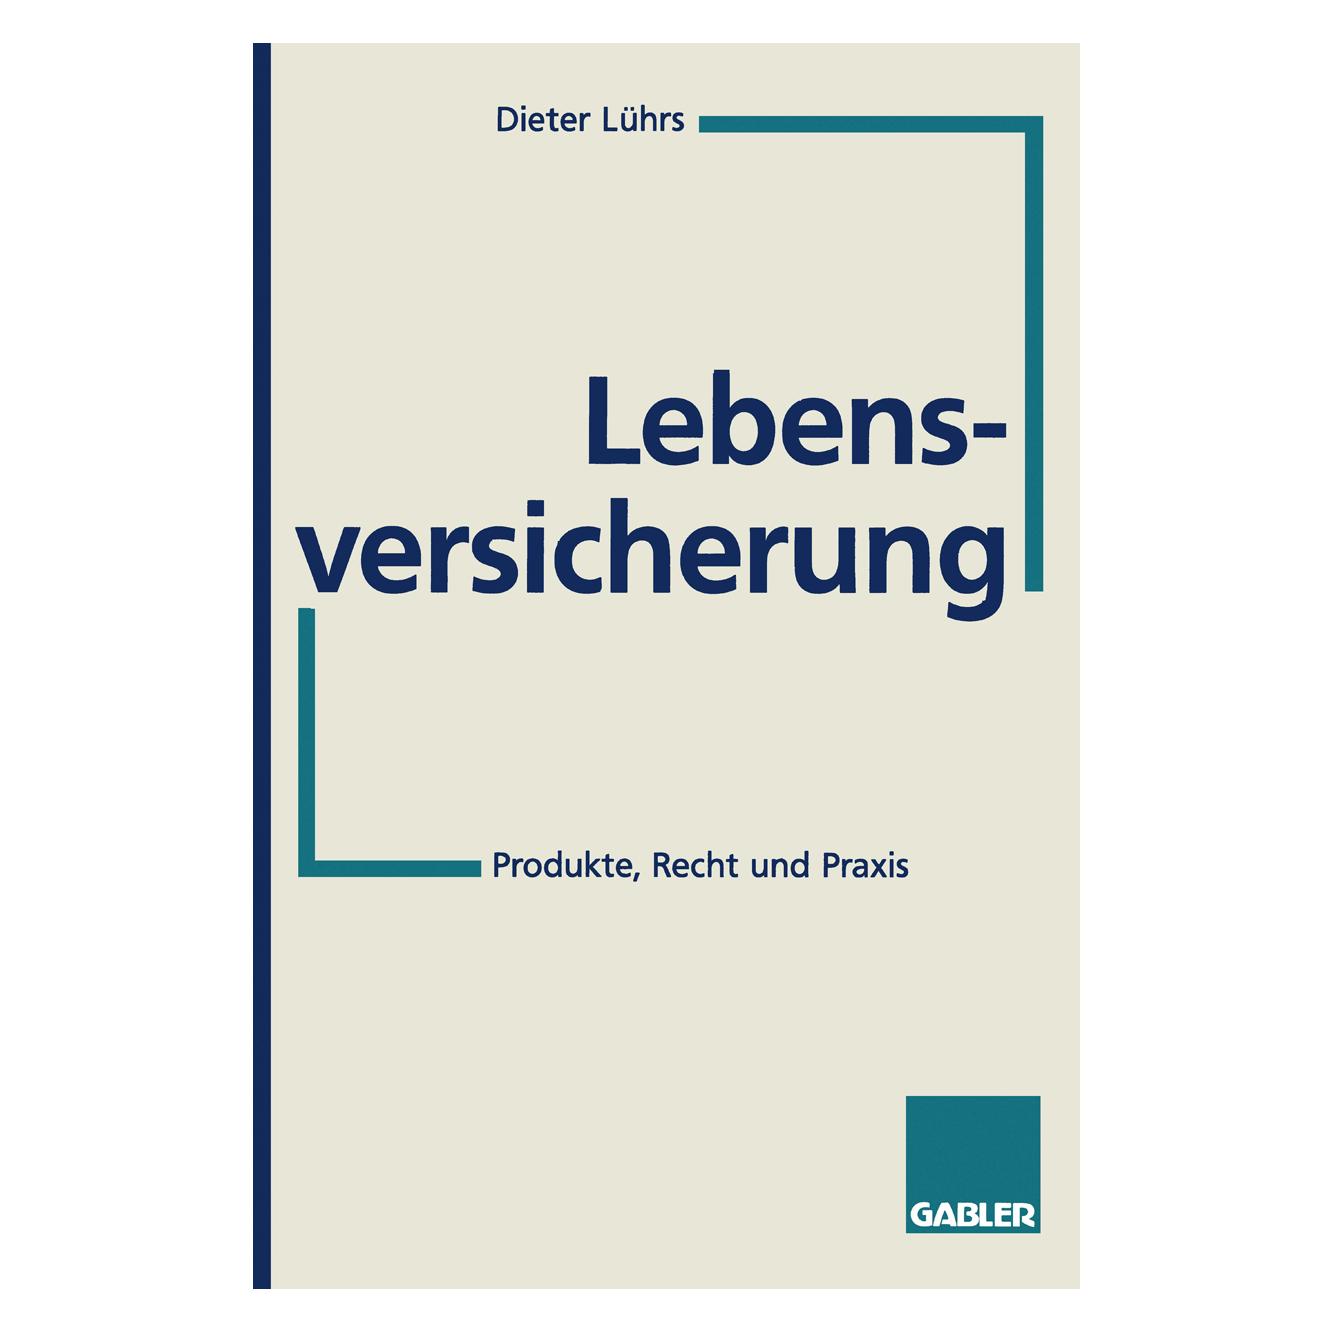
Lebensversicherung, Fachbücher von Dieter LührsDieses Standardwerk für Anfänger und Fachleute erklärt nicht nur das grundlegende Design unter rechtlichen, steuerlichen und tariflichen Aspekten, sondern behandelt auch die aktuelle Frage der Lebensversicherung als Investition und als betriebliche Altersvorsorge.44,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was ist besser Risikolebensversicherung oder sterbegeldversicherung?
Was ist besser Risikolebensversicherung oder Sterbegeldversicherung? Die Entscheidung zwischen einer Risikolebensversicherung und einer Sterbegeldversicherung hängt von den individuellen Bedürfnissen ab. Eine Risikolebensversicherung bietet finanziellen Schutz für die Hinterbliebenen im Todesfall des Versicherten und kann insbesondere für Familien mit finanziellen Verpflichtungen wie Hypotheken oder Kinderbetreuungskosten sinnvoll sein. Eine Sterbegeldversicherung hingegen dient dazu, die Kosten für die Bestattung und eventuelle Nachlassregelungen zu decken, was für ältere Menschen oder Personen ohne Hinterbliebene relevant sein kann. Es ist wichtig, die eigenen finanziellen Bedürfnisse und Ziele zu berücksichtigen, um die passende Versicherung auszuwählen. Es kann auch sinnvoll sein, mit einem Versicherungsberater zu sprechen, um eine fundierte Entscheidung zu treffen. **
-
Ist eine Sterbegeldversicherung eine Lebensversicherung?
Eine Sterbegeldversicherung ist im Grunde genommen eine spezielle Art von Lebensversicherung, die darauf abzielt, die Kosten im Zusammenhang mit dem Tod einer Person zu decken. Im Gegensatz zu anderen Lebensversicherungen, die oft eine höhere Deckungssumme bieten und auch als finanzielle Absicherung für Hinterbliebene dienen, ist das Hauptziel einer Sterbegeldversicherung die Deckung der Bestattungskosten und anderer damit verbundener Ausgaben. Daher kann man sagen, dass eine Sterbegeldversicherung eine Form der Lebensversicherung ist, die sich auf die finanzielle Vorsorge für den Todesfall konzentriert. Es ist wichtig zu beachten, dass Sterbegeldversicherungen in der Regel niedrigere Deckungssummen haben und keine langfristige finanzielle Absicherung bieten wie andere Lebensversicherungen. **
-
Was ist besser eine Risikolebensversicherung oder Kapitallebensversicherung?
Was ist besser eine Risikolebensversicherung oder Kapitallebensversicherung? Die Entscheidung zwischen einer Risikolebensversicherung und einer Kapitallebensversicherung hängt von den individuellen Bedürfnissen und Zielen ab. Eine Risikolebensversicherung bietet einen reinen Todesfallschutz und ist in der Regel günstiger als eine Kapitallebensversicherung, die zusätzlich eine Spar- oder Anlagekomponente beinhaltet. Wenn man hauptsächlich einen finanziellen Schutz für die Familie im Todesfall sucht, kann eine Risikolebensversicherung die bessere Wahl sein. Sie bietet eine hohe Versicherungssumme zu vergleichsweise niedrigen Beiträgen. Eine Kapitallebensversicherung hingegen kann als langfristige Vorsorge dienen, da sie neben dem Todesfallschutz auch eine Möglichkeit zur Kapitalbildung bietet. Allerdings sind die Kosten und Renditen bei Kapitallebensversicherungen oft intransparent und können im Vergleich zu anderen Anlageformen weniger attraktiv sein. Letztendlich sollte man sich vor Abschluss einer Versicherung gut über die eigenen Bedürfnisse und finanziellen Ziele im Klaren sein und gegebenenfalls auch professionelle Beratung in Anspruch nehmen, um **
-
Ist eine fondsgebundene Lebensversicherung eine Kapitallebensversicherung?
Eine fondsgebundene Lebensversicherung ist eine spezielle Form der Kapitallebensversicherung. Bei einer fondsgebundenen Lebensversicherung wird ein Teil der Beiträge in Investmentfonds angelegt, wodurch die Rendite und damit auch die Auszahlungssumme variieren können. Im Gegensatz dazu wird bei einer herkömmlichen Kapitallebensversicherung das Geld meist in festverzinsliche Wertpapiere oder andere konservative Anlagen investiert. Beide Arten von Lebensversicherungen bieten eine Todesfall- und eine Spar-Komponente, jedoch unterscheiden sie sich in der Art und Weise, wie das angesparte Kapital investiert wird. Letztendlich kann man sagen, dass eine fondsgebundene Lebensversicherung eine spezielle Form der Kapitallebensversicherung ist, die auf den Erträgen von Investmentfonds basiert. **

Kann man eine Risikolebensversicherung in eine Kapitallebensversicherung umwandeln?
Kann man eine Risikolebensversicherung in eine Kapitallebensversicherung umwandeln? Ja, in der Regel ist es möglich, eine Risikolebensversicherung in eine Kapitallebensversicherung umzuwandeln. Dabei wird die bestehende Risikolebensversicherung in eine Kapitallebensversicherung mit Sparanteil umgewandelt. Dies ermöglicht es, neben dem Todesfallschutz auch eine Kapitalbildung aufzubauen. Es ist jedoch wichtig zu beachten, dass sich die Beiträge und Leistungen bei einer Umwandlung ändern können. Es empfiehlt sich daher, vor einer Umwandlung eine genaue Beratung durch einen Versicherungsexperten in Anspruch zu nehmen. **
Was ist der Unterschied zwischen Risikolebensversicherung und Kapitallebensversicherung?
Was ist der Unterschied zwischen Risikolebensversicherung und Kapitallebensversicherung? Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorher festgelegte Summe an die Begünstigten aus. Sie dient hauptsächlich dazu, finanzielle Sicherheit für Hinterbliebene zu gewährleisten. Im Gegensatz dazu beinhaltet eine Kapitallebensversicherung neben dem Todesfallschutz auch eine Spar- oder Anlagekomponente. Ein Teil der Beiträge wird in einen Kapitalstock investiert, der nach Ablauf der Vertragslaufzeit an den Versicherten ausgezahlt wird. Kapitallebensversicherungen sind daher auch eine Form der Altersvorsorge. Der Unterschied liegt also in der reinen Risikoabsicherung bei der Risikolebensversicherung und der Kombination aus Risikoschutz und Kapitalaufbau bei der Kapitallebensversicherung. **
Top-Angebote
Produkte zum Begriff Schwellung:
-
Lifemed Kälte-Sofort-Kompresse - Schnelle Kühlung Schwellung Schmerz 1 Stück weissSchnelle Kühlung für unterwegs und zu Hause – Die Lifemed Kälte-Sofort-Kompresse Die Lifemed Kälte-Sofort-Kompresse in der Größe S (ca. 150 mm x 130 mm) bietet eine unkomplizierte Lösung zur Kühlung bei verschiedenen Beschwerden. Sie ist ideal für die Erstversorgung nach leichten Verletzungen im Alltag oder beim Sport, sei es zu Hause oder unterwegs. Diese Kompresse ist eine praktische Einmallösung, die schnell einsatzbereit ist und ohne Vorkühlung im Kühlschrank auskommt. Einfache Anwendung und vielseitige Einsatzmöglichkeiten Die Aktivierung der Kältekompresse ist denkbar einfach: Durch festes Zusammendrücken platzt eine innenliegende Blase, und die Inhaltsstoffe vermischen sich. Ein kurzes Schütteln sorgt für eine gleichmäßige Kälteentwicklung. Achten Sie darauf, die aktivierte Kompresse stets in ein Tuch zu wickeln, bevor Sie sie auf die Haut legen, um direkte Kälteeinwirkung zu vermeiden. Die Abmessungen der Kompresse betragen circa 150 mm in der Länge und 130 mm in der Breite. Die Kühlkompresse eignet sich hervorragend zur Linderung bei Prellungen, Verstauchungen, Schwellungen und Blutergüssen. Auch bei Beschwerden wie Insektenstichen kann die punktuelle Kühlung wohltuend sein. Durch ihre kompakte Größe und das geringe Gewicht ist sie ein idealer Begleiter in jeder Hausapotheke, Sporttasche oder Reiseapotheke. Die Kälteabgabe erfolgt konstant und wirksam, um betroffene Stellen gezielt zu versorgen. Wichtige Hinweise zur sicheren Anwendung Bitte beachten Sie, dass die Lifemed Kälte-Sofort-Kompresse ausschließlich zur äußeren Anwendung bestimmt ist und nur einmal verwendet werden darf. Ein erneutes Einfrieren ist nicht möglich. Beschädigen Sie niemals den äußeren Beutel. Sollte der Inhalt dennoch mit Haut oder Augen in Kontakt kommen, spülen Sie die betroffenen Stellen sofort gründlich mit Wasser und suchen Sie umgehend einen Arzt auf. Die Kompresse sollte für Kinder unzugänglich aufbewahrt und bei Kindern nur unter Aufsicht eines Erwachsenen angewendet werden, um eine sichere Handhabung zu gewährleisten. Dieser Kühlpack ist ein unverzichtbarer Helfer, um schnell auf kleinere Blessuren reagieren zu können und eine angenehme Kühlung zu ermöglichen. Ihre einfache Handhabung macht sie zu einem Must-have für jeden Haushalt. Häufig gestellte Fragen (FAQ) zur Lifemed Kälte-Sofort-Kompresse Wie aktiviere ich die Kälte-Sofort-Kompresse? Drücken Sie die innenliegende Blase fest zusammen, bis sie platzt. Schütteln Sie die Kompresse danach kräftig, damit sich der Inhalt vermischt und die Kühlung einsetzt. Muss ich ein Tuch um die Kompresse wickeln? Ja, legen Sie die aktivierte Kompresse immer in ein Tuch, bevor Sie sie auf die Haut legen. Dies schützt die Haut vor direkter Kälteeinwirkung. Kann die Kältekompresse mehrfach verwendet werden? Nein, die Lifemed Kälte-Sofort-Kompresse ist für den Einmalgebrauch vorgesehen und kann nicht wieder eingefroren werden. Welche Maße hat die Kompresse? Die Kompresse hat eine Größe von ca. 150 mm x 130 mm. Für welche Anwendungsbereiche ist die Kompresse geeignet? Sie ist ideal zur Erstversorgung bei Prellungen, Verstauchungen, Schwellungen, Blutergüssen, Insektenstichen und Zahnschmerzen.2,01 €*Versand: 6,84 €Sichere Weiterleitung zum Anbieter
-
Fuß-Eisgel kühlend erfrischend 75ml Tube Massage Gel müde Beine Füße SchwellungFuß-Eisgel: Sofortige Kühlung und Erfrischung für müde Füße Das 75ml Fuß-Eisgel in der praktischen Tube wurde speziell entwickelt, um müden und beanspruchten Füßen eine wohltuende Erfrischung zu schenken. Nach einem langen Tag oder intensiver körperlicher Aktivität bietet dieses kühlende Gel eine schnelle Linderung und revitalisiert Ihre Füße spürbar. Die leichte Textur zieht rasch ein, ohne einen klebrigen Film zu hinterlassen, und sorgt sofort für ein angenehmes Frischegefühl. Es ist die ideale Lösung für alle, die ihren Füßen etwas Gutes tun möchten. Anwendung und Wirkung des kühlenden Fußgels Die innovative Formel des Fuß-Eisgels basiert auf sorgfältig ausgewählten Inhaltsstoffen, die für ihre kühlenden und hautberuhigenden Eigenschaften bekannt sind. Bei regelmäßiger Anwendung kann das Gel dazu beitragen, das Gefühl von schweren und geschwollenen Füßen zu mindern. Massieren Sie einfach eine kleine Menge des Gels sanft in die saubere, trockene Haut Ihrer Füße und Waden ein, bis es vollständig eingezogen ist. Der kühlende Effekt setzt unmittelbar ein und sorgt für eine langanhaltende Frische. Das 75ml Gel ist perfekt für die tägliche Anwendung oder als schnelle Wohltat zwischendurch, auch ideal für Reisen. FAQ – Häufig gestellte Fragen Für wen ist das Fuß-Eisgel geeignet? Das Fuß-Eisgel ist ideal für Personen mit müden, beanspruchten oder geschwollenen Füßen, beispielsweise nach langem Stehen, Gehen oder sportlichen Aktivitäten. Wie oft kann ich das Gel anwenden? Sie können das Gel je nach Bedarf mehrmals täglich anwenden. Für optimale Ergebnisse wird eine tägliche Anwendung empfohlen, besonders am Abend. Hinterlässt das Fußgel Rückstände? Nein, das kühlende Gel zieht schnell ein und hinterlässt keine fettigen oder klebrigen Rückstände auf der Haut. Kann das Gel auch für andere Körperpartien verwendet werden? Das Eisgel wurde primär für Füße und Beine entwickelt. Bei Anwendung an anderen Körperpartien empfiehlt sich ein Hautverträglichkeitstest an einer kleinen Stelle. Wie groß ist die Tube? Die Tube hat ein Volumen von 75ml und ist kompakt gestaltet, was sie ideal für die Handtasche oder auf Reisen macht. Faktenblatt zum Fuß-Eisgel Modell/Variante: Fuß-Eisgel Menge: 75ml Darreichungsform: Gel in Tube Farbe des Gels: Transparent/Bläulich Anwendung: Äußerlich auf Füße und Beine Lieferumfang: 1x Tube Fuß-Eisgel 75ml GTIN: 4326470681300 SKU/MPN: 10833 Nutzen und Anwendungsfälle Dieses kühlende Fuß-Eisgel ist ein wahrer Segen für Ihre Füße und bietet vielfältige Einsatzmöglichkeiten: Ideal für erschöpfte Füße: Nach langen Arbeitstagen, intensiven Wanderungen oder ausgedehnten Shoppingtouren bringt das Eisgel sofortige Linderung. Perfekt nach dem Sport: Beruhigt und erfrischt die Muskeln und Gelenke in Füßen und Unterschenkeln nach dem Training. Wohltuend bei Hitze: An warmen Tagen sorgt das Gel für eine angenehme Kühlung und ein Gefühl von Leichtigkeit. Unterstützt die Entspannung: Die sanfte Massage beim Auftragen fördert die Durchblutung und trägt zur allgemeinen Entspannung bei. Wählen Sie dieses Modell, wenn Sie eine schnelle, effektive und angenehme Kühlung für Ihre Füße suchen. Nicht geeignet für offene Wunden oder Schleimhäute.4,29 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Die Lebensversicherung als Instrument der privaten Altersvorsorge unter besonderer Berücksichtigung der Chancen und Risiken fondsgebundenerDie Lebensversicherung Als Instrument Der Privaten Altersvorsorge Unter Besonderer Berücksichtigung Der Chancen Und Risiken Fondsgebundener Lebensversicherungen, Taschenbuch Von Erik Schmalen, Grin, 978-3-8386-2438-9, Seitenanzahl: 9248,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bach, Kathrin: LebensversicherungLebensversicherung , Elektromotorenteile > Elektromotoren & -teile , Erscheinungsjahr: 20250214, Autoren: Bach, Kathrin, Redaktion: Voland & Quist, Seitenzahl/Blattzahl: 200, Keyword: Debütroman; Dorf; Familie; Kleinstadtleben; Versicherung, Fachschema: Deutscher Buchpreis 2025 Longlist, Fachkategorie: Belletristik: Themen, Stoffe, Motive: Adoleszenz, Warengruppe: TB/Belletristik/Romane/Erzählungen, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 140, Höhe: 21, Gewicht: 428, Produktform: Kartoniert, Genre: Belletristik,24,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist besser Risikolebensversicherung oder Kapitallebensversicherung?
Was ist besser Risikolebensversicherung oder Kapitallebensversicherung? Die Entscheidung zwischen einer Risikolebensversicherung und einer Kapitallebensversicherung hängt von den individuellen Bedürfnissen und Zielen ab. Eine Risikolebensversicherung bietet einen reinen Todesfallschutz und ist in der Regel günstiger als eine Kapitallebensversicherung. Sie eignet sich besonders für Personen, die ihre Familie finanziell absichern möchten. Eine Kapitallebensversicherung hingegen kombiniert den Todesfallschutz mit einer Kapitalanlage, die nach Ablauf der Versicherungsdauer ausgezahlt wird. Sie eignet sich für Personen, die langfristig Kapital aufbauen und gleichzeitig ihre Hinterbliebenen absichern möchten. Es ist wichtig, die individuellen finanziellen Ziele und Bedürfnisse zu berücksichtigen, um die passende Versicherung auszuwählen. Es empfiehlt sich, eine professionelle Beratung in Anspruch zu nehmen, um die richtige Entscheidung zu treffen. **
-
Was ist besser sterbegeldversicherung oder Risikolebensversicherung?
Was ist besser sterbegeldversicherung oder Risikolebensversicherung? Die Wahl zwischen einer Sterbegeldversicherung und einer Risikolebensversicherung hängt von Ihren individuellen Bedürfnissen ab. Eine Sterbegeldversicherung bietet finanzielle Unterstützung für die Bestattungskosten und kann auch andere Ausgaben abdecken, die nach dem Tod anfallen können. Eine Risikolebensversicherung hingegen bietet einen höheren Versicherungsschutz und kann dazu beitragen, die finanzielle Sicherheit Ihrer Familie zu gewährleisten, falls Sie unerwartet sterben. Es ist wichtig, die Vor- und Nachteile jeder Versicherungsoption sorgfältig abzuwägen und sich von einem Versicherungsfachmann beraten zu lassen, um die beste Entscheidung für Ihre individuelle Situation zu treffen. **
-
Was ist besser Risikolebensversicherung oder sterbegeldversicherung?
Was ist besser Risikolebensversicherung oder Sterbegeldversicherung? Die Entscheidung zwischen einer Risikolebensversicherung und einer Sterbegeldversicherung hängt von den individuellen Bedürfnissen ab. Eine Risikolebensversicherung bietet finanziellen Schutz für die Hinterbliebenen im Todesfall des Versicherten und kann insbesondere für Familien mit finanziellen Verpflichtungen wie Hypotheken oder Kinderbetreuungskosten sinnvoll sein. Eine Sterbegeldversicherung hingegen dient dazu, die Kosten für die Bestattung und eventuelle Nachlassregelungen zu decken, was für ältere Menschen oder Personen ohne Hinterbliebene relevant sein kann. Es ist wichtig, die eigenen finanziellen Bedürfnisse und Ziele zu berücksichtigen, um die passende Versicherung auszuwählen. Es kann auch sinnvoll sein, mit einem Versicherungsberater zu sprechen, um eine fundierte Entscheidung zu treffen. **
-
Ist eine Sterbegeldversicherung eine Lebensversicherung?
Eine Sterbegeldversicherung ist im Grunde genommen eine spezielle Art von Lebensversicherung, die darauf abzielt, die Kosten im Zusammenhang mit dem Tod einer Person zu decken. Im Gegensatz zu anderen Lebensversicherungen, die oft eine höhere Deckungssumme bieten und auch als finanzielle Absicherung für Hinterbliebene dienen, ist das Hauptziel einer Sterbegeldversicherung die Deckung der Bestattungskosten und anderer damit verbundener Ausgaben. Daher kann man sagen, dass eine Sterbegeldversicherung eine Form der Lebensversicherung ist, die sich auf die finanzielle Vorsorge für den Todesfall konzentriert. Es ist wichtig zu beachten, dass Sterbegeldversicherungen in der Regel niedrigere Deckungssummen haben und keine langfristige finanzielle Absicherung bieten wie andere Lebensversicherungen. **
Ähnliche Suchbegriffe für Schwellung
-
Lebensversicherung, Fachbücher von Dieter LührsDieses Standardwerk für Anfänger und Fachleute erklärt nicht nur das grundlegende Design unter rechtlichen, steuerlichen und tariflichen Aspekten, sondern behandelt auch die aktuelle Frage der Lebensversicherung als Investition und als betriebliche Altersvorsorge.44,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Duncker & Humblot Die Bewertung der Kapitallebensversicherung im Zugewinnausgleich. (Deutsch, Softcover, Wolfgang Voit) (55339940)Duncker & Humblot Die Bewertung der Kapitallebensversicherung im Zugewinnausgleich. (Deutsch, Softcover, Wolfgang Voit) (55339940)89,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist besser eine Risikolebensversicherung oder Kapitallebensversicherung?
Was ist besser eine Risikolebensversicherung oder Kapitallebensversicherung? Die Entscheidung zwischen einer Risikolebensversicherung und einer Kapitallebensversicherung hängt von den individuellen Bedürfnissen und Zielen ab. Eine Risikolebensversicherung bietet einen reinen Todesfallschutz und ist in der Regel günstiger als eine Kapitallebensversicherung, die zusätzlich eine Spar- oder Anlagekomponente beinhaltet. Wenn man hauptsächlich einen finanziellen Schutz für die Familie im Todesfall sucht, kann eine Risikolebensversicherung die bessere Wahl sein. Sie bietet eine hohe Versicherungssumme zu vergleichsweise niedrigen Beiträgen. Eine Kapitallebensversicherung hingegen kann als langfristige Vorsorge dienen, da sie neben dem Todesfallschutz auch eine Möglichkeit zur Kapitalbildung bietet. Allerdings sind die Kosten und Renditen bei Kapitallebensversicherungen oft intransparent und können im Vergleich zu anderen Anlageformen weniger attraktiv sein. Letztendlich sollte man sich vor Abschluss einer Versicherung gut über die eigenen Bedürfnisse und finanziellen Ziele im Klaren sein und gegebenenfalls auch professionelle Beratung in Anspruch nehmen, um **
-
Ist eine fondsgebundene Lebensversicherung eine Kapitallebensversicherung?
Eine fondsgebundene Lebensversicherung ist eine spezielle Form der Kapitallebensversicherung. Bei einer fondsgebundenen Lebensversicherung wird ein Teil der Beiträge in Investmentfonds angelegt, wodurch die Rendite und damit auch die Auszahlungssumme variieren können. Im Gegensatz dazu wird bei einer herkömmlichen Kapitallebensversicherung das Geld meist in festverzinsliche Wertpapiere oder andere konservative Anlagen investiert. Beide Arten von Lebensversicherungen bieten eine Todesfall- und eine Spar-Komponente, jedoch unterscheiden sie sich in der Art und Weise, wie das angesparte Kapital investiert wird. Letztendlich kann man sagen, dass eine fondsgebundene Lebensversicherung eine spezielle Form der Kapitallebensversicherung ist, die auf den Erträgen von Investmentfonds basiert. **
-
Kann man eine Risikolebensversicherung in eine Kapitallebensversicherung umwandeln?
Kann man eine Risikolebensversicherung in eine Kapitallebensversicherung umwandeln? Ja, in der Regel ist es möglich, eine Risikolebensversicherung in eine Kapitallebensversicherung umzuwandeln. Dabei wird die bestehende Risikolebensversicherung in eine Kapitallebensversicherung mit Sparanteil umgewandelt. Dies ermöglicht es, neben dem Todesfallschutz auch eine Kapitalbildung aufzubauen. Es ist jedoch wichtig zu beachten, dass sich die Beiträge und Leistungen bei einer Umwandlung ändern können. Es empfiehlt sich daher, vor einer Umwandlung eine genaue Beratung durch einen Versicherungsexperten in Anspruch zu nehmen. **
-
Was ist der Unterschied zwischen Risikolebensversicherung und Kapitallebensversicherung?
Was ist der Unterschied zwischen Risikolebensversicherung und Kapitallebensversicherung? Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorher festgelegte Summe an die Begünstigten aus. Sie dient hauptsächlich dazu, finanzielle Sicherheit für Hinterbliebene zu gewährleisten. Im Gegensatz dazu beinhaltet eine Kapitallebensversicherung neben dem Todesfallschutz auch eine Spar- oder Anlagekomponente. Ein Teil der Beiträge wird in einen Kapitalstock investiert, der nach Ablauf der Vertragslaufzeit an den Versicherten ausgezahlt wird. Kapitallebensversicherungen sind daher auch eine Form der Altersvorsorge. Der Unterschied liegt also in der reinen Risikoabsicherung bei der Risikolebensversicherung und der Kombination aus Risikoschutz und Kapitalaufbau bei der Kapitallebensversicherung. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.