Domain lebensversicherung-england.de kaufen?
Wir ziehen mit dem Projekt
lebensversicherung-england.de um.
Sind Sie am Kauf der Domain
lebensversicherung-england.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain lebensversicherung-england.de kaufen?
Was ist besser Risikolebensversicherung oder Kapitallebensversicherung?
Was ist besser Risikolebensversicherung oder Kapitallebensversicherung? Die Entscheidung zwischen einer Risikolebensversicherung und einer Kapitallebensversicherung hängt von den individuellen Bedürfnissen und Zielen ab. Eine Risikolebensversicherung bietet einen reinen Todesfallschutz und ist in der Regel günstiger als eine Kapitallebensversicherung. Sie eignet sich besonders für Personen, die ihre Familie finanziell absichern möchten. Eine Kapitallebensversicherung hingegen kombiniert den Todesfallschutz mit einer Kapitalanlage, die nach Ablauf der Versicherungsdauer ausgezahlt wird. Sie eignet sich für Personen, die langfristig Kapital aufbauen und gleichzeitig ihre Hinterbliebenen absichern möchten. Es ist wichtig, die individuellen finanziellen Ziele und Bedürfnisse zu berücksichtigen, um die passende Versicherung auszuwählen. Es empfiehlt sich, eine professionelle Beratung in Anspruch zu nehmen, um die richtige Entscheidung zu treffen. **
Was ist besser sterbegeldversicherung oder Risikolebensversicherung?
Was ist besser sterbegeldversicherung oder Risikolebensversicherung? Die Wahl zwischen einer Sterbegeldversicherung und einer Risikolebensversicherung hängt von Ihren individuellen Bedürfnissen ab. Eine Sterbegeldversicherung bietet finanzielle Unterstützung für die Bestattungskosten und kann auch andere Ausgaben abdecken, die nach dem Tod anfallen können. Eine Risikolebensversicherung hingegen bietet einen höheren Versicherungsschutz und kann dazu beitragen, die finanzielle Sicherheit Ihrer Familie zu gewährleisten, falls Sie unerwartet sterben. Es ist wichtig, die Vor- und Nachteile jeder Versicherungsoption sorgfältig abzuwägen und sich von einem Versicherungsfachmann beraten zu lassen, um die beste Entscheidung für Ihre individuelle Situation zu treffen. **

Ähnliche Suchbegriffe für Pituitary-Gland
Top-Angebote
Produkte zum Begriff Pituitary-Gland:
-
Bach, Kathrin: LebensversicherungLebensversicherung , Elektromotorenteile > Elektromotoren & -teile , Erscheinungsjahr: 20250214, Autoren: Bach, Kathrin, Redaktion: Voland & Quist, Seitenzahl/Blattzahl: 200, Keyword: Debütroman; Dorf; Familie; Kleinstadtleben; Versicherung, Fachschema: Deutscher Buchpreis 2025 Longlist, Fachkategorie: Belletristik: Themen, Stoffe, Motive: Adoleszenz, Warengruppe: TB/Belletristik/Romane/Erzählungen, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 140, Höhe: 21, Gewicht: 428, Produktform: Kartoniert, Genre: Belletristik,24,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
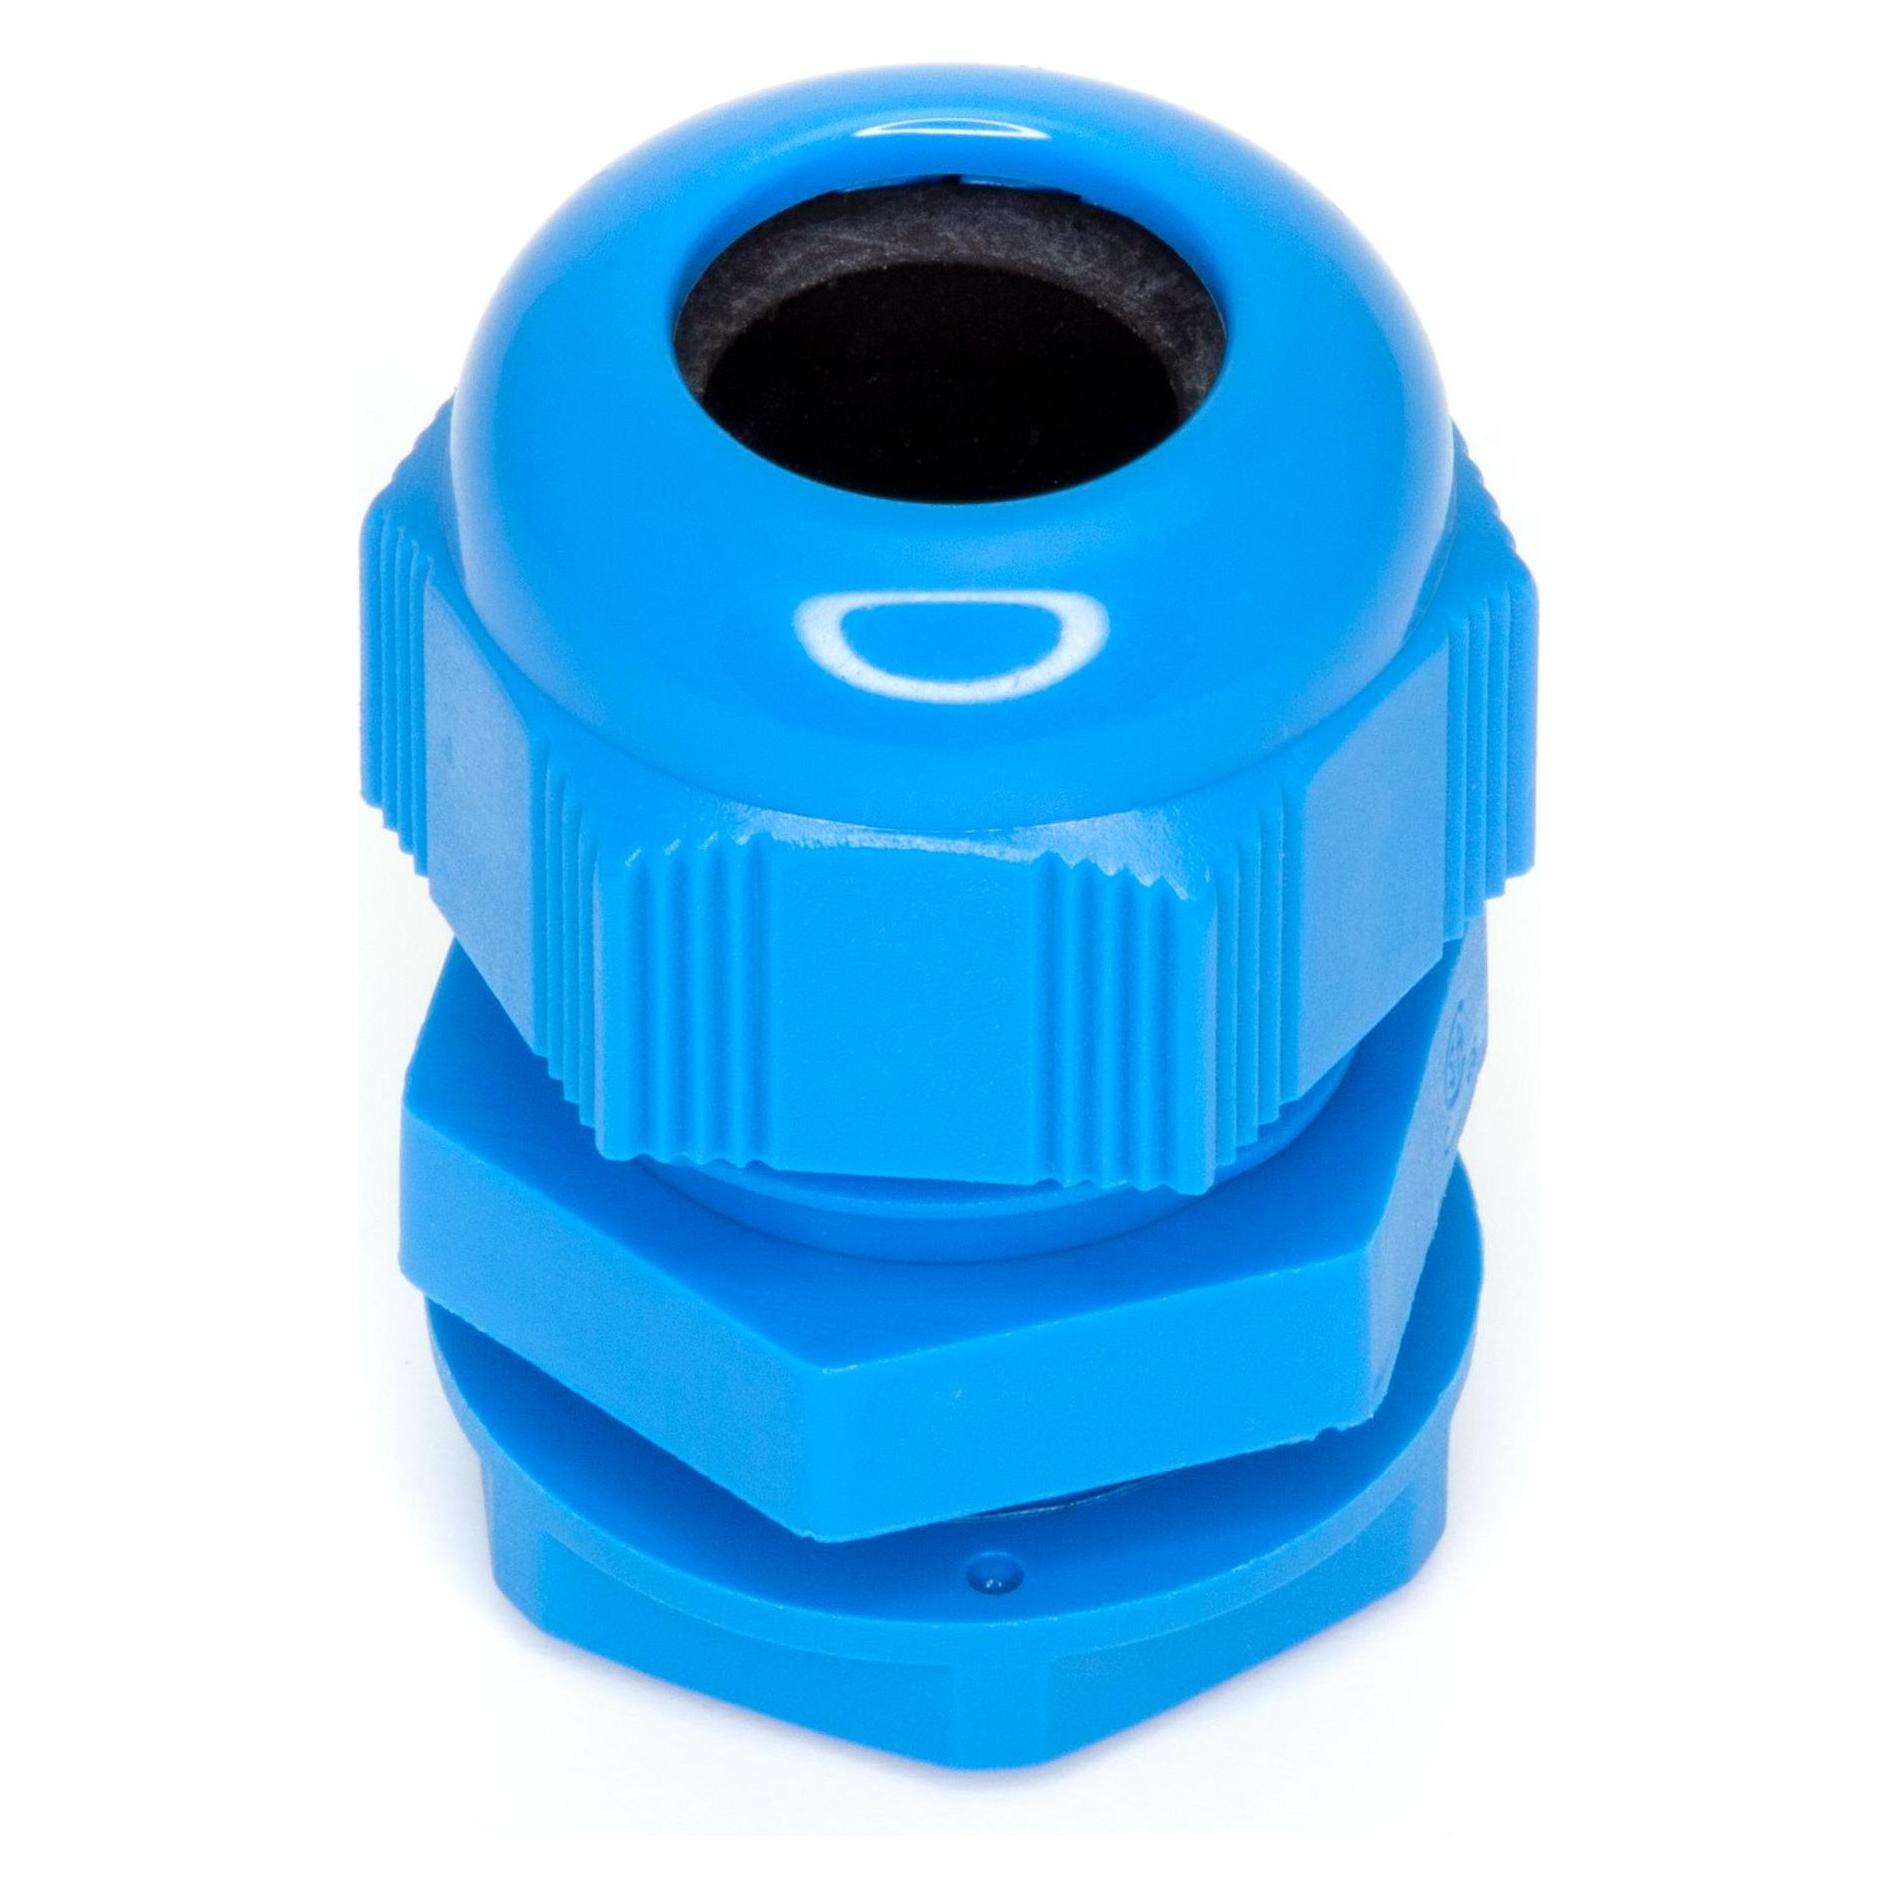
Adam Hall 87971 Cable GlandAdam Hall 87971, Kabeldurchlass, zum Einbau in Flightcases und Gehäuse, zur Durchführung von Kabel und Stecker bis maximal 95 mm Durchmesser, Außenmaß: 162 x 162 x 9 mm (B x H x T), Bohrungsmaß 4,1 mm, Wandausschnitt: 135 x 135 mm (B x H), Schale aus Stahl verzinkt, Einsatz aus Gummi16,50 €*Versand: 2,99 €Sichere Weiterleitung zum Anbieter


-
Was ist besser Risikolebensversicherung oder sterbegeldversicherung?
Was ist besser Risikolebensversicherung oder Sterbegeldversicherung? Die Entscheidung zwischen einer Risikolebensversicherung und einer Sterbegeldversicherung hängt von den individuellen Bedürfnissen ab. Eine Risikolebensversicherung bietet finanziellen Schutz für die Hinterbliebenen im Todesfall des Versicherten und kann insbesondere für Familien mit finanziellen Verpflichtungen wie Hypotheken oder Kinderbetreuungskosten sinnvoll sein. Eine Sterbegeldversicherung hingegen dient dazu, die Kosten für die Bestattung und eventuelle Nachlassregelungen zu decken, was für ältere Menschen oder Personen ohne Hinterbliebene relevant sein kann. Es ist wichtig, die eigenen finanziellen Bedürfnisse und Ziele zu berücksichtigen, um die passende Versicherung auszuwählen. Es kann auch sinnvoll sein, mit einem Versicherungsberater zu sprechen, um eine fundierte Entscheidung zu treffen. **
-
Ist eine Sterbegeldversicherung eine Lebensversicherung?
Eine Sterbegeldversicherung ist im Grunde genommen eine spezielle Art von Lebensversicherung, die darauf abzielt, die Kosten im Zusammenhang mit dem Tod einer Person zu decken. Im Gegensatz zu anderen Lebensversicherungen, die oft eine höhere Deckungssumme bieten und auch als finanzielle Absicherung für Hinterbliebene dienen, ist das Hauptziel einer Sterbegeldversicherung die Deckung der Bestattungskosten und anderer damit verbundener Ausgaben. Daher kann man sagen, dass eine Sterbegeldversicherung eine Form der Lebensversicherung ist, die sich auf die finanzielle Vorsorge für den Todesfall konzentriert. Es ist wichtig zu beachten, dass Sterbegeldversicherungen in der Regel niedrigere Deckungssummen haben und keine langfristige finanzielle Absicherung bieten wie andere Lebensversicherungen. **
-
Was ist besser eine Risikolebensversicherung oder Kapitallebensversicherung?
Was ist besser eine Risikolebensversicherung oder Kapitallebensversicherung? Die Entscheidung zwischen einer Risikolebensversicherung und einer Kapitallebensversicherung hängt von den individuellen Bedürfnissen und Zielen ab. Eine Risikolebensversicherung bietet einen reinen Todesfallschutz und ist in der Regel günstiger als eine Kapitallebensversicherung, die zusätzlich eine Spar- oder Anlagekomponente beinhaltet. Wenn man hauptsächlich einen finanziellen Schutz für die Familie im Todesfall sucht, kann eine Risikolebensversicherung die bessere Wahl sein. Sie bietet eine hohe Versicherungssumme zu vergleichsweise niedrigen Beiträgen. Eine Kapitallebensversicherung hingegen kann als langfristige Vorsorge dienen, da sie neben dem Todesfallschutz auch eine Möglichkeit zur Kapitalbildung bietet. Allerdings sind die Kosten und Renditen bei Kapitallebensversicherungen oft intransparent und können im Vergleich zu anderen Anlageformen weniger attraktiv sein. Letztendlich sollte man sich vor Abschluss einer Versicherung gut über die eigenen Bedürfnisse und finanziellen Ziele im Klaren sein und gegebenenfalls auch professionelle Beratung in Anspruch nehmen, um **
-
Ist eine fondsgebundene Lebensversicherung eine Kapitallebensversicherung?
Eine fondsgebundene Lebensversicherung ist eine spezielle Form der Kapitallebensversicherung. Bei einer fondsgebundenen Lebensversicherung wird ein Teil der Beiträge in Investmentfonds angelegt, wodurch die Rendite und damit auch die Auszahlungssumme variieren können. Im Gegensatz dazu wird bei einer herkömmlichen Kapitallebensversicherung das Geld meist in festverzinsliche Wertpapiere oder andere konservative Anlagen investiert. Beide Arten von Lebensversicherungen bieten eine Todesfall- und eine Spar-Komponente, jedoch unterscheiden sie sich in der Art und Weise, wie das angesparte Kapital investiert wird. Letztendlich kann man sagen, dass eine fondsgebundene Lebensversicherung eine spezielle Form der Kapitallebensversicherung ist, die auf den Erträgen von Investmentfonds basiert. **

Kann man eine Risikolebensversicherung in eine Kapitallebensversicherung umwandeln?
Kann man eine Risikolebensversicherung in eine Kapitallebensversicherung umwandeln? Ja, in der Regel ist es möglich, eine Risikolebensversicherung in eine Kapitallebensversicherung umzuwandeln. Dabei wird die bestehende Risikolebensversicherung in eine Kapitallebensversicherung mit Sparanteil umgewandelt. Dies ermöglicht es, neben dem Todesfallschutz auch eine Kapitalbildung aufzubauen. Es ist jedoch wichtig zu beachten, dass sich die Beiträge und Leistungen bei einer Umwandlung ändern können. Es empfiehlt sich daher, vor einer Umwandlung eine genaue Beratung durch einen Versicherungsexperten in Anspruch zu nehmen. **
Was ist der Unterschied zwischen Risikolebensversicherung und Kapitallebensversicherung?
Was ist der Unterschied zwischen Risikolebensversicherung und Kapitallebensversicherung? Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorher festgelegte Summe an die Begünstigten aus. Sie dient hauptsächlich dazu, finanzielle Sicherheit für Hinterbliebene zu gewährleisten. Im Gegensatz dazu beinhaltet eine Kapitallebensversicherung neben dem Todesfallschutz auch eine Spar- oder Anlagekomponente. Ein Teil der Beiträge wird in einen Kapitalstock investiert, der nach Ablauf der Vertragslaufzeit an den Versicherten ausgezahlt wird. Kapitallebensversicherungen sind daher auch eine Form der Altersvorsorge. Der Unterschied liegt also in der reinen Risikoabsicherung bei der Risikolebensversicherung und der Kombination aus Risikoschutz und Kapitalaufbau bei der Kapitallebensversicherung. **
Top-Angebote
Produkte zum Begriff Pituitary-Gland:
-
Pineal Gland Stimulation - Pineal Gland Activation - Pineal Gland Therapy, Audio, 4099995450415Pineal Gland Stimulation - Pineal Gland Activation Von Pineal Gland Therapy, Momentum Media Digital Production Llc, Sprecher: Pineal Gland Therapy, Sprache: Englisch29,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bach, Kathrin: LebensversicherungLebensversicherung , Elektromotorenteile > Elektromotoren & -teile , Erscheinungsjahr: 20250214, Autoren: Bach, Kathrin, Redaktion: Voland & Quist, Seitenzahl/Blattzahl: 200, Keyword: Debütroman; Dorf; Familie; Kleinstadtleben; Versicherung, Fachschema: Deutscher Buchpreis 2025 Longlist, Fachkategorie: Belletristik: Themen, Stoffe, Motive: Adoleszenz, Warengruppe: TB/Belletristik/Romane/Erzählungen, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 140, Höhe: 21, Gewicht: 428, Produktform: Kartoniert, Genre: Belletristik,24,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist besser Risikolebensversicherung oder Kapitallebensversicherung?
Was ist besser Risikolebensversicherung oder Kapitallebensversicherung? Die Entscheidung zwischen einer Risikolebensversicherung und einer Kapitallebensversicherung hängt von den individuellen Bedürfnissen und Zielen ab. Eine Risikolebensversicherung bietet einen reinen Todesfallschutz und ist in der Regel günstiger als eine Kapitallebensversicherung. Sie eignet sich besonders für Personen, die ihre Familie finanziell absichern möchten. Eine Kapitallebensversicherung hingegen kombiniert den Todesfallschutz mit einer Kapitalanlage, die nach Ablauf der Versicherungsdauer ausgezahlt wird. Sie eignet sich für Personen, die langfristig Kapital aufbauen und gleichzeitig ihre Hinterbliebenen absichern möchten. Es ist wichtig, die individuellen finanziellen Ziele und Bedürfnisse zu berücksichtigen, um die passende Versicherung auszuwählen. Es empfiehlt sich, eine professionelle Beratung in Anspruch zu nehmen, um die richtige Entscheidung zu treffen. **
-
Was ist besser sterbegeldversicherung oder Risikolebensversicherung?
Was ist besser sterbegeldversicherung oder Risikolebensversicherung? Die Wahl zwischen einer Sterbegeldversicherung und einer Risikolebensversicherung hängt von Ihren individuellen Bedürfnissen ab. Eine Sterbegeldversicherung bietet finanzielle Unterstützung für die Bestattungskosten und kann auch andere Ausgaben abdecken, die nach dem Tod anfallen können. Eine Risikolebensversicherung hingegen bietet einen höheren Versicherungsschutz und kann dazu beitragen, die finanzielle Sicherheit Ihrer Familie zu gewährleisten, falls Sie unerwartet sterben. Es ist wichtig, die Vor- und Nachteile jeder Versicherungsoption sorgfältig abzuwägen und sich von einem Versicherungsfachmann beraten zu lassen, um die beste Entscheidung für Ihre individuelle Situation zu treffen. **
-
Was ist besser Risikolebensversicherung oder sterbegeldversicherung?
Was ist besser Risikolebensversicherung oder Sterbegeldversicherung? Die Entscheidung zwischen einer Risikolebensversicherung und einer Sterbegeldversicherung hängt von den individuellen Bedürfnissen ab. Eine Risikolebensversicherung bietet finanziellen Schutz für die Hinterbliebenen im Todesfall des Versicherten und kann insbesondere für Familien mit finanziellen Verpflichtungen wie Hypotheken oder Kinderbetreuungskosten sinnvoll sein. Eine Sterbegeldversicherung hingegen dient dazu, die Kosten für die Bestattung und eventuelle Nachlassregelungen zu decken, was für ältere Menschen oder Personen ohne Hinterbliebene relevant sein kann. Es ist wichtig, die eigenen finanziellen Bedürfnisse und Ziele zu berücksichtigen, um die passende Versicherung auszuwählen. Es kann auch sinnvoll sein, mit einem Versicherungsberater zu sprechen, um eine fundierte Entscheidung zu treffen. **
-
Ist eine Sterbegeldversicherung eine Lebensversicherung?
Eine Sterbegeldversicherung ist im Grunde genommen eine spezielle Art von Lebensversicherung, die darauf abzielt, die Kosten im Zusammenhang mit dem Tod einer Person zu decken. Im Gegensatz zu anderen Lebensversicherungen, die oft eine höhere Deckungssumme bieten und auch als finanzielle Absicherung für Hinterbliebene dienen, ist das Hauptziel einer Sterbegeldversicherung die Deckung der Bestattungskosten und anderer damit verbundener Ausgaben. Daher kann man sagen, dass eine Sterbegeldversicherung eine Form der Lebensversicherung ist, die sich auf die finanzielle Vorsorge für den Todesfall konzentriert. Es ist wichtig zu beachten, dass Sterbegeldversicherungen in der Regel niedrigere Deckungssummen haben und keine langfristige finanzielle Absicherung bieten wie andere Lebensversicherungen. **
Ähnliche Suchbegriffe für Pituitary-Gland
-
Adam Hall 87971 Cable GlandAdam Hall 87971, Kabeldurchlass, zum Einbau in Flightcases und Gehäuse, zur Durchführung von Kabel und Stecker bis maximal 95 mm Durchmesser, Außenmaß: 162 x 162 x 9 mm (B x H x T), Bohrungsmaß 4,1 mm, Wandausschnitt: 135 x 135 mm (B x H), Schale aus Stahl verzinkt, Einsatz aus Gummi16,50 €*Versand: 2,99 €Sichere Weiterleitung zum Anbieter
-
Adam Hall 87973 Cable GlandAdam Hall 87971, Kabeldurchlass in runder Einbauschale; zur Durchführung von Kabel und Stecker; Außendurchmesser: 125 mm; Innendurchmesser: 52mm; Befestigungslöcher: 5,1mm; Einbautiefe: 6,5mm; Schale aus Stahl verzinkt, PVC Einsatz; Wird im geschlossenen Zustand ausgeliefert und muss vom Anwender aufgeschnitten werden5,90 €*Versand: 2,99 €Sichere Weiterleitung zum Anbieter
-
Ailanthus Gland C30 10 GWichtige Hinweise (Pflichtangaben): Ailanthus Glandulosa C 30. Anwendungsgebiete: Registriertes homöopathisches Arzneimittel, daher ohne Angabe einer therapeutischen Indikation. Warnhinweis: Dieses Arzneimittel enthält Sucrose (Saccharose / Zucker). Zu Risiken und Nebenwirkungen lesen Sie die Packungsbeilage und fragen Sie Ihre Ärztin, Ihren Arzt oder in Ihrer Apotheke. GEBRAUCHSINFORMATION: INFORMATION FÜR DEN ANWENDER Ailanthus Glandulosa C 30 Streukügelchen Lesen Sie die gesamte Packungsbeilage sorgfältig durch, denn sie enthält wichtige Informationen für Sie. Dieses Arzneimittel ist ohne Verschreibung erhältlich. Um einen bestmöglichen Behandlungserfolg zu erzielen, muss Ailanthus Glandulosa C 30 jedoch vorschriftsgemäß angewendet werden. Heben Sie die Packungsbeilage auf. Vielleicht möchten Sie diese später nochmals lesen. Fragen Sie Ihren Arzt oder Apotheker, wenn Sie weitere Informationen oder einen Rat benötigen. Wenn sich Ihre Symptome verschlimmern oder keine Besserung eintritt, müssen Sie auf jeden Fall einen Arzt aufsuchen. Informieren Sie bitte Ihren Arzt oder Apotheker, wenn Sie Nebenwirkungen bemerken. Diese Packungsbeilage beinhaltet: WAS IST AILANTHUS GLANDULOSA C 30 UND WOFÜR WIRD ES ANGEWENDET? WAS MÜSSEN SIE VOR DER ANWENDUNG VON AILANTHUS GLANDULOSA C 30 BEACHTEN? WIE IST AILANTHUS GLANDULOSA C 30 ANZUWENDEN? WELCHE NEBENWIRKUNGEN SIND MÖGLICH? WIE IST AILANTHUS GLANDULOSA C 30 AUFZUBEWAHREN? WEITERE INFORMATIONEN 1. WAS IST AILANTHUS GLANDULOSA C 30 UND WOFÜR WIRD ES ANGEWENDET? Ailanthus Glandulosa C 30 ist ein homöopathisches Arzneimittel. Registriertes homöopathisches Arzneimittel, daher ohne Angabe einer therapeutischen Indikation. 2. WAS MÜSSEN SIE VOR DER ANWENDUNG VON AILANTHUS GLANDULOSA C 30 BEACHTEN? Ailanthus Glandulosa C 30 darf nicht angewendet werden: Wenn Sie überempfindlich (allergisch) gegen einen der Bestandteile von Ailanthus Glandulosa C 30 sind. Besondere Vorsicht bei der Anwendung von Ailanthus Glandulosa C 30 ist erforderlich: Bei anhaltenden, unklaren oder neu auftretenden Beschwerden sollten Sie medizinischen Rat einholen. Bei Anwendung von Ailanthus Glandulosa C 30 mit anderen Arzneimitteln: Bitte informieren Sie Ihren Arzt oder Apotheker, wenn Sie andere Arzneimittel anwenden bzw. vor kurzem angewendet haben, auch wenn es sich um nicht verschreibungspflichtige Arzneimittel handelt. Eine Beeinflussung der Wirkung von Ailanthus Glandulosa C 30 durch andere Arzneimittel ist bisher nicht bekannt. Bei Anwendung von Ailanthus Glandulosa C 30 zusammen mit Nahrungsmitteln und Getränken: Die Wirkung eines homöopathischen Arzneimittels kann durch allgemein schädigende Faktoren in der Lebensweise und durch Reiz- und Genussmittel ungünstig beeinflusst werden. Schwangerschaft und Stillzeit: Fragen Sie vor der Anwendung von allen Arzneimitteln Ihren Arzt um Rat. Verkehrstüchtigkeit und das Bedienen von Maschinen: Es sind keine besonderen Vorsichtsmaßnahmen erforderlich. Wichtige Informationen über bestimmte sonstige Bestandteile von Ailanthus Glandulosa C 30: Dieses Arzneimittel enthält Sucrose (Saccharose / Zucker). Bitte nehmen Sie es daher erst nach Rücksprache mit dem Arzt ein, wenn Ihnen bekannt ist, dass Sie unter einer Unverträglichkeit gegenüber bestimmten Zuckern leiden. 3. WIE IST AILANTHUS GLANDULOSA C 30 ANZUWENDEN? Sie sollten die Streukügelchen eine halbe Stunde vor oder nach dem Essen einnehmen und sie vorzugsweise langsam im Mund zergehen lassen. Auch homöopathische Medikamente sollten ohne ärztlichen Rat nicht über längere Zeit angewendet werden. Wenn Sie eine größere Menge Ailanthus Glandulosa C 30 angewendet haben, als Sie sollten: Es sind bisher keine schädlichen Wirkungen von Überdosierungen bekannt. Falls Sie dieses Arzneimittel erheblich überdosiert haben, sollten Sie Rücksprache mit einem Arzt halten. Wenn Sie die Anwendung von Ailanthus Glandulosa C 30 vergessen haben: Nehmen Sie nicht die doppelte Dosis ein, wenn Sie die vorherige Einnahme vergessen haben. Wenn Sie die Anwendung von Ailanthus Glandulosa C 30 abbrechen: Es sind keine schädlichen Auswirkungen zu erwarten, wenn Sie die Anwendung von Ailanthus Glandulosa C 30 abbrechen. Allgemeiner Hinweis: Wenn Sie weitere Fragen zur Anwendung des Arzneimittels haben, fragen Sie Ihren Arzt oder Apotheker. 4. WELCHE NEBENWIRKUNGEN SIND MÖGLICH? Wie alle Arzneimittel kann Ailanthus Glandulosa C 30 Nebenwirkungen haben, die aber nicht bei jedem auftreten müssen. Nebenwirkungen sind bisher keine bekannt. Hinweis: Bei der Einnahme eines homöopathischen Arzneimittels können sich die vorhandenen Beschwerden vorübergehend verschlimmern (Erstverschlimmerung). In diesem Fall sollten Sie das Arzneimittel absetzen und Ihren Arzt b8,62 €*Versand: 4,50 €Sichere Weiterleitung zum Anbieter
-
Was ist besser eine Risikolebensversicherung oder Kapitallebensversicherung?
Was ist besser eine Risikolebensversicherung oder Kapitallebensversicherung? Die Entscheidung zwischen einer Risikolebensversicherung und einer Kapitallebensversicherung hängt von den individuellen Bedürfnissen und Zielen ab. Eine Risikolebensversicherung bietet einen reinen Todesfallschutz und ist in der Regel günstiger als eine Kapitallebensversicherung, die zusätzlich eine Spar- oder Anlagekomponente beinhaltet. Wenn man hauptsächlich einen finanziellen Schutz für die Familie im Todesfall sucht, kann eine Risikolebensversicherung die bessere Wahl sein. Sie bietet eine hohe Versicherungssumme zu vergleichsweise niedrigen Beiträgen. Eine Kapitallebensversicherung hingegen kann als langfristige Vorsorge dienen, da sie neben dem Todesfallschutz auch eine Möglichkeit zur Kapitalbildung bietet. Allerdings sind die Kosten und Renditen bei Kapitallebensversicherungen oft intransparent und können im Vergleich zu anderen Anlageformen weniger attraktiv sein. Letztendlich sollte man sich vor Abschluss einer Versicherung gut über die eigenen Bedürfnisse und finanziellen Ziele im Klaren sein und gegebenenfalls auch professionelle Beratung in Anspruch nehmen, um **
-
Ist eine fondsgebundene Lebensversicherung eine Kapitallebensversicherung?
Eine fondsgebundene Lebensversicherung ist eine spezielle Form der Kapitallebensversicherung. Bei einer fondsgebundenen Lebensversicherung wird ein Teil der Beiträge in Investmentfonds angelegt, wodurch die Rendite und damit auch die Auszahlungssumme variieren können. Im Gegensatz dazu wird bei einer herkömmlichen Kapitallebensversicherung das Geld meist in festverzinsliche Wertpapiere oder andere konservative Anlagen investiert. Beide Arten von Lebensversicherungen bieten eine Todesfall- und eine Spar-Komponente, jedoch unterscheiden sie sich in der Art und Weise, wie das angesparte Kapital investiert wird. Letztendlich kann man sagen, dass eine fondsgebundene Lebensversicherung eine spezielle Form der Kapitallebensversicherung ist, die auf den Erträgen von Investmentfonds basiert. **
-
Kann man eine Risikolebensversicherung in eine Kapitallebensversicherung umwandeln?
Kann man eine Risikolebensversicherung in eine Kapitallebensversicherung umwandeln? Ja, in der Regel ist es möglich, eine Risikolebensversicherung in eine Kapitallebensversicherung umzuwandeln. Dabei wird die bestehende Risikolebensversicherung in eine Kapitallebensversicherung mit Sparanteil umgewandelt. Dies ermöglicht es, neben dem Todesfallschutz auch eine Kapitalbildung aufzubauen. Es ist jedoch wichtig zu beachten, dass sich die Beiträge und Leistungen bei einer Umwandlung ändern können. Es empfiehlt sich daher, vor einer Umwandlung eine genaue Beratung durch einen Versicherungsexperten in Anspruch zu nehmen. **
-
Was ist der Unterschied zwischen Risikolebensversicherung und Kapitallebensversicherung?
Was ist der Unterschied zwischen Risikolebensversicherung und Kapitallebensversicherung? Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorher festgelegte Summe an die Begünstigten aus. Sie dient hauptsächlich dazu, finanzielle Sicherheit für Hinterbliebene zu gewährleisten. Im Gegensatz dazu beinhaltet eine Kapitallebensversicherung neben dem Todesfallschutz auch eine Spar- oder Anlagekomponente. Ein Teil der Beiträge wird in einen Kapitalstock investiert, der nach Ablauf der Vertragslaufzeit an den Versicherten ausgezahlt wird. Kapitallebensversicherungen sind daher auch eine Form der Altersvorsorge. Der Unterschied liegt also in der reinen Risikoabsicherung bei der Risikolebensversicherung und der Kombination aus Risikoschutz und Kapitalaufbau bei der Kapitallebensversicherung. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.