Domain lebensversicherung-england.de kaufen?
Wir ziehen mit dem Projekt
lebensversicherung-england.de um.
Sind Sie am Kauf der Domain
lebensversicherung-england.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain lebensversicherung-england.de kaufen?
Was ist besser Risikolebensversicherung oder Kapitallebensversicherung?
Was ist besser Risikolebensversicherung oder Kapitallebensversicherung? Die Entscheidung zwischen einer Risikolebensversicherung und einer Kapitallebensversicherung hängt von den individuellen Bedürfnissen und Zielen ab. Eine Risikolebensversicherung bietet einen reinen Todesfallschutz und ist in der Regel günstiger als eine Kapitallebensversicherung. Sie eignet sich besonders für Personen, die ihre Familie finanziell absichern möchten. Eine Kapitallebensversicherung hingegen kombiniert den Todesfallschutz mit einer Kapitalanlage, die nach Ablauf der Versicherungsdauer ausgezahlt wird. Sie eignet sich für Personen, die langfristig Kapital aufbauen und gleichzeitig ihre Hinterbliebenen absichern möchten. Es ist wichtig, die individuellen finanziellen Ziele und Bedürfnisse zu berücksichtigen, um die passende Versicherung auszuwählen. Es empfiehlt sich, eine professionelle Beratung in Anspruch zu nehmen, um die richtige Entscheidung zu treffen. **
Was ist besser sterbegeldversicherung oder Risikolebensversicherung?
Was ist besser sterbegeldversicherung oder Risikolebensversicherung? Die Wahl zwischen einer Sterbegeldversicherung und einer Risikolebensversicherung hängt von Ihren individuellen Bedürfnissen ab. Eine Sterbegeldversicherung bietet finanzielle Unterstützung für die Bestattungskosten und kann auch andere Ausgaben abdecken, die nach dem Tod anfallen können. Eine Risikolebensversicherung hingegen bietet einen höheren Versicherungsschutz und kann dazu beitragen, die finanzielle Sicherheit Ihrer Familie zu gewährleisten, falls Sie unerwartet sterben. Es ist wichtig, die Vor- und Nachteile jeder Versicherungsoption sorgfältig abzuwägen und sich von einem Versicherungsfachmann beraten zu lassen, um die beste Entscheidung für Ihre individuelle Situation zu treffen. **
Ähnliche Suchbegriffe für Kneel
Top-Angebote
Produkte zum Begriff Kneel:
-
Bach, Kathrin: LebensversicherungLebensversicherung , Elektromotorenteile > Elektromotoren & -teile , Erscheinungsjahr: 20250214, Autoren: Bach, Kathrin, Redaktion: Voland & Quist, Seitenzahl/Blattzahl: 200, Keyword: Debütroman; Dorf; Familie; Kleinstadtleben; Versicherung, Fachschema: Deutscher Buchpreis 2025 Longlist, Fachkategorie: Belletristik: Themen, Stoffe, Motive: Adoleszenz, Warengruppe: TB/Belletristik/Romane/Erzählungen, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 140, Höhe: 21, Gewicht: 428, Produktform: Kartoniert, Genre: Belletristik,24,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
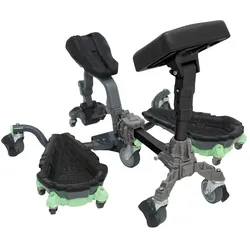
Kneel-It V3 Knie-Roller inkl. Bruststütze – Die ergonomische Roll-Kniebank für ProfisKneel-It V3 Knie-Roller mit Bruststütze – die ergonomische Roll-Kniebank (Art. FA11176) Der Kneel-It V3 ist das konsequenteste Gerät dieser Kategorie: eine Roll-Kniebank mit Sitzfunktion und einer höhen- und positionsverstellbaren Bruststütze. Das Strapless Design kommt ganz ohne Kniebänder aus – also ohne jeden Druck in der Kniekehle. Tragfähigkeit über 160 kg, 6,3 kg Eigengewicht, vier 360° drehbare Stern-Rollen, werkzeugfreie Montage und Klappmechanismus. > 160 kg Tragfähigkeit 6,3 kg Gewicht 4 Rollen 360° drehbar strapless ohne Bänder Warum Knieschutz im Fliesenlegerhandwerk keine Komfortfrage ist Kniearthrose ist in Deutschland eine anerkannte Berufskrankheit. In der Berufskrankheitenverordnung ist sie unter der Nummer 2112 geführt, und die Definition nennt konkrete Zahlen: „Gonarthrose durch eine Tätigkeit im Knien oder vergleichbarer Kniebelastung mit einer kumulativen Einwirkungsdauer während des Arbeitslebens von mindestens 13.000 Stunden und einer Mindesteinwirkungsdauer von insgesamt einer Stunde pro Schicht“. Als vergleichbare Kniebelastung gelten dabei auch Hocken, Fersensitz und Kriechen. Was 13.000 Stunden im Berufsleben bedeuten Rechnen Sie mit 220 Arbeitstagen im Jahr, dann ist die Schwelle schneller erreicht, als die große Zahl vermuten lässt: Bei vier Stunden Knien pro Tag sind es rund 15 Berufsjahre. Bei fünf Stunden etwa zwölf, bei sechs Stunden knapp zehn. Für einen Fliesenleger ist das keine theoretische Grenze, sondern eine realistische Zwischenbilanz. Diese Zahlen sind der Grund, warum Knieschutz im Handwerk anders bewertet wird als anderes Zubehör: Es geht nicht um bequemeres Arbeiten heute, sondern darum, ob Sie in zwanzig Jahren noch knien können. Bei konkreten Beschwerden ist der Betriebsarzt oder Ihre Berufsgenossenschaft der richtige Ansprechpartner – auch weil dort die Belastungsdokumentation geführt wird. Warum ein Rollgerät etwas anderes leistet als jeder Knieschoner Knieschoner senken den Druck auf das Knie. Die Berufskrankheit 2112 rechnet aber in Stunden: mindestens 13.000 kumulativ, mindestens eine Stunde pro Schicht. Ein Rollgerät ist das einzige Werkzeug in dieser Kategorie, das an dieser Zahl ansetzt – weil Sie damit nicht mehr auf dem Boden knien, sondern auf einer Auflage liegen oder sitzen und rollen. Die Zeit im Knien sinkt Nicht der Druck wird verteilt, sondern die belastende Haltung entfällt teilweise. Das ist der qualitative Unterschied. Kein Aufstehen zum Umsetzen Bei jedem Meter Fortschritt sparen Sie ein Aufstehen und ein Hinknien – also genau die Stoßbelastungen, die sich über den Tag summieren. Auch der Rücken profitiert Im Knien nach vorn gebeugt trägt die Lendenwirbelsäule das Oberkörpergewicht. Eine Auflage oder Stütze nimmt ihr diese Last ab. Höheres Arbeitstempo Der Nebeneffekt, der die Investition rechnet: Rollen ist schneller als kriechen. Die Bruststütze – das eigentlich Besondere Eine Bruststütze an einem Kniegerät wirkt zunächst überraschend. Ihr Zweck ist der Rücken: Wenn Sie im Knien nach vorn gebeugt arbeiten, trägt Ihre Lendenwirbelsäule das Gewicht des Oberkörpers – die ganze Zeit, ohne Pause, gehalten von der Rückenmuskulatur. Eine Bruststütze nimmt diese Last ab und leitet sie in den Rahmen. Entlastung der Lendenwirbelsäule Das Oberkörpergewicht liegt auf der Stütze, nicht auf dem Rücken. Bei Arbeiten mit dauerhaft gebeugter Haltung ist das der größere Gewinn als die Knieentlastung. Höhen- und positionsverstellbar Sie stellen die Stütze auf Ihre Körpergröße und auf die Arbeitshöhe ein – eine falsch eingestellte Stütze bringt nichts. Weich gepolstert Die Stütze trägt Ihr Oberkörpergewicht. Ohne Polsterung wäre sie nach zehn Minuten unbrauchbar. Freie Hände Wer sich nicht mit einer Hand abstützen muss, arbeitet mit beiden Händen – und schneller. Strapless Design: kein Riemen, kein Problem in der Kniekehle Der häufigste Grund, warum Knieschoner nicht getragen werden, sind die Riemen: In der Kniekehle laufen Nerven und Gefäße dicht unter der Haut, und ein einschneidender Gurt führt zu Druckstellen und tauben Stellen im Unterschenkel. Der Kneel-It V3 hat überhaupt keine Kniebänder – Sie knien auf einer Auflage aus PP- und EVA-Schaum, statt etwas am Bein zu tragen. Damit entfällt dieses Problem konstruktiv. Die Rollen – und warum zwei davon anders sind Vier 360° drehbare Stern-Rollen aus Soft-Polyurethan, aber nicht vier gleiche: zwei 3" Grip Stem und zwei 3" Long Stem Friction Brake Caster – also zwei Rollen mit Reibungsbremse. Das ist der Unterschied zwischen einem Rollgerät und einem kontrollierbaren Rollgerät: Zwei Rollen mit Reibungsbremse Das Gerät rollt, wenn Sie es schieben, und bleibt stehen, wenn Sie arbeiten. Ohne Bremse rutscht ein Rollgerät bei jedem Andrücken weg. Soft-Polyurethan Weiche PU-Rollen hinterlassen keine Spuren auf fertigen Böden und rollen leise. Harte Rollen markieren auf hellem Vinyl und Parkett. 360° drehbar Sie manövrieren ohne Anheben – wichtig in Räumen,669,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was ist besser Risikolebensversicherung oder sterbegeldversicherung?
Was ist besser Risikolebensversicherung oder Sterbegeldversicherung? Die Entscheidung zwischen einer Risikolebensversicherung und einer Sterbegeldversicherung hängt von den individuellen Bedürfnissen ab. Eine Risikolebensversicherung bietet finanziellen Schutz für die Hinterbliebenen im Todesfall des Versicherten und kann insbesondere für Familien mit finanziellen Verpflichtungen wie Hypotheken oder Kinderbetreuungskosten sinnvoll sein. Eine Sterbegeldversicherung hingegen dient dazu, die Kosten für die Bestattung und eventuelle Nachlassregelungen zu decken, was für ältere Menschen oder Personen ohne Hinterbliebene relevant sein kann. Es ist wichtig, die eigenen finanziellen Bedürfnisse und Ziele zu berücksichtigen, um die passende Versicherung auszuwählen. Es kann auch sinnvoll sein, mit einem Versicherungsberater zu sprechen, um eine fundierte Entscheidung zu treffen. **
-
Ist eine Sterbegeldversicherung eine Lebensversicherung?
Eine Sterbegeldversicherung ist im Grunde genommen eine spezielle Art von Lebensversicherung, die darauf abzielt, die Kosten im Zusammenhang mit dem Tod einer Person zu decken. Im Gegensatz zu anderen Lebensversicherungen, die oft eine höhere Deckungssumme bieten und auch als finanzielle Absicherung für Hinterbliebene dienen, ist das Hauptziel einer Sterbegeldversicherung die Deckung der Bestattungskosten und anderer damit verbundener Ausgaben. Daher kann man sagen, dass eine Sterbegeldversicherung eine Form der Lebensversicherung ist, die sich auf die finanzielle Vorsorge für den Todesfall konzentriert. Es ist wichtig zu beachten, dass Sterbegeldversicherungen in der Regel niedrigere Deckungssummen haben und keine langfristige finanzielle Absicherung bieten wie andere Lebensversicherungen. **
-
Was ist besser eine Risikolebensversicherung oder Kapitallebensversicherung?
Was ist besser eine Risikolebensversicherung oder Kapitallebensversicherung? Die Entscheidung zwischen einer Risikolebensversicherung und einer Kapitallebensversicherung hängt von den individuellen Bedürfnissen und Zielen ab. Eine Risikolebensversicherung bietet einen reinen Todesfallschutz und ist in der Regel günstiger als eine Kapitallebensversicherung, die zusätzlich eine Spar- oder Anlagekomponente beinhaltet. Wenn man hauptsächlich einen finanziellen Schutz für die Familie im Todesfall sucht, kann eine Risikolebensversicherung die bessere Wahl sein. Sie bietet eine hohe Versicherungssumme zu vergleichsweise niedrigen Beiträgen. Eine Kapitallebensversicherung hingegen kann als langfristige Vorsorge dienen, da sie neben dem Todesfallschutz auch eine Möglichkeit zur Kapitalbildung bietet. Allerdings sind die Kosten und Renditen bei Kapitallebensversicherungen oft intransparent und können im Vergleich zu anderen Anlageformen weniger attraktiv sein. Letztendlich sollte man sich vor Abschluss einer Versicherung gut über die eigenen Bedürfnisse und finanziellen Ziele im Klaren sein und gegebenenfalls auch professionelle Beratung in Anspruch nehmen, um **
-
Ist eine fondsgebundene Lebensversicherung eine Kapitallebensversicherung?
Eine fondsgebundene Lebensversicherung ist eine spezielle Form der Kapitallebensversicherung. Bei einer fondsgebundenen Lebensversicherung wird ein Teil der Beiträge in Investmentfonds angelegt, wodurch die Rendite und damit auch die Auszahlungssumme variieren können. Im Gegensatz dazu wird bei einer herkömmlichen Kapitallebensversicherung das Geld meist in festverzinsliche Wertpapiere oder andere konservative Anlagen investiert. Beide Arten von Lebensversicherungen bieten eine Todesfall- und eine Spar-Komponente, jedoch unterscheiden sie sich in der Art und Weise, wie das angesparte Kapital investiert wird. Letztendlich kann man sagen, dass eine fondsgebundene Lebensversicherung eine spezielle Form der Kapitallebensversicherung ist, die auf den Erträgen von Investmentfonds basiert. **


Kann man eine Risikolebensversicherung in eine Kapitallebensversicherung umwandeln?
Kann man eine Risikolebensversicherung in eine Kapitallebensversicherung umwandeln? Ja, in der Regel ist es möglich, eine Risikolebensversicherung in eine Kapitallebensversicherung umzuwandeln. Dabei wird die bestehende Risikolebensversicherung in eine Kapitallebensversicherung mit Sparanteil umgewandelt. Dies ermöglicht es, neben dem Todesfallschutz auch eine Kapitalbildung aufzubauen. Es ist jedoch wichtig zu beachten, dass sich die Beiträge und Leistungen bei einer Umwandlung ändern können. Es empfiehlt sich daher, vor einer Umwandlung eine genaue Beratung durch einen Versicherungsexperten in Anspruch zu nehmen. **
Was ist der Unterschied zwischen Risikolebensversicherung und Kapitallebensversicherung?
Was ist der Unterschied zwischen Risikolebensversicherung und Kapitallebensversicherung? Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorher festgelegte Summe an die Begünstigten aus. Sie dient hauptsächlich dazu, finanzielle Sicherheit für Hinterbliebene zu gewährleisten. Im Gegensatz dazu beinhaltet eine Kapitallebensversicherung neben dem Todesfallschutz auch eine Spar- oder Anlagekomponente. Ein Teil der Beiträge wird in einen Kapitalstock investiert, der nach Ablauf der Vertragslaufzeit an den Versicherten ausgezahlt wird. Kapitallebensversicherungen sind daher auch eine Form der Altersvorsorge. Der Unterschied liegt also in der reinen Risikoabsicherung bei der Risikolebensversicherung und der Kombination aus Risikoschutz und Kapitalaufbau bei der Kapitallebensversicherung. **
Top-Angebote
Produkte zum Begriff Kneel:
-
Bach, Kathrin: LebensversicherungLebensversicherung , Elektromotorenteile > Elektromotoren & -teile , Erscheinungsjahr: 20250214, Autoren: Bach, Kathrin, Redaktion: Voland & Quist, Seitenzahl/Blattzahl: 200, Keyword: Debütroman; Dorf; Familie; Kleinstadtleben; Versicherung, Fachschema: Deutscher Buchpreis 2025 Longlist, Fachkategorie: Belletristik: Themen, Stoffe, Motive: Adoleszenz, Warengruppe: TB/Belletristik/Romane/Erzählungen, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 140, Höhe: 21, Gewicht: 428, Produktform: Kartoniert, Genre: Belletristik,24,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist besser Risikolebensversicherung oder Kapitallebensversicherung?
Was ist besser Risikolebensversicherung oder Kapitallebensversicherung? Die Entscheidung zwischen einer Risikolebensversicherung und einer Kapitallebensversicherung hängt von den individuellen Bedürfnissen und Zielen ab. Eine Risikolebensversicherung bietet einen reinen Todesfallschutz und ist in der Regel günstiger als eine Kapitallebensversicherung. Sie eignet sich besonders für Personen, die ihre Familie finanziell absichern möchten. Eine Kapitallebensversicherung hingegen kombiniert den Todesfallschutz mit einer Kapitalanlage, die nach Ablauf der Versicherungsdauer ausgezahlt wird. Sie eignet sich für Personen, die langfristig Kapital aufbauen und gleichzeitig ihre Hinterbliebenen absichern möchten. Es ist wichtig, die individuellen finanziellen Ziele und Bedürfnisse zu berücksichtigen, um die passende Versicherung auszuwählen. Es empfiehlt sich, eine professionelle Beratung in Anspruch zu nehmen, um die richtige Entscheidung zu treffen. **
-
Was ist besser sterbegeldversicherung oder Risikolebensversicherung?
Was ist besser sterbegeldversicherung oder Risikolebensversicherung? Die Wahl zwischen einer Sterbegeldversicherung und einer Risikolebensversicherung hängt von Ihren individuellen Bedürfnissen ab. Eine Sterbegeldversicherung bietet finanzielle Unterstützung für die Bestattungskosten und kann auch andere Ausgaben abdecken, die nach dem Tod anfallen können. Eine Risikolebensversicherung hingegen bietet einen höheren Versicherungsschutz und kann dazu beitragen, die finanzielle Sicherheit Ihrer Familie zu gewährleisten, falls Sie unerwartet sterben. Es ist wichtig, die Vor- und Nachteile jeder Versicherungsoption sorgfältig abzuwägen und sich von einem Versicherungsfachmann beraten zu lassen, um die beste Entscheidung für Ihre individuelle Situation zu treffen. **
-
Was ist besser Risikolebensversicherung oder sterbegeldversicherung?
Was ist besser Risikolebensversicherung oder Sterbegeldversicherung? Die Entscheidung zwischen einer Risikolebensversicherung und einer Sterbegeldversicherung hängt von den individuellen Bedürfnissen ab. Eine Risikolebensversicherung bietet finanziellen Schutz für die Hinterbliebenen im Todesfall des Versicherten und kann insbesondere für Familien mit finanziellen Verpflichtungen wie Hypotheken oder Kinderbetreuungskosten sinnvoll sein. Eine Sterbegeldversicherung hingegen dient dazu, die Kosten für die Bestattung und eventuelle Nachlassregelungen zu decken, was für ältere Menschen oder Personen ohne Hinterbliebene relevant sein kann. Es ist wichtig, die eigenen finanziellen Bedürfnisse und Ziele zu berücksichtigen, um die passende Versicherung auszuwählen. Es kann auch sinnvoll sein, mit einem Versicherungsberater zu sprechen, um eine fundierte Entscheidung zu treffen. **
-
Ist eine Sterbegeldversicherung eine Lebensversicherung?
Eine Sterbegeldversicherung ist im Grunde genommen eine spezielle Art von Lebensversicherung, die darauf abzielt, die Kosten im Zusammenhang mit dem Tod einer Person zu decken. Im Gegensatz zu anderen Lebensversicherungen, die oft eine höhere Deckungssumme bieten und auch als finanzielle Absicherung für Hinterbliebene dienen, ist das Hauptziel einer Sterbegeldversicherung die Deckung der Bestattungskosten und anderer damit verbundener Ausgaben. Daher kann man sagen, dass eine Sterbegeldversicherung eine Form der Lebensversicherung ist, die sich auf die finanzielle Vorsorge für den Todesfall konzentriert. Es ist wichtig zu beachten, dass Sterbegeldversicherungen in der Regel niedrigere Deckungssummen haben und keine langfristige finanzielle Absicherung bieten wie andere Lebensversicherungen. **
Ähnliche Suchbegriffe für Kneel
-
Kneel-It V3 Knie-Roller inkl. Bruststütze – Die ergonomische Roll-Kniebank für ProfisKneel-It V3 Knie-Roller mit Bruststütze – die ergonomische Roll-Kniebank (Art. FA11176) Der Kneel-It V3 ist das konsequenteste Gerät dieser Kategorie: eine Roll-Kniebank mit Sitzfunktion und einer höhen- und positionsverstellbaren Bruststütze. Das Strapless Design kommt ganz ohne Kniebänder aus – also ohne jeden Druck in der Kniekehle. Tragfähigkeit über 160 kg, 6,3 kg Eigengewicht, vier 360° drehbare Stern-Rollen, werkzeugfreie Montage und Klappmechanismus. > 160 kg Tragfähigkeit 6,3 kg Gewicht 4 Rollen 360° drehbar strapless ohne Bänder Warum Knieschutz im Fliesenlegerhandwerk keine Komfortfrage ist Kniearthrose ist in Deutschland eine anerkannte Berufskrankheit. In der Berufskrankheitenverordnung ist sie unter der Nummer 2112 geführt, und die Definition nennt konkrete Zahlen: „Gonarthrose durch eine Tätigkeit im Knien oder vergleichbarer Kniebelastung mit einer kumulativen Einwirkungsdauer während des Arbeitslebens von mindestens 13.000 Stunden und einer Mindesteinwirkungsdauer von insgesamt einer Stunde pro Schicht“. Als vergleichbare Kniebelastung gelten dabei auch Hocken, Fersensitz und Kriechen. Was 13.000 Stunden im Berufsleben bedeuten Rechnen Sie mit 220 Arbeitstagen im Jahr, dann ist die Schwelle schneller erreicht, als die große Zahl vermuten lässt: Bei vier Stunden Knien pro Tag sind es rund 15 Berufsjahre. Bei fünf Stunden etwa zwölf, bei sechs Stunden knapp zehn. Für einen Fliesenleger ist das keine theoretische Grenze, sondern eine realistische Zwischenbilanz. Diese Zahlen sind der Grund, warum Knieschutz im Handwerk anders bewertet wird als anderes Zubehör: Es geht nicht um bequemeres Arbeiten heute, sondern darum, ob Sie in zwanzig Jahren noch knien können. Bei konkreten Beschwerden ist der Betriebsarzt oder Ihre Berufsgenossenschaft der richtige Ansprechpartner – auch weil dort die Belastungsdokumentation geführt wird. Warum ein Rollgerät etwas anderes leistet als jeder Knieschoner Knieschoner senken den Druck auf das Knie. Die Berufskrankheit 2112 rechnet aber in Stunden: mindestens 13.000 kumulativ, mindestens eine Stunde pro Schicht. Ein Rollgerät ist das einzige Werkzeug in dieser Kategorie, das an dieser Zahl ansetzt – weil Sie damit nicht mehr auf dem Boden knien, sondern auf einer Auflage liegen oder sitzen und rollen. Die Zeit im Knien sinkt Nicht der Druck wird verteilt, sondern die belastende Haltung entfällt teilweise. Das ist der qualitative Unterschied. Kein Aufstehen zum Umsetzen Bei jedem Meter Fortschritt sparen Sie ein Aufstehen und ein Hinknien – also genau die Stoßbelastungen, die sich über den Tag summieren. Auch der Rücken profitiert Im Knien nach vorn gebeugt trägt die Lendenwirbelsäule das Oberkörpergewicht. Eine Auflage oder Stütze nimmt ihr diese Last ab. Höheres Arbeitstempo Der Nebeneffekt, der die Investition rechnet: Rollen ist schneller als kriechen. Die Bruststütze – das eigentlich Besondere Eine Bruststütze an einem Kniegerät wirkt zunächst überraschend. Ihr Zweck ist der Rücken: Wenn Sie im Knien nach vorn gebeugt arbeiten, trägt Ihre Lendenwirbelsäule das Gewicht des Oberkörpers – die ganze Zeit, ohne Pause, gehalten von der Rückenmuskulatur. Eine Bruststütze nimmt diese Last ab und leitet sie in den Rahmen. Entlastung der Lendenwirbelsäule Das Oberkörpergewicht liegt auf der Stütze, nicht auf dem Rücken. Bei Arbeiten mit dauerhaft gebeugter Haltung ist das der größere Gewinn als die Knieentlastung. Höhen- und positionsverstellbar Sie stellen die Stütze auf Ihre Körpergröße und auf die Arbeitshöhe ein – eine falsch eingestellte Stütze bringt nichts. Weich gepolstert Die Stütze trägt Ihr Oberkörpergewicht. Ohne Polsterung wäre sie nach zehn Minuten unbrauchbar. Freie Hände Wer sich nicht mit einer Hand abstützen muss, arbeitet mit beiden Händen – und schneller. Strapless Design: kein Riemen, kein Problem in der Kniekehle Der häufigste Grund, warum Knieschoner nicht getragen werden, sind die Riemen: In der Kniekehle laufen Nerven und Gefäße dicht unter der Haut, und ein einschneidender Gurt führt zu Druckstellen und tauben Stellen im Unterschenkel. Der Kneel-It V3 hat überhaupt keine Kniebänder – Sie knien auf einer Auflage aus PP- und EVA-Schaum, statt etwas am Bein zu tragen. Damit entfällt dieses Problem konstruktiv. Die Rollen – und warum zwei davon anders sind Vier 360° drehbare Stern-Rollen aus Soft-Polyurethan, aber nicht vier gleiche: zwei 3" Grip Stem und zwei 3" Long Stem Friction Brake Caster – also zwei Rollen mit Reibungsbremse. Das ist der Unterschied zwischen einem Rollgerät und einem kontrollierbaren Rollgerät: Zwei Rollen mit Reibungsbremse Das Gerät rollt, wenn Sie es schieben, und bleibt stehen, wenn Sie arbeiten. Ohne Bremse rutscht ein Rollgerät bei jedem Andrücken weg. Soft-Polyurethan Weiche PU-Rollen hinterlassen keine Spuren auf fertigen Böden und rollen leise. Harte Rollen markieren auf hellem Vinyl und Parkett. 360° drehbar Sie manövrieren ohne Anheben – wichtig in Räumen,669,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist besser eine Risikolebensversicherung oder Kapitallebensversicherung?
Was ist besser eine Risikolebensversicherung oder Kapitallebensversicherung? Die Entscheidung zwischen einer Risikolebensversicherung und einer Kapitallebensversicherung hängt von den individuellen Bedürfnissen und Zielen ab. Eine Risikolebensversicherung bietet einen reinen Todesfallschutz und ist in der Regel günstiger als eine Kapitallebensversicherung, die zusätzlich eine Spar- oder Anlagekomponente beinhaltet. Wenn man hauptsächlich einen finanziellen Schutz für die Familie im Todesfall sucht, kann eine Risikolebensversicherung die bessere Wahl sein. Sie bietet eine hohe Versicherungssumme zu vergleichsweise niedrigen Beiträgen. Eine Kapitallebensversicherung hingegen kann als langfristige Vorsorge dienen, da sie neben dem Todesfallschutz auch eine Möglichkeit zur Kapitalbildung bietet. Allerdings sind die Kosten und Renditen bei Kapitallebensversicherungen oft intransparent und können im Vergleich zu anderen Anlageformen weniger attraktiv sein. Letztendlich sollte man sich vor Abschluss einer Versicherung gut über die eigenen Bedürfnisse und finanziellen Ziele im Klaren sein und gegebenenfalls auch professionelle Beratung in Anspruch nehmen, um **
-
Ist eine fondsgebundene Lebensversicherung eine Kapitallebensversicherung?
Eine fondsgebundene Lebensversicherung ist eine spezielle Form der Kapitallebensversicherung. Bei einer fondsgebundenen Lebensversicherung wird ein Teil der Beiträge in Investmentfonds angelegt, wodurch die Rendite und damit auch die Auszahlungssumme variieren können. Im Gegensatz dazu wird bei einer herkömmlichen Kapitallebensversicherung das Geld meist in festverzinsliche Wertpapiere oder andere konservative Anlagen investiert. Beide Arten von Lebensversicherungen bieten eine Todesfall- und eine Spar-Komponente, jedoch unterscheiden sie sich in der Art und Weise, wie das angesparte Kapital investiert wird. Letztendlich kann man sagen, dass eine fondsgebundene Lebensversicherung eine spezielle Form der Kapitallebensversicherung ist, die auf den Erträgen von Investmentfonds basiert. **
-
Kann man eine Risikolebensversicherung in eine Kapitallebensversicherung umwandeln?
Kann man eine Risikolebensversicherung in eine Kapitallebensversicherung umwandeln? Ja, in der Regel ist es möglich, eine Risikolebensversicherung in eine Kapitallebensversicherung umzuwandeln. Dabei wird die bestehende Risikolebensversicherung in eine Kapitallebensversicherung mit Sparanteil umgewandelt. Dies ermöglicht es, neben dem Todesfallschutz auch eine Kapitalbildung aufzubauen. Es ist jedoch wichtig zu beachten, dass sich die Beiträge und Leistungen bei einer Umwandlung ändern können. Es empfiehlt sich daher, vor einer Umwandlung eine genaue Beratung durch einen Versicherungsexperten in Anspruch zu nehmen. **
-
Was ist der Unterschied zwischen Risikolebensversicherung und Kapitallebensversicherung?
Was ist der Unterschied zwischen Risikolebensversicherung und Kapitallebensversicherung? Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorher festgelegte Summe an die Begünstigten aus. Sie dient hauptsächlich dazu, finanzielle Sicherheit für Hinterbliebene zu gewährleisten. Im Gegensatz dazu beinhaltet eine Kapitallebensversicherung neben dem Todesfallschutz auch eine Spar- oder Anlagekomponente. Ein Teil der Beiträge wird in einen Kapitalstock investiert, der nach Ablauf der Vertragslaufzeit an den Versicherten ausgezahlt wird. Kapitallebensversicherungen sind daher auch eine Form der Altersvorsorge. Der Unterschied liegt also in der reinen Risikoabsicherung bei der Risikolebensversicherung und der Kombination aus Risikoschutz und Kapitalaufbau bei der Kapitallebensversicherung. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.