Domain lebensversicherung-england.de kaufen?
Wir ziehen mit dem Projekt
lebensversicherung-england.de um.
Sind Sie am Kauf der Domain
lebensversicherung-england.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain lebensversicherung-england.de kaufen?
Was ist besser Risikolebensversicherung oder Kapitallebensversicherung?
Was ist besser Risikolebensversicherung oder Kapitallebensversicherung? Die Entscheidung zwischen einer Risikolebensversicherung und einer Kapitallebensversicherung hängt von den individuellen Bedürfnissen und Zielen ab. Eine Risikolebensversicherung bietet einen reinen Todesfallschutz und ist in der Regel günstiger als eine Kapitallebensversicherung. Sie eignet sich besonders für Personen, die ihre Familie finanziell absichern möchten. Eine Kapitallebensversicherung hingegen kombiniert den Todesfallschutz mit einer Kapitalanlage, die nach Ablauf der Versicherungsdauer ausgezahlt wird. Sie eignet sich für Personen, die langfristig Kapital aufbauen und gleichzeitig ihre Hinterbliebenen absichern möchten. Es ist wichtig, die individuellen finanziellen Ziele und Bedürfnisse zu berücksichtigen, um die passende Versicherung auszuwählen. Es empfiehlt sich, eine professionelle Beratung in Anspruch zu nehmen, um die richtige Entscheidung zu treffen. **
Was ist besser sterbegeldversicherung oder Risikolebensversicherung?
Was ist besser sterbegeldversicherung oder Risikolebensversicherung? Die Wahl zwischen einer Sterbegeldversicherung und einer Risikolebensversicherung hängt von Ihren individuellen Bedürfnissen ab. Eine Sterbegeldversicherung bietet finanzielle Unterstützung für die Bestattungskosten und kann auch andere Ausgaben abdecken, die nach dem Tod anfallen können. Eine Risikolebensversicherung hingegen bietet einen höheren Versicherungsschutz und kann dazu beitragen, die finanzielle Sicherheit Ihrer Familie zu gewährleisten, falls Sie unerwartet sterben. Es ist wichtig, die Vor- und Nachteile jeder Versicherungsoption sorgfältig abzuwägen und sich von einem Versicherungsfachmann beraten zu lassen, um die beste Entscheidung für Ihre individuelle Situation zu treffen. **


Ähnliche Suchbegriffe für Inorganic
Top-Angebote
Produkte zum Begriff Inorganic:
-
Weller, Mark: Inorganic ChemistryInorganic Chemistry , Leading you from the fundamental principles of inorganic chemistry right through to cutting-edge research at the forefront of the subject, Inorganic Chemistry is the ideal course companion for the duration of your degree. BL Written by an experienced and research-active author team, the unique four-part structure of this text provides comprehensive and contemporary coverage of inorganic chemistry from fundamental theory through to cutting-edge interdisciplinary research and current applications, making this text the ideal companion for the duration of a degree. BL Additional qualitative explanation to help students get to grips with the more mathematical treatments. BL An extensive range of learning features is provided to support students, including 'context boxes', 'notes on good practice', 'key points' and 'brief illustrations'. BL Numerous worked examples, self-test questions, exercises, and the more stretching tutorial problems encourage students to develop vital problem-solving skills. BL The 8th edition is available for students and institutions to purchase in a variety of formats: the e-book and Science Trove offer a mobile experience and convenient access along with embedded three-dimensional visualisations of many of the structures that appear throughout the book, video overviews, and a suite of multiple-choice questions functionality tools, navigation features and links that offer extra learning support. For more information about e-books, please visit www.oxfordtextbooks.co.uk/ebooks. , > , Auflage: 8 Revised edition, Erscheinungsjahr: 20250107, Produktform: Kartoniert, Autoren: Rourke, Jonathan~Overton, Tina~Armstrong, Fraser~Weller, Mark~Lancaster, Simon, Auflage: 25008, Auflage/Ausgabe: 8 Revised edition, Seitenzahl/Blattzahl: 1168, Fachschema: Anorganische Chemie~Chemie (anorganisch)~Englische Bücher / Naturwissenschaften, Fachkategorie: Analytische Chemie, Warengruppe: TB/Theoretische Chemie, Text Sprache: eng, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Oxford University Press, Produktverfügbarkeit: 02, Länge: 276, Breite: 219, Höhe: 43, Gewicht: 2584, Produktform: Kartoniert, Genre: Importe, Genre: Importe, Herkunftsland: GROSSBRITANNIEN (GB), Katalog: Gesamtkatalog, Katalog: internationale Titel, Relevanz: 0000, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Taschenbuch,81,79 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
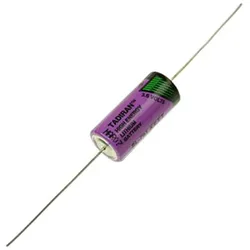
Tadiran Sonnenschein Inorganic Lithium Battery SL761/P mit LötfahnenSonnenschein SL-761/P Lithium Batterie mit axialem Drahtanschluss Sonnenschein Primary lithium-thionyl chloride batterie Li-SOCI2, 2/3 AA-size cell Tadiran SL-761/P, früher Sonnenschein SL761/P Lithium-Batterie Consumer Zelle, mit axialem Drahtanschluss Größe 2/3 AA Migno, System Li/SOCI, Nennspannung 3,6 V Nennkapazität 1350mA, Gewicht 12gram, Temperaturbereich -55...+85 °C Technische Daten Sonnenschein SL-761/P: System: Li-SOCl2 Lithium Batterie (Nicht wiederaufladbar) Anschlussart: mit axialem Drahtanschluss, Spannung: 3,6 Volt Kapazität: 1350mAh / 1,35Ah, Maße (LxBxH): 33,5x14,7mm, Gewicht: 12Gramm13,85 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
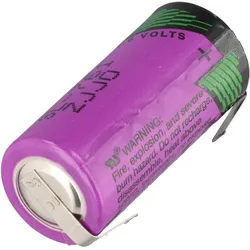
Tadiran Sonnenschein Inorganic Lithium Battery SL761/T mit LötfahnenSonnenschein SL-761/T Lithium Batterie Sonnenschein Primary lithium-thionyl chloride batterie Li-SOCI2, 2/3 AA-size cell Sonnenschein SL761/T Lithium-Batteri, Consumer Zelle, mit Lötfahnen Größe 2/3 AA Mignon, System Li/SOCI, Nennspannung 3,6 V Nennkapazität 1350mAh, Gewicht 12gram, Temperaturbereich –55...+85 °C Technische Daten Sonnenschein SL-761/T: System: Li-SOCl2 Lithium Batterie (Nicht wiederaufladbar) Anschlussart: mit Lötfahnen / Anschlussfahnen, Spannung: 3,6 Volt, Kapazität: 1350mAh / 1,35Ah Maße (LxBxH): 33,5x14,7mm, Gewicht: 12Gramm11,54 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was ist besser Risikolebensversicherung oder sterbegeldversicherung?
Was ist besser Risikolebensversicherung oder Sterbegeldversicherung? Die Entscheidung zwischen einer Risikolebensversicherung und einer Sterbegeldversicherung hängt von den individuellen Bedürfnissen ab. Eine Risikolebensversicherung bietet finanziellen Schutz für die Hinterbliebenen im Todesfall des Versicherten und kann insbesondere für Familien mit finanziellen Verpflichtungen wie Hypotheken oder Kinderbetreuungskosten sinnvoll sein. Eine Sterbegeldversicherung hingegen dient dazu, die Kosten für die Bestattung und eventuelle Nachlassregelungen zu decken, was für ältere Menschen oder Personen ohne Hinterbliebene relevant sein kann. Es ist wichtig, die eigenen finanziellen Bedürfnisse und Ziele zu berücksichtigen, um die passende Versicherung auszuwählen. Es kann auch sinnvoll sein, mit einem Versicherungsberater zu sprechen, um eine fundierte Entscheidung zu treffen. **
-
Ist eine Sterbegeldversicherung eine Lebensversicherung?
Eine Sterbegeldversicherung ist im Grunde genommen eine spezielle Art von Lebensversicherung, die darauf abzielt, die Kosten im Zusammenhang mit dem Tod einer Person zu decken. Im Gegensatz zu anderen Lebensversicherungen, die oft eine höhere Deckungssumme bieten und auch als finanzielle Absicherung für Hinterbliebene dienen, ist das Hauptziel einer Sterbegeldversicherung die Deckung der Bestattungskosten und anderer damit verbundener Ausgaben. Daher kann man sagen, dass eine Sterbegeldversicherung eine Form der Lebensversicherung ist, die sich auf die finanzielle Vorsorge für den Todesfall konzentriert. Es ist wichtig zu beachten, dass Sterbegeldversicherungen in der Regel niedrigere Deckungssummen haben und keine langfristige finanzielle Absicherung bieten wie andere Lebensversicherungen. **
-
Was ist besser eine Risikolebensversicherung oder Kapitallebensversicherung?
Was ist besser eine Risikolebensversicherung oder Kapitallebensversicherung? Die Entscheidung zwischen einer Risikolebensversicherung und einer Kapitallebensversicherung hängt von den individuellen Bedürfnissen und Zielen ab. Eine Risikolebensversicherung bietet einen reinen Todesfallschutz und ist in der Regel günstiger als eine Kapitallebensversicherung, die zusätzlich eine Spar- oder Anlagekomponente beinhaltet. Wenn man hauptsächlich einen finanziellen Schutz für die Familie im Todesfall sucht, kann eine Risikolebensversicherung die bessere Wahl sein. Sie bietet eine hohe Versicherungssumme zu vergleichsweise niedrigen Beiträgen. Eine Kapitallebensversicherung hingegen kann als langfristige Vorsorge dienen, da sie neben dem Todesfallschutz auch eine Möglichkeit zur Kapitalbildung bietet. Allerdings sind die Kosten und Renditen bei Kapitallebensversicherungen oft intransparent und können im Vergleich zu anderen Anlageformen weniger attraktiv sein. Letztendlich sollte man sich vor Abschluss einer Versicherung gut über die eigenen Bedürfnisse und finanziellen Ziele im Klaren sein und gegebenenfalls auch professionelle Beratung in Anspruch nehmen, um **
-
Ist eine fondsgebundene Lebensversicherung eine Kapitallebensversicherung?
Eine fondsgebundene Lebensversicherung ist eine spezielle Form der Kapitallebensversicherung. Bei einer fondsgebundenen Lebensversicherung wird ein Teil der Beiträge in Investmentfonds angelegt, wodurch die Rendite und damit auch die Auszahlungssumme variieren können. Im Gegensatz dazu wird bei einer herkömmlichen Kapitallebensversicherung das Geld meist in festverzinsliche Wertpapiere oder andere konservative Anlagen investiert. Beide Arten von Lebensversicherungen bieten eine Todesfall- und eine Spar-Komponente, jedoch unterscheiden sie sich in der Art und Weise, wie das angesparte Kapital investiert wird. Letztendlich kann man sagen, dass eine fondsgebundene Lebensversicherung eine spezielle Form der Kapitallebensversicherung ist, die auf den Erträgen von Investmentfonds basiert. **


Kann man eine Risikolebensversicherung in eine Kapitallebensversicherung umwandeln?
Kann man eine Risikolebensversicherung in eine Kapitallebensversicherung umwandeln? Ja, in der Regel ist es möglich, eine Risikolebensversicherung in eine Kapitallebensversicherung umzuwandeln. Dabei wird die bestehende Risikolebensversicherung in eine Kapitallebensversicherung mit Sparanteil umgewandelt. Dies ermöglicht es, neben dem Todesfallschutz auch eine Kapitalbildung aufzubauen. Es ist jedoch wichtig zu beachten, dass sich die Beiträge und Leistungen bei einer Umwandlung ändern können. Es empfiehlt sich daher, vor einer Umwandlung eine genaue Beratung durch einen Versicherungsexperten in Anspruch zu nehmen. **
Was ist der Unterschied zwischen Risikolebensversicherung und Kapitallebensversicherung?
Was ist der Unterschied zwischen Risikolebensversicherung und Kapitallebensversicherung? Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorher festgelegte Summe an die Begünstigten aus. Sie dient hauptsächlich dazu, finanzielle Sicherheit für Hinterbliebene zu gewährleisten. Im Gegensatz dazu beinhaltet eine Kapitallebensversicherung neben dem Todesfallschutz auch eine Spar- oder Anlagekomponente. Ein Teil der Beiträge wird in einen Kapitalstock investiert, der nach Ablauf der Vertragslaufzeit an den Versicherten ausgezahlt wird. Kapitallebensversicherungen sind daher auch eine Form der Altersvorsorge. Der Unterschied liegt also in der reinen Risikoabsicherung bei der Risikolebensversicherung und der Kombination aus Risikoschutz und Kapitalaufbau bei der Kapitallebensversicherung. **
Top-Angebote
Produkte zum Begriff Inorganic:
-
Inorganic Life, Fachbücher von Eckardt LindnerDas Buch "Inorganic Life" von Eckardt Lindner bietet eine tiefgehende Auseinandersetzung mit der zeitgenössischen Theorie des Lebens und der Vitalität, die über die traditionellen Grenzen des Organischen hinausgeht. Lindner fordert eine Neubewertung der ethischen und politischen Implikationen, die sich aus der Anerkennung einer Vielzahl von Existenzformen ergeben. Er untersucht die Spannungen in den Werken von Deleuze, insbesondere zwischen vitalistischen Ansätzen und kritischen Perspektiven auf den Vitalismus. Durch die Verbindung von Denkern wie Cioran, Laruelle, Kant und Derrida wird ein kritischer Vitalismus skizziert, der die eigenen Verpflichtungen zur Lebendigkeit hinterfragt. Dieses Buch ist eine Einladung, die Konzepte von Leben und Existenz neu zu denken und die inneren Widersprüche der modernen Philosophie zu erkunden.45,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Weller, Mark: Inorganic ChemistryInorganic Chemistry , Leading you from the fundamental principles of inorganic chemistry right through to cutting-edge research at the forefront of the subject, Inorganic Chemistry is the ideal course companion for the duration of your degree. BL Written by an experienced and research-active author team, the unique four-part structure of this text provides comprehensive and contemporary coverage of inorganic chemistry from fundamental theory through to cutting-edge interdisciplinary research and current applications, making this text the ideal companion for the duration of a degree. BL Additional qualitative explanation to help students get to grips with the more mathematical treatments. BL An extensive range of learning features is provided to support students, including 'context boxes', 'notes on good practice', 'key points' and 'brief illustrations'. BL Numerous worked examples, self-test questions, exercises, and the more stretching tutorial problems encourage students to develop vital problem-solving skills. BL The 8th edition is available for students and institutions to purchase in a variety of formats: the e-book and Science Trove offer a mobile experience and convenient access along with embedded three-dimensional visualisations of many of the structures that appear throughout the book, video overviews, and a suite of multiple-choice questions functionality tools, navigation features and links that offer extra learning support. For more information about e-books, please visit www.oxfordtextbooks.co.uk/ebooks. , > , Auflage: 8 Revised edition, Erscheinungsjahr: 20250107, Produktform: Kartoniert, Autoren: Rourke, Jonathan~Overton, Tina~Armstrong, Fraser~Weller, Mark~Lancaster, Simon, Auflage: 25008, Auflage/Ausgabe: 8 Revised edition, Seitenzahl/Blattzahl: 1168, Fachschema: Anorganische Chemie~Chemie (anorganisch)~Englische Bücher / Naturwissenschaften, Fachkategorie: Analytische Chemie, Warengruppe: TB/Theoretische Chemie, Text Sprache: eng, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Oxford University Press, Produktverfügbarkeit: 02, Länge: 276, Breite: 219, Höhe: 43, Gewicht: 2584, Produktform: Kartoniert, Genre: Importe, Genre: Importe, Herkunftsland: GROSSBRITANNIEN (GB), Katalog: Gesamtkatalog, Katalog: internationale Titel, Relevanz: 0000, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Taschenbuch,81,79 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist besser Risikolebensversicherung oder Kapitallebensversicherung?
Was ist besser Risikolebensversicherung oder Kapitallebensversicherung? Die Entscheidung zwischen einer Risikolebensversicherung und einer Kapitallebensversicherung hängt von den individuellen Bedürfnissen und Zielen ab. Eine Risikolebensversicherung bietet einen reinen Todesfallschutz und ist in der Regel günstiger als eine Kapitallebensversicherung. Sie eignet sich besonders für Personen, die ihre Familie finanziell absichern möchten. Eine Kapitallebensversicherung hingegen kombiniert den Todesfallschutz mit einer Kapitalanlage, die nach Ablauf der Versicherungsdauer ausgezahlt wird. Sie eignet sich für Personen, die langfristig Kapital aufbauen und gleichzeitig ihre Hinterbliebenen absichern möchten. Es ist wichtig, die individuellen finanziellen Ziele und Bedürfnisse zu berücksichtigen, um die passende Versicherung auszuwählen. Es empfiehlt sich, eine professionelle Beratung in Anspruch zu nehmen, um die richtige Entscheidung zu treffen. **
-
Was ist besser sterbegeldversicherung oder Risikolebensversicherung?
Was ist besser sterbegeldversicherung oder Risikolebensversicherung? Die Wahl zwischen einer Sterbegeldversicherung und einer Risikolebensversicherung hängt von Ihren individuellen Bedürfnissen ab. Eine Sterbegeldversicherung bietet finanzielle Unterstützung für die Bestattungskosten und kann auch andere Ausgaben abdecken, die nach dem Tod anfallen können. Eine Risikolebensversicherung hingegen bietet einen höheren Versicherungsschutz und kann dazu beitragen, die finanzielle Sicherheit Ihrer Familie zu gewährleisten, falls Sie unerwartet sterben. Es ist wichtig, die Vor- und Nachteile jeder Versicherungsoption sorgfältig abzuwägen und sich von einem Versicherungsfachmann beraten zu lassen, um die beste Entscheidung für Ihre individuelle Situation zu treffen. **
-
Was ist besser Risikolebensversicherung oder sterbegeldversicherung?
Was ist besser Risikolebensversicherung oder Sterbegeldversicherung? Die Entscheidung zwischen einer Risikolebensversicherung und einer Sterbegeldversicherung hängt von den individuellen Bedürfnissen ab. Eine Risikolebensversicherung bietet finanziellen Schutz für die Hinterbliebenen im Todesfall des Versicherten und kann insbesondere für Familien mit finanziellen Verpflichtungen wie Hypotheken oder Kinderbetreuungskosten sinnvoll sein. Eine Sterbegeldversicherung hingegen dient dazu, die Kosten für die Bestattung und eventuelle Nachlassregelungen zu decken, was für ältere Menschen oder Personen ohne Hinterbliebene relevant sein kann. Es ist wichtig, die eigenen finanziellen Bedürfnisse und Ziele zu berücksichtigen, um die passende Versicherung auszuwählen. Es kann auch sinnvoll sein, mit einem Versicherungsberater zu sprechen, um eine fundierte Entscheidung zu treffen. **
-
Ist eine Sterbegeldversicherung eine Lebensversicherung?
Eine Sterbegeldversicherung ist im Grunde genommen eine spezielle Art von Lebensversicherung, die darauf abzielt, die Kosten im Zusammenhang mit dem Tod einer Person zu decken. Im Gegensatz zu anderen Lebensversicherungen, die oft eine höhere Deckungssumme bieten und auch als finanzielle Absicherung für Hinterbliebene dienen, ist das Hauptziel einer Sterbegeldversicherung die Deckung der Bestattungskosten und anderer damit verbundener Ausgaben. Daher kann man sagen, dass eine Sterbegeldversicherung eine Form der Lebensversicherung ist, die sich auf die finanzielle Vorsorge für den Todesfall konzentriert. Es ist wichtig zu beachten, dass Sterbegeldversicherungen in der Regel niedrigere Deckungssummen haben und keine langfristige finanzielle Absicherung bieten wie andere Lebensversicherungen. **
Ähnliche Suchbegriffe für Inorganic
-
Tadiran Sonnenschein Inorganic Lithium Battery SL761/P mit LötfahnenSonnenschein SL-761/P Lithium Batterie mit axialem Drahtanschluss Sonnenschein Primary lithium-thionyl chloride batterie Li-SOCI2, 2/3 AA-size cell Tadiran SL-761/P, früher Sonnenschein SL761/P Lithium-Batterie Consumer Zelle, mit axialem Drahtanschluss Größe 2/3 AA Migno, System Li/SOCI, Nennspannung 3,6 V Nennkapazität 1350mA, Gewicht 12gram, Temperaturbereich -55...+85 °C Technische Daten Sonnenschein SL-761/P: System: Li-SOCl2 Lithium Batterie (Nicht wiederaufladbar) Anschlussart: mit axialem Drahtanschluss, Spannung: 3,6 Volt Kapazität: 1350mAh / 1,35Ah, Maße (LxBxH): 33,5x14,7mm, Gewicht: 12Gramm13,85 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Tadiran Sonnenschein Inorganic Lithium Battery SL761/T mit LötfahnenSonnenschein SL-761/T Lithium Batterie Sonnenschein Primary lithium-thionyl chloride batterie Li-SOCI2, 2/3 AA-size cell Sonnenschein SL761/T Lithium-Batteri, Consumer Zelle, mit Lötfahnen Größe 2/3 AA Mignon, System Li/SOCI, Nennspannung 3,6 V Nennkapazität 1350mAh, Gewicht 12gram, Temperaturbereich –55...+85 °C Technische Daten Sonnenschein SL-761/T: System: Li-SOCl2 Lithium Batterie (Nicht wiederaufladbar) Anschlussart: mit Lötfahnen / Anschlussfahnen, Spannung: 3,6 Volt, Kapazität: 1350mAh / 1,35Ah Maße (LxBxH): 33,5x14,7mm, Gewicht: 12Gramm11,54 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Tadiran Sonnenschein Inorganic Lithium Battery SL-750/S StandardSonnenschein SL750/S Lithium Batterie, Sonnenschein Primary lithium-thionyl chloride batterie Li-SOCI2, 1/2 AA-size cell die Marke Tadiran ersetzt die damalige weiß blaue Sonnenschein SL-750 Batterie Inorganic Lithium, Tadiran Sl750/s Lithiumbatterie 3 6v 1/2 AA Sonnenschein SL-750 /S Lithium-Batterie Consumer Zelle, ohne Lötfahnen Größe 1/2 AA Mignon System Li/SOCI2 Nennspannung 3,6 V, Nennkapazität 0,95 Ah geringe Selbstentladung, bis zu 10 Jahre lagerfähig Temperaturbereich –55 bis +85 °C Technische Daten Sonnenschein SL-750/S System: Li-SOCl2 Lithium Batterie Nicht wiederaufladbar Anschlussart: ohne Lötfahnen / Anschlussfahnen Spannung: 3,6 Volt, Kapazität: max. 950mAh / 0,95Ah Maße (LxBxH): 25,20mx14,7mm, Gewicht: 9Gramm Tadiran Lithium 3,6V Batterie SL 750/S1/2AA - Zelle10,45 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Tadiran Sonnenschein Inorganic Lithium Battery SL-360/S StandardSonnenschein SL360/S Größe AA Lithium Batterie Tadiran Sonnenschein Inorganic Lithium Battery SL-360/S Standard Mignon/AA Batterie 3,6 Volt Standard Zelle ohne Lötfahnen Sonnenschein, Tadiran Standard AA Mignon 3.6V Die frische LiSoCl2...10,85 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist besser eine Risikolebensversicherung oder Kapitallebensversicherung?
Was ist besser eine Risikolebensversicherung oder Kapitallebensversicherung? Die Entscheidung zwischen einer Risikolebensversicherung und einer Kapitallebensversicherung hängt von den individuellen Bedürfnissen und Zielen ab. Eine Risikolebensversicherung bietet einen reinen Todesfallschutz und ist in der Regel günstiger als eine Kapitallebensversicherung, die zusätzlich eine Spar- oder Anlagekomponente beinhaltet. Wenn man hauptsächlich einen finanziellen Schutz für die Familie im Todesfall sucht, kann eine Risikolebensversicherung die bessere Wahl sein. Sie bietet eine hohe Versicherungssumme zu vergleichsweise niedrigen Beiträgen. Eine Kapitallebensversicherung hingegen kann als langfristige Vorsorge dienen, da sie neben dem Todesfallschutz auch eine Möglichkeit zur Kapitalbildung bietet. Allerdings sind die Kosten und Renditen bei Kapitallebensversicherungen oft intransparent und können im Vergleich zu anderen Anlageformen weniger attraktiv sein. Letztendlich sollte man sich vor Abschluss einer Versicherung gut über die eigenen Bedürfnisse und finanziellen Ziele im Klaren sein und gegebenenfalls auch professionelle Beratung in Anspruch nehmen, um **
-
Ist eine fondsgebundene Lebensversicherung eine Kapitallebensversicherung?
Eine fondsgebundene Lebensversicherung ist eine spezielle Form der Kapitallebensversicherung. Bei einer fondsgebundenen Lebensversicherung wird ein Teil der Beiträge in Investmentfonds angelegt, wodurch die Rendite und damit auch die Auszahlungssumme variieren können. Im Gegensatz dazu wird bei einer herkömmlichen Kapitallebensversicherung das Geld meist in festverzinsliche Wertpapiere oder andere konservative Anlagen investiert. Beide Arten von Lebensversicherungen bieten eine Todesfall- und eine Spar-Komponente, jedoch unterscheiden sie sich in der Art und Weise, wie das angesparte Kapital investiert wird. Letztendlich kann man sagen, dass eine fondsgebundene Lebensversicherung eine spezielle Form der Kapitallebensversicherung ist, die auf den Erträgen von Investmentfonds basiert. **
-
Kann man eine Risikolebensversicherung in eine Kapitallebensversicherung umwandeln?
Kann man eine Risikolebensversicherung in eine Kapitallebensversicherung umwandeln? Ja, in der Regel ist es möglich, eine Risikolebensversicherung in eine Kapitallebensversicherung umzuwandeln. Dabei wird die bestehende Risikolebensversicherung in eine Kapitallebensversicherung mit Sparanteil umgewandelt. Dies ermöglicht es, neben dem Todesfallschutz auch eine Kapitalbildung aufzubauen. Es ist jedoch wichtig zu beachten, dass sich die Beiträge und Leistungen bei einer Umwandlung ändern können. Es empfiehlt sich daher, vor einer Umwandlung eine genaue Beratung durch einen Versicherungsexperten in Anspruch zu nehmen. **
-
Was ist der Unterschied zwischen Risikolebensversicherung und Kapitallebensversicherung?
Was ist der Unterschied zwischen Risikolebensversicherung und Kapitallebensversicherung? Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorher festgelegte Summe an die Begünstigten aus. Sie dient hauptsächlich dazu, finanzielle Sicherheit für Hinterbliebene zu gewährleisten. Im Gegensatz dazu beinhaltet eine Kapitallebensversicherung neben dem Todesfallschutz auch eine Spar- oder Anlagekomponente. Ein Teil der Beiträge wird in einen Kapitalstock investiert, der nach Ablauf der Vertragslaufzeit an den Versicherten ausgezahlt wird. Kapitallebensversicherungen sind daher auch eine Form der Altersvorsorge. Der Unterschied liegt also in der reinen Risikoabsicherung bei der Risikolebensversicherung und der Kombination aus Risikoschutz und Kapitalaufbau bei der Kapitallebensversicherung. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.