Domain lebensversicherung-england.de kaufen?
Wir ziehen mit dem Projekt
lebensversicherung-england.de um.
Sind Sie am Kauf der Domain
lebensversicherung-england.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain lebensversicherung-england.de kaufen?
Was ist besser Risikolebensversicherung oder Kapitallebensversicherung?
Was ist besser Risikolebensversicherung oder Kapitallebensversicherung? Die Entscheidung zwischen einer Risikolebensversicherung und einer Kapitallebensversicherung hängt von den individuellen Bedürfnissen und Zielen ab. Eine Risikolebensversicherung bietet einen reinen Todesfallschutz und ist in der Regel günstiger als eine Kapitallebensversicherung. Sie eignet sich besonders für Personen, die ihre Familie finanziell absichern möchten. Eine Kapitallebensversicherung hingegen kombiniert den Todesfallschutz mit einer Kapitalanlage, die nach Ablauf der Versicherungsdauer ausgezahlt wird. Sie eignet sich für Personen, die langfristig Kapital aufbauen und gleichzeitig ihre Hinterbliebenen absichern möchten. Es ist wichtig, die individuellen finanziellen Ziele und Bedürfnisse zu berücksichtigen, um die passende Versicherung auszuwählen. Es empfiehlt sich, eine professionelle Beratung in Anspruch zu nehmen, um die richtige Entscheidung zu treffen. **
Was ist besser sterbegeldversicherung oder Risikolebensversicherung?
Was ist besser sterbegeldversicherung oder Risikolebensversicherung? Die Wahl zwischen einer Sterbegeldversicherung und einer Risikolebensversicherung hängt von Ihren individuellen Bedürfnissen ab. Eine Sterbegeldversicherung bietet finanzielle Unterstützung für die Bestattungskosten und kann auch andere Ausgaben abdecken, die nach dem Tod anfallen können. Eine Risikolebensversicherung hingegen bietet einen höheren Versicherungsschutz und kann dazu beitragen, die finanzielle Sicherheit Ihrer Familie zu gewährleisten, falls Sie unerwartet sterben. Es ist wichtig, die Vor- und Nachteile jeder Versicherungsoption sorgfältig abzuwägen und sich von einem Versicherungsfachmann beraten zu lassen, um die beste Entscheidung für Ihre individuelle Situation zu treffen. **

Ähnliche Suchbegriffe für Haltung
Top-Angebote
Produkte zum Begriff Haltung:
-
Haltung, Substanz, IntegritätHaltung, Substanz, Integrität , Wie Unternehmen ihre Marke wirksam und wertebasiert kommunizieren Die Kommunikation der eigenen Marke lässt sich immer schwieriger steuern, denn die Menschen erkennen heute die tatsächlichen Haltungen, die hinter Dingen stehen, und wissen zwischen Substanz und Marketing zu unterscheiden. Trotzdem ist es eine zentrale Forderung, die Kommunikation mit den unterschiedlichen Anspruchsgruppen plan- und steuerbar zu machen. Valentin Heisters und Olaf Leu erklären in "Haltung, Substanz, Integrität", warum die digitale Hypertransparenz werteorientierte Haltung und Integrität erkennbar werden lässt - und warum klassische PR heute nicht mehr funktioniert. Sie zeigen, wie Unternehmen durch Authentizität und Eigenständigkeit erfolgreich mit den Herausforderungen der digitalen Hypertransparenz und dem Wandel von Werten und Kommunikationsverhalten umgehen. Dabei überprüfen und hinterfragen sie landläufige Purpose-Thesen und weisen im Dialog mit Vordenkern und Praktikern aus Design, Wirtschaft und Forschung auf Widersprüche und Lösungen hin, um den Unterschied zwischen üblichen Sustainability-Umgangsformen und echtem Commitment sichtbar zu machen. Die Autoren zeigen anhand von zahlreichen Beispielen neue Wege ganzheitlicher Unternehmens- und Wertekommunikation auf. Dabei widmen sie sich unter anderem folgenden Punkten: Wie Dialog und Teilhabe zu einem neuen Verständnis von Corporate Identity und Markenführung beitragen Wie Unternehmen sich in den sozialen Medien positionieren und warum Reputation die Frucht ist, die aus Haltung, Substanz und Integrität erwächst Den Ansätzen des Kommunikationsvordenkers Bodo Rieger Dabei geht es auch um die Frage, welche Rolle der Begriff der Freiheit spielt - und wie Unternehmen Werte aus ihrer Geschichte und Herkunft ableiten können, um die Zukunft zu gestalten. , Montageteile für Bremsbeläge & -backen > Bremsen & Bremsenteile , Erscheinungsjahr: 202411, Redaktion: Heisters, Valentin~Leu, Olaf, Seitenzahl/Blattzahl: 160, Keyword: Authentizität; Eigenständigkeit; Freiheit; Kommunikation; Kommunikationsverhalten; Markenkommunikation; Unternehmenskommunikation; Werte; Wertewandel; digitale Hypertransparenz, Fachschema: Absatz / Marketing~Marketing~Vermarktung, Fachkategorie: Vertrieb und Marketing, Warengruppe: HC/Wirtschaft/Werbung, Marketing, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 125, Breite: 190, Höhe: 23, Gewicht: 418, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,32,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Herder Inklusive Haltung und BeziehungsgestaltungJedes Kind individuell wahrzunehmen, so zu sehen wie es ist und in kein bestehendes Bild zu fügen, insbesondere im Kontext der frühkindlichen Bildung durch Beziehung, ist die Grundlage für Anerkennung und Respekt der kindlichen Würde. Das Buch bietet Grundlagenwissen zu Aspekten einer inlusiven Wert-Haltung und der Entwicklung inklusiver Haltungen und Selbstkompetenzen Pädagogischer Fachkräfte und im Team. Verschiedene Praxisansätze und -beispiele zeigen die Stärken von Ressourcenorientierung, Partizipation, anregungsreichen Umgebungen u.v.m.19,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was ist besser Risikolebensversicherung oder sterbegeldversicherung?
Was ist besser Risikolebensversicherung oder Sterbegeldversicherung? Die Entscheidung zwischen einer Risikolebensversicherung und einer Sterbegeldversicherung hängt von den individuellen Bedürfnissen ab. Eine Risikolebensversicherung bietet finanziellen Schutz für die Hinterbliebenen im Todesfall des Versicherten und kann insbesondere für Familien mit finanziellen Verpflichtungen wie Hypotheken oder Kinderbetreuungskosten sinnvoll sein. Eine Sterbegeldversicherung hingegen dient dazu, die Kosten für die Bestattung und eventuelle Nachlassregelungen zu decken, was für ältere Menschen oder Personen ohne Hinterbliebene relevant sein kann. Es ist wichtig, die eigenen finanziellen Bedürfnisse und Ziele zu berücksichtigen, um die passende Versicherung auszuwählen. Es kann auch sinnvoll sein, mit einem Versicherungsberater zu sprechen, um eine fundierte Entscheidung zu treffen. **
-
Ist eine Sterbegeldversicherung eine Lebensversicherung?
Eine Sterbegeldversicherung ist im Grunde genommen eine spezielle Art von Lebensversicherung, die darauf abzielt, die Kosten im Zusammenhang mit dem Tod einer Person zu decken. Im Gegensatz zu anderen Lebensversicherungen, die oft eine höhere Deckungssumme bieten und auch als finanzielle Absicherung für Hinterbliebene dienen, ist das Hauptziel einer Sterbegeldversicherung die Deckung der Bestattungskosten und anderer damit verbundener Ausgaben. Daher kann man sagen, dass eine Sterbegeldversicherung eine Form der Lebensversicherung ist, die sich auf die finanzielle Vorsorge für den Todesfall konzentriert. Es ist wichtig zu beachten, dass Sterbegeldversicherungen in der Regel niedrigere Deckungssummen haben und keine langfristige finanzielle Absicherung bieten wie andere Lebensversicherungen. **
-
Was ist besser eine Risikolebensversicherung oder Kapitallebensversicherung?
Was ist besser eine Risikolebensversicherung oder Kapitallebensversicherung? Die Entscheidung zwischen einer Risikolebensversicherung und einer Kapitallebensversicherung hängt von den individuellen Bedürfnissen und Zielen ab. Eine Risikolebensversicherung bietet einen reinen Todesfallschutz und ist in der Regel günstiger als eine Kapitallebensversicherung, die zusätzlich eine Spar- oder Anlagekomponente beinhaltet. Wenn man hauptsächlich einen finanziellen Schutz für die Familie im Todesfall sucht, kann eine Risikolebensversicherung die bessere Wahl sein. Sie bietet eine hohe Versicherungssumme zu vergleichsweise niedrigen Beiträgen. Eine Kapitallebensversicherung hingegen kann als langfristige Vorsorge dienen, da sie neben dem Todesfallschutz auch eine Möglichkeit zur Kapitalbildung bietet. Allerdings sind die Kosten und Renditen bei Kapitallebensversicherungen oft intransparent und können im Vergleich zu anderen Anlageformen weniger attraktiv sein. Letztendlich sollte man sich vor Abschluss einer Versicherung gut über die eigenen Bedürfnisse und finanziellen Ziele im Klaren sein und gegebenenfalls auch professionelle Beratung in Anspruch nehmen, um **
-
Ist eine fondsgebundene Lebensversicherung eine Kapitallebensversicherung?
Eine fondsgebundene Lebensversicherung ist eine spezielle Form der Kapitallebensversicherung. Bei einer fondsgebundenen Lebensversicherung wird ein Teil der Beiträge in Investmentfonds angelegt, wodurch die Rendite und damit auch die Auszahlungssumme variieren können. Im Gegensatz dazu wird bei einer herkömmlichen Kapitallebensversicherung das Geld meist in festverzinsliche Wertpapiere oder andere konservative Anlagen investiert. Beide Arten von Lebensversicherungen bieten eine Todesfall- und eine Spar-Komponente, jedoch unterscheiden sie sich in der Art und Weise, wie das angesparte Kapital investiert wird. Letztendlich kann man sagen, dass eine fondsgebundene Lebensversicherung eine spezielle Form der Kapitallebensversicherung ist, die auf den Erträgen von Investmentfonds basiert. **

Kann man eine Risikolebensversicherung in eine Kapitallebensversicherung umwandeln?
Kann man eine Risikolebensversicherung in eine Kapitallebensversicherung umwandeln? Ja, in der Regel ist es möglich, eine Risikolebensversicherung in eine Kapitallebensversicherung umzuwandeln. Dabei wird die bestehende Risikolebensversicherung in eine Kapitallebensversicherung mit Sparanteil umgewandelt. Dies ermöglicht es, neben dem Todesfallschutz auch eine Kapitalbildung aufzubauen. Es ist jedoch wichtig zu beachten, dass sich die Beiträge und Leistungen bei einer Umwandlung ändern können. Es empfiehlt sich daher, vor einer Umwandlung eine genaue Beratung durch einen Versicherungsexperten in Anspruch zu nehmen. **
Was ist der Unterschied zwischen Risikolebensversicherung und Kapitallebensversicherung?
Was ist der Unterschied zwischen Risikolebensversicherung und Kapitallebensversicherung? Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorher festgelegte Summe an die Begünstigten aus. Sie dient hauptsächlich dazu, finanzielle Sicherheit für Hinterbliebene zu gewährleisten. Im Gegensatz dazu beinhaltet eine Kapitallebensversicherung neben dem Todesfallschutz auch eine Spar- oder Anlagekomponente. Ein Teil der Beiträge wird in einen Kapitalstock investiert, der nach Ablauf der Vertragslaufzeit an den Versicherten ausgezahlt wird. Kapitallebensversicherungen sind daher auch eine Form der Altersvorsorge. Der Unterschied liegt also in der reinen Risikoabsicherung bei der Risikolebensversicherung und der Kombination aus Risikoschutz und Kapitalaufbau bei der Kapitallebensversicherung. **
Top-Angebote
Produkte zum Begriff Haltung:
-
Eine Frage der Haltung, DVDDie Ankunft Der Varroamilbe Ende Des 20. Jh. Löste Eine Bis Heute Andauernde Krise In Der Europäischen Imkerei Und Bienenforschung Aus. Die Varroakrise Steht Jedoch Für Mehr: Das Ringen Unterschiedlicher Weltsichten In Zeiten Globalisierter...19,99 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter
-
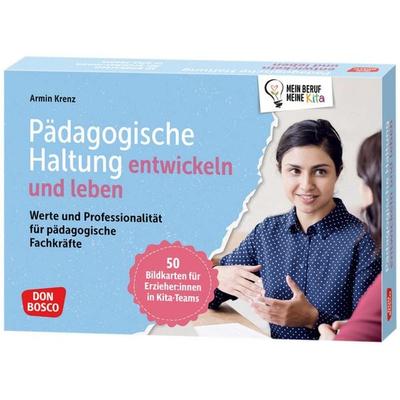
Pädagogische Haltung entwickeln und lebenMethodenkarten: Berufliche Identität Und Professionelle Perspektiven Entwickeln Das Selbstverständnis Von Erzieherinnen Und Erziehern, Ihre Pädagogische Grundhaltung, Ist Nicht Statisch – Es Entwickelt Sich Ständig Weiter. Deswegen Ist Die...25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Haltung, Substanz, IntegritätHaltung, Substanz, Integrität , Wie Unternehmen ihre Marke wirksam und wertebasiert kommunizieren Die Kommunikation der eigenen Marke lässt sich immer schwieriger steuern, denn die Menschen erkennen heute die tatsächlichen Haltungen, die hinter Dingen stehen, und wissen zwischen Substanz und Marketing zu unterscheiden. Trotzdem ist es eine zentrale Forderung, die Kommunikation mit den unterschiedlichen Anspruchsgruppen plan- und steuerbar zu machen. Valentin Heisters und Olaf Leu erklären in "Haltung, Substanz, Integrität", warum die digitale Hypertransparenz werteorientierte Haltung und Integrität erkennbar werden lässt - und warum klassische PR heute nicht mehr funktioniert. Sie zeigen, wie Unternehmen durch Authentizität und Eigenständigkeit erfolgreich mit den Herausforderungen der digitalen Hypertransparenz und dem Wandel von Werten und Kommunikationsverhalten umgehen. Dabei überprüfen und hinterfragen sie landläufige Purpose-Thesen und weisen im Dialog mit Vordenkern und Praktikern aus Design, Wirtschaft und Forschung auf Widersprüche und Lösungen hin, um den Unterschied zwischen üblichen Sustainability-Umgangsformen und echtem Commitment sichtbar zu machen. Die Autoren zeigen anhand von zahlreichen Beispielen neue Wege ganzheitlicher Unternehmens- und Wertekommunikation auf. Dabei widmen sie sich unter anderem folgenden Punkten: Wie Dialog und Teilhabe zu einem neuen Verständnis von Corporate Identity und Markenführung beitragen Wie Unternehmen sich in den sozialen Medien positionieren und warum Reputation die Frucht ist, die aus Haltung, Substanz und Integrität erwächst Den Ansätzen des Kommunikationsvordenkers Bodo Rieger Dabei geht es auch um die Frage, welche Rolle der Begriff der Freiheit spielt - und wie Unternehmen Werte aus ihrer Geschichte und Herkunft ableiten können, um die Zukunft zu gestalten. , Montageteile für Bremsbeläge & -backen > Bremsen & Bremsenteile , Erscheinungsjahr: 202411, Redaktion: Heisters, Valentin~Leu, Olaf, Seitenzahl/Blattzahl: 160, Keyword: Authentizität; Eigenständigkeit; Freiheit; Kommunikation; Kommunikationsverhalten; Markenkommunikation; Unternehmenskommunikation; Werte; Wertewandel; digitale Hypertransparenz, Fachschema: Absatz / Marketing~Marketing~Vermarktung, Fachkategorie: Vertrieb und Marketing, Warengruppe: HC/Wirtschaft/Werbung, Marketing, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 125, Breite: 190, Höhe: 23, Gewicht: 418, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,32,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist besser Risikolebensversicherung oder Kapitallebensversicherung?
Was ist besser Risikolebensversicherung oder Kapitallebensversicherung? Die Entscheidung zwischen einer Risikolebensversicherung und einer Kapitallebensversicherung hängt von den individuellen Bedürfnissen und Zielen ab. Eine Risikolebensversicherung bietet einen reinen Todesfallschutz und ist in der Regel günstiger als eine Kapitallebensversicherung. Sie eignet sich besonders für Personen, die ihre Familie finanziell absichern möchten. Eine Kapitallebensversicherung hingegen kombiniert den Todesfallschutz mit einer Kapitalanlage, die nach Ablauf der Versicherungsdauer ausgezahlt wird. Sie eignet sich für Personen, die langfristig Kapital aufbauen und gleichzeitig ihre Hinterbliebenen absichern möchten. Es ist wichtig, die individuellen finanziellen Ziele und Bedürfnisse zu berücksichtigen, um die passende Versicherung auszuwählen. Es empfiehlt sich, eine professionelle Beratung in Anspruch zu nehmen, um die richtige Entscheidung zu treffen. **
-
Was ist besser sterbegeldversicherung oder Risikolebensversicherung?
Was ist besser sterbegeldversicherung oder Risikolebensversicherung? Die Wahl zwischen einer Sterbegeldversicherung und einer Risikolebensversicherung hängt von Ihren individuellen Bedürfnissen ab. Eine Sterbegeldversicherung bietet finanzielle Unterstützung für die Bestattungskosten und kann auch andere Ausgaben abdecken, die nach dem Tod anfallen können. Eine Risikolebensversicherung hingegen bietet einen höheren Versicherungsschutz und kann dazu beitragen, die finanzielle Sicherheit Ihrer Familie zu gewährleisten, falls Sie unerwartet sterben. Es ist wichtig, die Vor- und Nachteile jeder Versicherungsoption sorgfältig abzuwägen und sich von einem Versicherungsfachmann beraten zu lassen, um die beste Entscheidung für Ihre individuelle Situation zu treffen. **
-
Was ist besser Risikolebensversicherung oder sterbegeldversicherung?
Was ist besser Risikolebensversicherung oder Sterbegeldversicherung? Die Entscheidung zwischen einer Risikolebensversicherung und einer Sterbegeldversicherung hängt von den individuellen Bedürfnissen ab. Eine Risikolebensversicherung bietet finanziellen Schutz für die Hinterbliebenen im Todesfall des Versicherten und kann insbesondere für Familien mit finanziellen Verpflichtungen wie Hypotheken oder Kinderbetreuungskosten sinnvoll sein. Eine Sterbegeldversicherung hingegen dient dazu, die Kosten für die Bestattung und eventuelle Nachlassregelungen zu decken, was für ältere Menschen oder Personen ohne Hinterbliebene relevant sein kann. Es ist wichtig, die eigenen finanziellen Bedürfnisse und Ziele zu berücksichtigen, um die passende Versicherung auszuwählen. Es kann auch sinnvoll sein, mit einem Versicherungsberater zu sprechen, um eine fundierte Entscheidung zu treffen. **
-
Ist eine Sterbegeldversicherung eine Lebensversicherung?
Eine Sterbegeldversicherung ist im Grunde genommen eine spezielle Art von Lebensversicherung, die darauf abzielt, die Kosten im Zusammenhang mit dem Tod einer Person zu decken. Im Gegensatz zu anderen Lebensversicherungen, die oft eine höhere Deckungssumme bieten und auch als finanzielle Absicherung für Hinterbliebene dienen, ist das Hauptziel einer Sterbegeldversicherung die Deckung der Bestattungskosten und anderer damit verbundener Ausgaben. Daher kann man sagen, dass eine Sterbegeldversicherung eine Form der Lebensversicherung ist, die sich auf die finanzielle Vorsorge für den Todesfall konzentriert. Es ist wichtig zu beachten, dass Sterbegeldversicherungen in der Regel niedrigere Deckungssummen haben und keine langfristige finanzielle Absicherung bieten wie andere Lebensversicherungen. **
Ähnliche Suchbegriffe für Haltung
-
Herder Inklusive Haltung und BeziehungsgestaltungJedes Kind individuell wahrzunehmen, so zu sehen wie es ist und in kein bestehendes Bild zu fügen, insbesondere im Kontext der frühkindlichen Bildung durch Beziehung, ist die Grundlage für Anerkennung und Respekt der kindlichen Würde. Das Buch bietet Grundlagenwissen zu Aspekten einer inlusiven Wert-Haltung und der Entwicklung inklusiver Haltungen und Selbstkompetenzen Pädagogischer Fachkräfte und im Team. Verschiedene Praxisansätze und -beispiele zeigen die Stärken von Ressourcenorientierung, Partizipation, anregungsreichen Umgebungen u.v.m.19,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
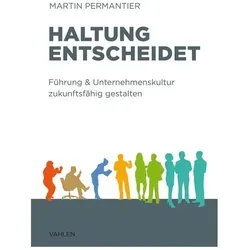
Haltung entscheidet, Fachbücher von Martin Permantier„Die besondere Stärke des Buches ist es, komplexe Zusammenhänge anschaulich darzustellen. Das Modell der sechs Haltungen zeigt, welches Potenzial wir als Menschen haben und wofür es sich lohnt, sich persönlich, im Team und in der Organisation auf den Weg zu machen. Wir Menschen müssen unser Bewusstsein weiterentwickeln, um in der Transformation zu bestehen. Martin Permantier stellt überzeugend dar, wie es uns gelingen kann, das Potenzial unserer innewohnenden Weisheit zu entfalten.“ Jens Corssen Diplom-Psychologe und Coach für Deutschlands Top-Führungskräfte „Ich bin zutiefst davon überzeugt, dass moderne Organisationen geprägt sind von einem hohen Maß an Sinnorientierung und vertrauensbasierter Selbstorganisation. Das Buch zeigt höchst anschaulich auf, wie sich Führung und eine Organisation hin zu einem höheren Reife-grad entwickeln können. Ich werde dieses Buch sicher noch oft in die Hand nehmen, denn es ist ausgesprochen facettenreich und hat mir eine Menge neuer Perspektiven eröffnet.“ Uwe Rotermund Unternehmer und Unternehmenskulturberater 3-facher Gewinner von „Great Place to Work“ Das Buch eröffnet einen neuen Blick auf die Entwicklung von Führung und Unternehmenskultur. Der Autor und erfahrene Unternehmer erläutert, wie wir die Welt gemäß unserer inneren Haltung deuten können und damit die Zusammenarbeit wirkungsvoll gestalten. Dafür stellt er ein neues, eingängiges Modell vor, für das wissenschaftliche Erkenntnisse der Entwicklungspsychologie die Basis bilden. Anhand von zahlreichen Beispielen und Illustrationen bietet das Buch dem Leser viele praktische Anregungen, wie das integrale Verständnis für eine Organisation gefördert werden kann. Und das in allen vier Dimensionen: Verhalten, Kultur, Struktur und Haltung. „Haltung entscheidet“ richtet sich an Unternehmer, Führungskräfte, Coaches, HR-Verantwortliche und alle, die sinnerfüllt und selbstorganisiert arbeiten wollen.34,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist besser eine Risikolebensversicherung oder Kapitallebensversicherung?
Was ist besser eine Risikolebensversicherung oder Kapitallebensversicherung? Die Entscheidung zwischen einer Risikolebensversicherung und einer Kapitallebensversicherung hängt von den individuellen Bedürfnissen und Zielen ab. Eine Risikolebensversicherung bietet einen reinen Todesfallschutz und ist in der Regel günstiger als eine Kapitallebensversicherung, die zusätzlich eine Spar- oder Anlagekomponente beinhaltet. Wenn man hauptsächlich einen finanziellen Schutz für die Familie im Todesfall sucht, kann eine Risikolebensversicherung die bessere Wahl sein. Sie bietet eine hohe Versicherungssumme zu vergleichsweise niedrigen Beiträgen. Eine Kapitallebensversicherung hingegen kann als langfristige Vorsorge dienen, da sie neben dem Todesfallschutz auch eine Möglichkeit zur Kapitalbildung bietet. Allerdings sind die Kosten und Renditen bei Kapitallebensversicherungen oft intransparent und können im Vergleich zu anderen Anlageformen weniger attraktiv sein. Letztendlich sollte man sich vor Abschluss einer Versicherung gut über die eigenen Bedürfnisse und finanziellen Ziele im Klaren sein und gegebenenfalls auch professionelle Beratung in Anspruch nehmen, um **
-
Ist eine fondsgebundene Lebensversicherung eine Kapitallebensversicherung?
Eine fondsgebundene Lebensversicherung ist eine spezielle Form der Kapitallebensversicherung. Bei einer fondsgebundenen Lebensversicherung wird ein Teil der Beiträge in Investmentfonds angelegt, wodurch die Rendite und damit auch die Auszahlungssumme variieren können. Im Gegensatz dazu wird bei einer herkömmlichen Kapitallebensversicherung das Geld meist in festverzinsliche Wertpapiere oder andere konservative Anlagen investiert. Beide Arten von Lebensversicherungen bieten eine Todesfall- und eine Spar-Komponente, jedoch unterscheiden sie sich in der Art und Weise, wie das angesparte Kapital investiert wird. Letztendlich kann man sagen, dass eine fondsgebundene Lebensversicherung eine spezielle Form der Kapitallebensversicherung ist, die auf den Erträgen von Investmentfonds basiert. **
-
Kann man eine Risikolebensversicherung in eine Kapitallebensversicherung umwandeln?
Kann man eine Risikolebensversicherung in eine Kapitallebensversicherung umwandeln? Ja, in der Regel ist es möglich, eine Risikolebensversicherung in eine Kapitallebensversicherung umzuwandeln. Dabei wird die bestehende Risikolebensversicherung in eine Kapitallebensversicherung mit Sparanteil umgewandelt. Dies ermöglicht es, neben dem Todesfallschutz auch eine Kapitalbildung aufzubauen. Es ist jedoch wichtig zu beachten, dass sich die Beiträge und Leistungen bei einer Umwandlung ändern können. Es empfiehlt sich daher, vor einer Umwandlung eine genaue Beratung durch einen Versicherungsexperten in Anspruch zu nehmen. **
-
Was ist der Unterschied zwischen Risikolebensversicherung und Kapitallebensversicherung?
Was ist der Unterschied zwischen Risikolebensversicherung und Kapitallebensversicherung? Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorher festgelegte Summe an die Begünstigten aus. Sie dient hauptsächlich dazu, finanzielle Sicherheit für Hinterbliebene zu gewährleisten. Im Gegensatz dazu beinhaltet eine Kapitallebensversicherung neben dem Todesfallschutz auch eine Spar- oder Anlagekomponente. Ein Teil der Beiträge wird in einen Kapitalstock investiert, der nach Ablauf der Vertragslaufzeit an den Versicherten ausgezahlt wird. Kapitallebensversicherungen sind daher auch eine Form der Altersvorsorge. Der Unterschied liegt also in der reinen Risikoabsicherung bei der Risikolebensversicherung und der Kombination aus Risikoschutz und Kapitalaufbau bei der Kapitallebensversicherung. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.