Domain lebensversicherung-england.de kaufen?
Wir ziehen mit dem Projekt
lebensversicherung-england.de um.
Sind Sie am Kauf der Domain
lebensversicherung-england.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain lebensversicherung-england.de kaufen?
Was ist besser Risikolebensversicherung oder Kapitallebensversicherung?
Was ist besser Risikolebensversicherung oder Kapitallebensversicherung? Die Entscheidung zwischen einer Risikolebensversicherung und einer Kapitallebensversicherung hängt von den individuellen Bedürfnissen und Zielen ab. Eine Risikolebensversicherung bietet einen reinen Todesfallschutz und ist in der Regel günstiger als eine Kapitallebensversicherung. Sie eignet sich besonders für Personen, die ihre Familie finanziell absichern möchten. Eine Kapitallebensversicherung hingegen kombiniert den Todesfallschutz mit einer Kapitalanlage, die nach Ablauf der Versicherungsdauer ausgezahlt wird. Sie eignet sich für Personen, die langfristig Kapital aufbauen und gleichzeitig ihre Hinterbliebenen absichern möchten. Es ist wichtig, die individuellen finanziellen Ziele und Bedürfnisse zu berücksichtigen, um die passende Versicherung auszuwählen. Es empfiehlt sich, eine professionelle Beratung in Anspruch zu nehmen, um die richtige Entscheidung zu treffen. **
Was ist besser sterbegeldversicherung oder Risikolebensversicherung?
Was ist besser sterbegeldversicherung oder Risikolebensversicherung? Die Wahl zwischen einer Sterbegeldversicherung und einer Risikolebensversicherung hängt von Ihren individuellen Bedürfnissen ab. Eine Sterbegeldversicherung bietet finanzielle Unterstützung für die Bestattungskosten und kann auch andere Ausgaben abdecken, die nach dem Tod anfallen können. Eine Risikolebensversicherung hingegen bietet einen höheren Versicherungsschutz und kann dazu beitragen, die finanzielle Sicherheit Ihrer Familie zu gewährleisten, falls Sie unerwartet sterben. Es ist wichtig, die Vor- und Nachteile jeder Versicherungsoption sorgfältig abzuwägen und sich von einem Versicherungsfachmann beraten zu lassen, um die beste Entscheidung für Ihre individuelle Situation zu treffen. **


Ähnliche Suchbegriffe für Fortgeschrittene
Top-Angebote
Produkte zum Begriff Fortgeschrittene:
-
Hildenbrand, Bruno: Genogrammarbeit für FortgeschritteneGenogrammarbeit für Fortgeschrittene , Zu den Standards systemischer Therapie und Beratung gehört die Drei-Generationen-Perspektive. Wer sie nachvollziehbar visualisieren will, macht das am besten mit einem Genogramm. Es erschließt den sozialen Hintergrund der Klienten, hilft Beziehungen rekonstruieren, zeigt Muster auf und liefert Ideen für alternative Entscheidungen. Bruno Hildenbrand vermittelt neben den klassischen Ansätzen der Genogrammarbeit ein theoretisch fundiertes Vorgehen, das gleichzeitig konsequent am Fall orientiert bleibt. Er schöpft dabei einerseits aus seiner akademischen Tätigkeit als Mikrosoziologe an der Universität Jena und aus seiner Erfahrung als Lehrtherapeut und Supervisor am Meilener Ausbildungsinstitut für Systemische Therapie und Beratung andererseits. Der Autor geht auf maßgebliche Aspekte ausführlicher ein - wie etwa Vornamen als "Deutungsressourcen" oder Geschwisterbeziehungen -, behält aber auch die Weiterentwicklung der Genogrammarbeit als Ganzes im Blick. Die vorgestellten Konzepte fließen in das ausführliche Fallbeispiel einer Paarberatung ein. Einen weiteren didaktischen Zugang bieten die Antworten auf häufig gestellte Fragen zur Genogrammarbeit am Ende des Buches. , Scheinwerferblenden & -gitter > Karosserie & Exterieur Styling , Erscheinungsjahr: 201809, Produktform: Kartoniert, Autoren: Hildenbrand, Bruno, Seitenzahl/Blattzahl: 212, Keyword: Familie; Mehrgenerationenperspektive; systemische Therapie, Fachschema: Psychologie~Psychotherapie - Psychotherapeut~Therapie / Psychotherapie, Fachkategorie: Psychologie, Warengruppe: HC/Angewandte Psychologie, Fachkategorie: Psychotherapie, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Auer-System-Verlag, Carl, Verlag: Auer-System-Verlag, Carl, Verlag: Carl-Auer Verlag GmbH, Länge: 215, Breite: 139, Höhe: 20, Gewicht: 304, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 257071929,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
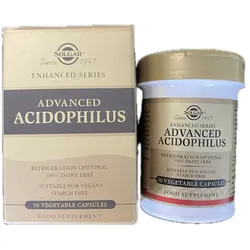
Fortgeschrittene Acidophilus 50 vegetarische KapselnProduktbeschreibung:Eine einzelne Kultur: Lactobacillus acidophilus LA-5®, 500 Millionen Mikroorganismen pro KapselLA-5® ist ein registrierter Stamm von Chr. Hansen, dem dänischen Kulturhaus50 pflanzliche Kapseln; frei von Gluten, Weizen, Milch und SojaEin Stamm, richtig gemacht. Anstatt ein Dutzend Kulturen zu stapeln, Solgar baut diese Kapsel ausschließlich auf Lactobacillus acidophilus LA-5® — einem Stamm, der bei Chr. Hansen registriert ist, dem dänischen Unternehmen, das seit dem neunzehnten Jahrhundert Bakterien für die Milchindustrie kultiviert. Jede pflanzliche Kapsel enthält 500 Millionen Mikroorganismen.Ein bis zwei Kapseln täglich, vorzugsweise zu den Mahlzeiten. Die HPMC-Hülle macht sie für Vegetarier geeignet, und die Formel ist frei von Gluten, Weizen, Milch, Soja, Hefe, Konservierungsstoffen, künstlichen Süßstoffen, Aromen und Farben. Bewahren Sie es im Originalbehälter, versiegelt, an einem kühlen und trockenen Ort auf.Servierinformation:Portionsgröße: 1 Gemüse-KapselMenge pro PortionLactobacillus acidophilus LA-5® 500 Millionen MikroorganismenWeitere Zutaten: Maltodextrin; Füllstoffe: mikrokristalline Cellulose, Natriumalginat; lebende Bakterienkulturen; Rieselhilfen: Siliciumdioxid, pflanzliches Magnesiumstearat; Saccharose; Säureregulator: Natriumascorbat). Gemüse-Kapselhülle: Hydroxypropylmethylcellulose. Empfohlene Verwendung: Als Nahrungsergänzungsmittel für Erwachsene, eine (1) bis zwei (2) Gemüse-Kapseln täglich, vorzugsweise zu den Mahlzeiten, oder nach Anweisung eines Gesundheitsdienstleisters. Die empfohlene Verwendung nicht überschreiten. WARNUNG: Wenn Sie schwanger sind, stillen, Medikamente einnehmen oder eine medizinische Erkrankung haben, konsultieren Sie bitte Ihren Gesundheitsdienstleister, bevor Sie dieses Produkt einnehmen. Außerhalb der Reichweite von Kindern aufbewahren. Es wird empfohlen, das Produkt in seiner Originalverpackung und an einem kühlen, trockenen Ort aufzubewahren. Stellen Sie sicher, dass die Verpackung fest verschlossen ist, um die Integrität des Produkts zu schützen. Nicht verwenden, wenn das Innensiegel fehlt oder beschädigt ist. Für Informationen zu Mindesthaltbarkeitsdatum und Chargennummer siehe Unterseite des Kartons. Die empfohlene Tagesdosis nicht überschreiten. Ein Nahrungsergänzungsmittel kann keine abwechslungsreiche Ernährung ersetzen . LA-5® ist eine eingetragene Marke von Chr. Hansen.Frei von Gluten, Weizen, Milchprodukten, Soja, Hefe, Konservierungsstoffen, künstlichen Süßstoffen, künstlichen Aromen oder künstlichen Farben.18,45 €*Versand: 3,00 €Sichere Weiterleitung zum Anbieter
-
Enkel für Fortgeschrittene, Blu-rayNach Ihrem Jahr In Neuseeland Kehrt Karin (maren Kroymann) Voller Elan Und Energie Zurück Nach Deutschland. Und Von Beidem Wird Sie Jede Menge Brauchen: Zusammen Mit Ihren Freunden Philippa (barbara Sukowa) Und Gerhard (heiner Lauterbach) Übernimmt...13,99 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter


-
Was ist besser Risikolebensversicherung oder sterbegeldversicherung?
Was ist besser Risikolebensversicherung oder Sterbegeldversicherung? Die Entscheidung zwischen einer Risikolebensversicherung und einer Sterbegeldversicherung hängt von den individuellen Bedürfnissen ab. Eine Risikolebensversicherung bietet finanziellen Schutz für die Hinterbliebenen im Todesfall des Versicherten und kann insbesondere für Familien mit finanziellen Verpflichtungen wie Hypotheken oder Kinderbetreuungskosten sinnvoll sein. Eine Sterbegeldversicherung hingegen dient dazu, die Kosten für die Bestattung und eventuelle Nachlassregelungen zu decken, was für ältere Menschen oder Personen ohne Hinterbliebene relevant sein kann. Es ist wichtig, die eigenen finanziellen Bedürfnisse und Ziele zu berücksichtigen, um die passende Versicherung auszuwählen. Es kann auch sinnvoll sein, mit einem Versicherungsberater zu sprechen, um eine fundierte Entscheidung zu treffen. **
-
Ist eine Sterbegeldversicherung eine Lebensversicherung?
Eine Sterbegeldversicherung ist im Grunde genommen eine spezielle Art von Lebensversicherung, die darauf abzielt, die Kosten im Zusammenhang mit dem Tod einer Person zu decken. Im Gegensatz zu anderen Lebensversicherungen, die oft eine höhere Deckungssumme bieten und auch als finanzielle Absicherung für Hinterbliebene dienen, ist das Hauptziel einer Sterbegeldversicherung die Deckung der Bestattungskosten und anderer damit verbundener Ausgaben. Daher kann man sagen, dass eine Sterbegeldversicherung eine Form der Lebensversicherung ist, die sich auf die finanzielle Vorsorge für den Todesfall konzentriert. Es ist wichtig zu beachten, dass Sterbegeldversicherungen in der Regel niedrigere Deckungssummen haben und keine langfristige finanzielle Absicherung bieten wie andere Lebensversicherungen. **
-
Was ist besser eine Risikolebensversicherung oder Kapitallebensversicherung?
Was ist besser eine Risikolebensversicherung oder Kapitallebensversicherung? Die Entscheidung zwischen einer Risikolebensversicherung und einer Kapitallebensversicherung hängt von den individuellen Bedürfnissen und Zielen ab. Eine Risikolebensversicherung bietet einen reinen Todesfallschutz und ist in der Regel günstiger als eine Kapitallebensversicherung, die zusätzlich eine Spar- oder Anlagekomponente beinhaltet. Wenn man hauptsächlich einen finanziellen Schutz für die Familie im Todesfall sucht, kann eine Risikolebensversicherung die bessere Wahl sein. Sie bietet eine hohe Versicherungssumme zu vergleichsweise niedrigen Beiträgen. Eine Kapitallebensversicherung hingegen kann als langfristige Vorsorge dienen, da sie neben dem Todesfallschutz auch eine Möglichkeit zur Kapitalbildung bietet. Allerdings sind die Kosten und Renditen bei Kapitallebensversicherungen oft intransparent und können im Vergleich zu anderen Anlageformen weniger attraktiv sein. Letztendlich sollte man sich vor Abschluss einer Versicherung gut über die eigenen Bedürfnisse und finanziellen Ziele im Klaren sein und gegebenenfalls auch professionelle Beratung in Anspruch nehmen, um **
-
Ist eine fondsgebundene Lebensversicherung eine Kapitallebensversicherung?
Eine fondsgebundene Lebensversicherung ist eine spezielle Form der Kapitallebensversicherung. Bei einer fondsgebundenen Lebensversicherung wird ein Teil der Beiträge in Investmentfonds angelegt, wodurch die Rendite und damit auch die Auszahlungssumme variieren können. Im Gegensatz dazu wird bei einer herkömmlichen Kapitallebensversicherung das Geld meist in festverzinsliche Wertpapiere oder andere konservative Anlagen investiert. Beide Arten von Lebensversicherungen bieten eine Todesfall- und eine Spar-Komponente, jedoch unterscheiden sie sich in der Art und Weise, wie das angesparte Kapital investiert wird. Letztendlich kann man sagen, dass eine fondsgebundene Lebensversicherung eine spezielle Form der Kapitallebensversicherung ist, die auf den Erträgen von Investmentfonds basiert. **

Kann man eine Risikolebensversicherung in eine Kapitallebensversicherung umwandeln?
Kann man eine Risikolebensversicherung in eine Kapitallebensversicherung umwandeln? Ja, in der Regel ist es möglich, eine Risikolebensversicherung in eine Kapitallebensversicherung umzuwandeln. Dabei wird die bestehende Risikolebensversicherung in eine Kapitallebensversicherung mit Sparanteil umgewandelt. Dies ermöglicht es, neben dem Todesfallschutz auch eine Kapitalbildung aufzubauen. Es ist jedoch wichtig zu beachten, dass sich die Beiträge und Leistungen bei einer Umwandlung ändern können. Es empfiehlt sich daher, vor einer Umwandlung eine genaue Beratung durch einen Versicherungsexperten in Anspruch zu nehmen. **
Was ist der Unterschied zwischen Risikolebensversicherung und Kapitallebensversicherung?
Was ist der Unterschied zwischen Risikolebensversicherung und Kapitallebensversicherung? Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorher festgelegte Summe an die Begünstigten aus. Sie dient hauptsächlich dazu, finanzielle Sicherheit für Hinterbliebene zu gewährleisten. Im Gegensatz dazu beinhaltet eine Kapitallebensversicherung neben dem Todesfallschutz auch eine Spar- oder Anlagekomponente. Ein Teil der Beiträge wird in einen Kapitalstock investiert, der nach Ablauf der Vertragslaufzeit an den Versicherten ausgezahlt wird. Kapitallebensversicherungen sind daher auch eine Form der Altersvorsorge. Der Unterschied liegt also in der reinen Risikoabsicherung bei der Risikolebensversicherung und der Kombination aus Risikoschutz und Kapitalaufbau bei der Kapitallebensversicherung. **
Top-Angebote
Produkte zum Begriff Fortgeschrittene:
-
Schweißen & Blechbearbeitung für FortgeschritteneDie Restaurierung Von Klassikerfahrzeugen Ist Ein Komplexes, Zeitraubendes, Aber Außerordentlich Lohnendes Unterfangen. Wie Alle Anderen Aspekte Der Autorestaurierung – Z. B. Innenausstattung, Lack Oder Mechanik –, Bieten Auch Blecharbeiten Die...59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hildenbrand, Bruno: Genogrammarbeit für FortgeschritteneGenogrammarbeit für Fortgeschrittene , Zu den Standards systemischer Therapie und Beratung gehört die Drei-Generationen-Perspektive. Wer sie nachvollziehbar visualisieren will, macht das am besten mit einem Genogramm. Es erschließt den sozialen Hintergrund der Klienten, hilft Beziehungen rekonstruieren, zeigt Muster auf und liefert Ideen für alternative Entscheidungen. Bruno Hildenbrand vermittelt neben den klassischen Ansätzen der Genogrammarbeit ein theoretisch fundiertes Vorgehen, das gleichzeitig konsequent am Fall orientiert bleibt. Er schöpft dabei einerseits aus seiner akademischen Tätigkeit als Mikrosoziologe an der Universität Jena und aus seiner Erfahrung als Lehrtherapeut und Supervisor am Meilener Ausbildungsinstitut für Systemische Therapie und Beratung andererseits. Der Autor geht auf maßgebliche Aspekte ausführlicher ein - wie etwa Vornamen als "Deutungsressourcen" oder Geschwisterbeziehungen -, behält aber auch die Weiterentwicklung der Genogrammarbeit als Ganzes im Blick. Die vorgestellten Konzepte fließen in das ausführliche Fallbeispiel einer Paarberatung ein. Einen weiteren didaktischen Zugang bieten die Antworten auf häufig gestellte Fragen zur Genogrammarbeit am Ende des Buches. , Scheinwerferblenden & -gitter > Karosserie & Exterieur Styling , Erscheinungsjahr: 201809, Produktform: Kartoniert, Autoren: Hildenbrand, Bruno, Seitenzahl/Blattzahl: 212, Keyword: Familie; Mehrgenerationenperspektive; systemische Therapie, Fachschema: Psychologie~Psychotherapie - Psychotherapeut~Therapie / Psychotherapie, Fachkategorie: Psychologie, Warengruppe: HC/Angewandte Psychologie, Fachkategorie: Psychotherapie, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Auer-System-Verlag, Carl, Verlag: Auer-System-Verlag, Carl, Verlag: Carl-Auer Verlag GmbH, Länge: 215, Breite: 139, Höhe: 20, Gewicht: 304, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 257071929,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist besser Risikolebensversicherung oder Kapitallebensversicherung?
Was ist besser Risikolebensversicherung oder Kapitallebensversicherung? Die Entscheidung zwischen einer Risikolebensversicherung und einer Kapitallebensversicherung hängt von den individuellen Bedürfnissen und Zielen ab. Eine Risikolebensversicherung bietet einen reinen Todesfallschutz und ist in der Regel günstiger als eine Kapitallebensversicherung. Sie eignet sich besonders für Personen, die ihre Familie finanziell absichern möchten. Eine Kapitallebensversicherung hingegen kombiniert den Todesfallschutz mit einer Kapitalanlage, die nach Ablauf der Versicherungsdauer ausgezahlt wird. Sie eignet sich für Personen, die langfristig Kapital aufbauen und gleichzeitig ihre Hinterbliebenen absichern möchten. Es ist wichtig, die individuellen finanziellen Ziele und Bedürfnisse zu berücksichtigen, um die passende Versicherung auszuwählen. Es empfiehlt sich, eine professionelle Beratung in Anspruch zu nehmen, um die richtige Entscheidung zu treffen. **
-
Was ist besser sterbegeldversicherung oder Risikolebensversicherung?
Was ist besser sterbegeldversicherung oder Risikolebensversicherung? Die Wahl zwischen einer Sterbegeldversicherung und einer Risikolebensversicherung hängt von Ihren individuellen Bedürfnissen ab. Eine Sterbegeldversicherung bietet finanzielle Unterstützung für die Bestattungskosten und kann auch andere Ausgaben abdecken, die nach dem Tod anfallen können. Eine Risikolebensversicherung hingegen bietet einen höheren Versicherungsschutz und kann dazu beitragen, die finanzielle Sicherheit Ihrer Familie zu gewährleisten, falls Sie unerwartet sterben. Es ist wichtig, die Vor- und Nachteile jeder Versicherungsoption sorgfältig abzuwägen und sich von einem Versicherungsfachmann beraten zu lassen, um die beste Entscheidung für Ihre individuelle Situation zu treffen. **
-
Was ist besser Risikolebensversicherung oder sterbegeldversicherung?
Was ist besser Risikolebensversicherung oder Sterbegeldversicherung? Die Entscheidung zwischen einer Risikolebensversicherung und einer Sterbegeldversicherung hängt von den individuellen Bedürfnissen ab. Eine Risikolebensversicherung bietet finanziellen Schutz für die Hinterbliebenen im Todesfall des Versicherten und kann insbesondere für Familien mit finanziellen Verpflichtungen wie Hypotheken oder Kinderbetreuungskosten sinnvoll sein. Eine Sterbegeldversicherung hingegen dient dazu, die Kosten für die Bestattung und eventuelle Nachlassregelungen zu decken, was für ältere Menschen oder Personen ohne Hinterbliebene relevant sein kann. Es ist wichtig, die eigenen finanziellen Bedürfnisse und Ziele zu berücksichtigen, um die passende Versicherung auszuwählen. Es kann auch sinnvoll sein, mit einem Versicherungsberater zu sprechen, um eine fundierte Entscheidung zu treffen. **
-
Ist eine Sterbegeldversicherung eine Lebensversicherung?
Eine Sterbegeldversicherung ist im Grunde genommen eine spezielle Art von Lebensversicherung, die darauf abzielt, die Kosten im Zusammenhang mit dem Tod einer Person zu decken. Im Gegensatz zu anderen Lebensversicherungen, die oft eine höhere Deckungssumme bieten und auch als finanzielle Absicherung für Hinterbliebene dienen, ist das Hauptziel einer Sterbegeldversicherung die Deckung der Bestattungskosten und anderer damit verbundener Ausgaben. Daher kann man sagen, dass eine Sterbegeldversicherung eine Form der Lebensversicherung ist, die sich auf die finanzielle Vorsorge für den Todesfall konzentriert. Es ist wichtig zu beachten, dass Sterbegeldversicherungen in der Regel niedrigere Deckungssummen haben und keine langfristige finanzielle Absicherung bieten wie andere Lebensversicherungen. **
Ähnliche Suchbegriffe für Fortgeschrittene
-
Fortgeschrittene Acidophilus 50 vegetarische KapselnProduktbeschreibung:Eine einzelne Kultur: Lactobacillus acidophilus LA-5®, 500 Millionen Mikroorganismen pro KapselLA-5® ist ein registrierter Stamm von Chr. Hansen, dem dänischen Kulturhaus50 pflanzliche Kapseln; frei von Gluten, Weizen, Milch und SojaEin Stamm, richtig gemacht. Anstatt ein Dutzend Kulturen zu stapeln, Solgar baut diese Kapsel ausschließlich auf Lactobacillus acidophilus LA-5® — einem Stamm, der bei Chr. Hansen registriert ist, dem dänischen Unternehmen, das seit dem neunzehnten Jahrhundert Bakterien für die Milchindustrie kultiviert. Jede pflanzliche Kapsel enthält 500 Millionen Mikroorganismen.Ein bis zwei Kapseln täglich, vorzugsweise zu den Mahlzeiten. Die HPMC-Hülle macht sie für Vegetarier geeignet, und die Formel ist frei von Gluten, Weizen, Milch, Soja, Hefe, Konservierungsstoffen, künstlichen Süßstoffen, Aromen und Farben. Bewahren Sie es im Originalbehälter, versiegelt, an einem kühlen und trockenen Ort auf.Servierinformation:Portionsgröße: 1 Gemüse-KapselMenge pro PortionLactobacillus acidophilus LA-5® 500 Millionen MikroorganismenWeitere Zutaten: Maltodextrin; Füllstoffe: mikrokristalline Cellulose, Natriumalginat; lebende Bakterienkulturen; Rieselhilfen: Siliciumdioxid, pflanzliches Magnesiumstearat; Saccharose; Säureregulator: Natriumascorbat). Gemüse-Kapselhülle: Hydroxypropylmethylcellulose. Empfohlene Verwendung: Als Nahrungsergänzungsmittel für Erwachsene, eine (1) bis zwei (2) Gemüse-Kapseln täglich, vorzugsweise zu den Mahlzeiten, oder nach Anweisung eines Gesundheitsdienstleisters. Die empfohlene Verwendung nicht überschreiten. WARNUNG: Wenn Sie schwanger sind, stillen, Medikamente einnehmen oder eine medizinische Erkrankung haben, konsultieren Sie bitte Ihren Gesundheitsdienstleister, bevor Sie dieses Produkt einnehmen. Außerhalb der Reichweite von Kindern aufbewahren. Es wird empfohlen, das Produkt in seiner Originalverpackung und an einem kühlen, trockenen Ort aufzubewahren. Stellen Sie sicher, dass die Verpackung fest verschlossen ist, um die Integrität des Produkts zu schützen. Nicht verwenden, wenn das Innensiegel fehlt oder beschädigt ist. Für Informationen zu Mindesthaltbarkeitsdatum und Chargennummer siehe Unterseite des Kartons. Die empfohlene Tagesdosis nicht überschreiten. Ein Nahrungsergänzungsmittel kann keine abwechslungsreiche Ernährung ersetzen . LA-5® ist eine eingetragene Marke von Chr. Hansen.Frei von Gluten, Weizen, Milchprodukten, Soja, Hefe, Konservierungsstoffen, künstlichen Süßstoffen, künstlichen Aromen oder künstlichen Farben.18,45 €*Versand: 3,00 €Sichere Weiterleitung zum Anbieter
-
Enkel für Fortgeschrittene, Blu-rayNach Ihrem Jahr In Neuseeland Kehrt Karin (maren Kroymann) Voller Elan Und Energie Zurück Nach Deutschland. Und Von Beidem Wird Sie Jede Menge Brauchen: Zusammen Mit Ihren Freunden Philippa (barbara Sukowa) Und Gerhard (heiner Lauterbach) Übernimmt...13,99 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter
-
Fit ohne Geräte für Fortgeschrittene, DVDDieses Neue Trainingssystem Von Fitnessguru Und Bestsellerautor Mark Lauren Baut Nicht Nur Enorme Muskelkraft Auf Und Lässt Überschüssiges Fett Verschwinden, Es Vermittelt Auch Die Fähigkeit, Den Körper Unter Belastung In Der Richtigen Haltung Zu...24,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist besser eine Risikolebensversicherung oder Kapitallebensversicherung?
Was ist besser eine Risikolebensversicherung oder Kapitallebensversicherung? Die Entscheidung zwischen einer Risikolebensversicherung und einer Kapitallebensversicherung hängt von den individuellen Bedürfnissen und Zielen ab. Eine Risikolebensversicherung bietet einen reinen Todesfallschutz und ist in der Regel günstiger als eine Kapitallebensversicherung, die zusätzlich eine Spar- oder Anlagekomponente beinhaltet. Wenn man hauptsächlich einen finanziellen Schutz für die Familie im Todesfall sucht, kann eine Risikolebensversicherung die bessere Wahl sein. Sie bietet eine hohe Versicherungssumme zu vergleichsweise niedrigen Beiträgen. Eine Kapitallebensversicherung hingegen kann als langfristige Vorsorge dienen, da sie neben dem Todesfallschutz auch eine Möglichkeit zur Kapitalbildung bietet. Allerdings sind die Kosten und Renditen bei Kapitallebensversicherungen oft intransparent und können im Vergleich zu anderen Anlageformen weniger attraktiv sein. Letztendlich sollte man sich vor Abschluss einer Versicherung gut über die eigenen Bedürfnisse und finanziellen Ziele im Klaren sein und gegebenenfalls auch professionelle Beratung in Anspruch nehmen, um **
-
Ist eine fondsgebundene Lebensversicherung eine Kapitallebensversicherung?
Eine fondsgebundene Lebensversicherung ist eine spezielle Form der Kapitallebensversicherung. Bei einer fondsgebundenen Lebensversicherung wird ein Teil der Beiträge in Investmentfonds angelegt, wodurch die Rendite und damit auch die Auszahlungssumme variieren können. Im Gegensatz dazu wird bei einer herkömmlichen Kapitallebensversicherung das Geld meist in festverzinsliche Wertpapiere oder andere konservative Anlagen investiert. Beide Arten von Lebensversicherungen bieten eine Todesfall- und eine Spar-Komponente, jedoch unterscheiden sie sich in der Art und Weise, wie das angesparte Kapital investiert wird. Letztendlich kann man sagen, dass eine fondsgebundene Lebensversicherung eine spezielle Form der Kapitallebensversicherung ist, die auf den Erträgen von Investmentfonds basiert. **
-
Kann man eine Risikolebensversicherung in eine Kapitallebensversicherung umwandeln?
Kann man eine Risikolebensversicherung in eine Kapitallebensversicherung umwandeln? Ja, in der Regel ist es möglich, eine Risikolebensversicherung in eine Kapitallebensversicherung umzuwandeln. Dabei wird die bestehende Risikolebensversicherung in eine Kapitallebensversicherung mit Sparanteil umgewandelt. Dies ermöglicht es, neben dem Todesfallschutz auch eine Kapitalbildung aufzubauen. Es ist jedoch wichtig zu beachten, dass sich die Beiträge und Leistungen bei einer Umwandlung ändern können. Es empfiehlt sich daher, vor einer Umwandlung eine genaue Beratung durch einen Versicherungsexperten in Anspruch zu nehmen. **
-
Was ist der Unterschied zwischen Risikolebensversicherung und Kapitallebensversicherung?
Was ist der Unterschied zwischen Risikolebensversicherung und Kapitallebensversicherung? Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorher festgelegte Summe an die Begünstigten aus. Sie dient hauptsächlich dazu, finanzielle Sicherheit für Hinterbliebene zu gewährleisten. Im Gegensatz dazu beinhaltet eine Kapitallebensversicherung neben dem Todesfallschutz auch eine Spar- oder Anlagekomponente. Ein Teil der Beiträge wird in einen Kapitalstock investiert, der nach Ablauf der Vertragslaufzeit an den Versicherten ausgezahlt wird. Kapitallebensversicherungen sind daher auch eine Form der Altersvorsorge. Der Unterschied liegt also in der reinen Risikoabsicherung bei der Risikolebensversicherung und der Kombination aus Risikoschutz und Kapitalaufbau bei der Kapitallebensversicherung. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.