Domain lebensversicherung-england.de kaufen?
Wir ziehen mit dem Projekt
lebensversicherung-england.de um.
Sind Sie am Kauf der Domain
lebensversicherung-england.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain lebensversicherung-england.de kaufen?
Was ist besser Risikolebensversicherung oder Kapitallebensversicherung?
Was ist besser Risikolebensversicherung oder Kapitallebensversicherung? Die Entscheidung zwischen einer Risikolebensversicherung und einer Kapitallebensversicherung hängt von den individuellen Bedürfnissen und Zielen ab. Eine Risikolebensversicherung bietet einen reinen Todesfallschutz und ist in der Regel günstiger als eine Kapitallebensversicherung. Sie eignet sich besonders für Personen, die ihre Familie finanziell absichern möchten. Eine Kapitallebensversicherung hingegen kombiniert den Todesfallschutz mit einer Kapitalanlage, die nach Ablauf der Versicherungsdauer ausgezahlt wird. Sie eignet sich für Personen, die langfristig Kapital aufbauen und gleichzeitig ihre Hinterbliebenen absichern möchten. Es ist wichtig, die individuellen finanziellen Ziele und Bedürfnisse zu berücksichtigen, um die passende Versicherung auszuwählen. Es empfiehlt sich, eine professionelle Beratung in Anspruch zu nehmen, um die richtige Entscheidung zu treffen. **
Was ist besser sterbegeldversicherung oder Risikolebensversicherung?
Was ist besser sterbegeldversicherung oder Risikolebensversicherung? Die Wahl zwischen einer Sterbegeldversicherung und einer Risikolebensversicherung hängt von Ihren individuellen Bedürfnissen ab. Eine Sterbegeldversicherung bietet finanzielle Unterstützung für die Bestattungskosten und kann auch andere Ausgaben abdecken, die nach dem Tod anfallen können. Eine Risikolebensversicherung hingegen bietet einen höheren Versicherungsschutz und kann dazu beitragen, die finanzielle Sicherheit Ihrer Familie zu gewährleisten, falls Sie unerwartet sterben. Es ist wichtig, die Vor- und Nachteile jeder Versicherungsoption sorgfältig abzuwägen und sich von einem Versicherungsfachmann beraten zu lassen, um die beste Entscheidung für Ihre individuelle Situation zu treffen. **
Ähnliche Suchbegriffe für Formulare
Top-Angebote
Produkte zum Begriff Formulare:
-
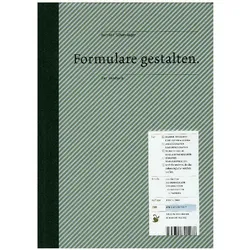
Schwesinger, Borries: Formulare gestaltenFormulare gestalten , Formulare visualisieren einen stummen Dialog. Das Formular fragt. Wer ausfüllt antwortet. Was erzählt werden kann, bestimmt das Formular - wie es dem Antwortenden dabei geht, erfährt das Formular nicht ... Aber genau das sollte fragestellende Unternehmen und Institutionen beschäftigen: Führt das Formular den Ausfüllenden schnellstmöglich und gut zu seinem Ziel? Oder zum Nervenzusammenbruch? Von der Wiege bis zur Bahre begleiten uns Formulare, sie sind Bestandteil jeden Corporate Designs und jedes Online-Auscheckvorgangs. Dennoch werden sie oft stiefmütterlich konzipiert, getextet und gestaltet, sind unangenehm, bürokratisch, beschränkend, diskriminierend, bevormundend und unverständlich. Das muss nicht so sein, findet Borries Schwesinger und geht dem Formular auf den Grund. 'Formulare sind Zeugnisse ihrer Zeit. Das Ausfüllen verwandelt das banale Medium in ein einzigartiges Dokument, den Existenzbeweis eines Menschen. Eines Menschen, dessen Spuren in der Welt sich im Formular lesen lassen und dessen Individualität sich im Duktus seiner Handschrift zeigt.' 'Formulare wollen alle Möglichkeiten vorhersehen und für jeden Fall gewappnet sein. In ihrem unermüdlichen Versuch, die Komplexität der Welt zu kontrollieren und ihrer Maßlosigkeit, jede Eventualität erfassen zu wollen, rühren uns Formulare jedoch. Denn ihr häufiges Scheitern scheint zwangsläufig und tragisch.' Je tiefer Boris Schwesinger forscht, umso mehr ist er davon überzeugt, dass alles einfacher sein könnte, wenn Auftraggeber und Gestalter Formulare mögen und ernst nehmen würden. Wenn sie den Kunden kennenlernten und ernst nähmen und begännen zu denken, wie Kunden denken. Dann könnten Formulare Unternehmen Identität und Stil verleihen - und vielleicht sogar Freude machen. Das ist das Ziel dieses ausgezeichneten Buches. Systematisch und klar, untermauert mit vielen Good-Practise-Beispielen weist Borries Schwesinger Ihnen den Weg zu einer Entwurfs-Philosophie, die Kunden nicht ein Formular mehr, sondern ein Problem weniger verschafft. , Unterbodenleuchten > Lichter & Leuchten , Erscheinungsjahr: 200709, Produktform: Leinen, Autoren: Schwesinger, Borries, Seitenzahl/Blattzahl: 324, Abbildungen: mit mehr als 1.000 Beispielen, durchgehend fünffarbig, Keyword: Antrags-Formulare; Bürokratie erleichtern; Corporate Design; Dokumente; Formblatt; Formulare; Fragebögen; Geschäfts-Formulare; Good Practice; Grafik-Design; How to; Kommunikationsdesign; Protokolle; Quittungen; Rechnungen; Steuer-Formulare; Typografie; Unternehmenskommunikation; Verträge; Verwaltung; html; pdf, Fachschema: Präsentation~Design / Grafikdesign~Grafikdesign~Typografie~Büroorganisation~Organisation / Büroorganisation~Kommunikation (Unternehmen)~Unternehmenskommunikation~Architekt / Innenarchitekt~Innenarchitektur - Innenarchitekt, Fachkategorie: Typografie und Schrift~Büro und Arbeitsplatz~Businesskommunikation und -präsentation~Architektur: Innenarchitektur, Warengruppe: HC/Innenarchitektur/Design, Fachkategorie: Grafikdesign, Thema: Optimieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schmidt Hermann Verlag, Verlag: Schmidt Hermann Verlag, Verlag: Verlag Hermann Schmidt, Länge: 307, Breite: 218, Höhe: 32, Gewicht: 1582, Produktform: Halbleinen, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,89,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was ist besser Risikolebensversicherung oder sterbegeldversicherung?
Was ist besser Risikolebensversicherung oder Sterbegeldversicherung? Die Entscheidung zwischen einer Risikolebensversicherung und einer Sterbegeldversicherung hängt von den individuellen Bedürfnissen ab. Eine Risikolebensversicherung bietet finanziellen Schutz für die Hinterbliebenen im Todesfall des Versicherten und kann insbesondere für Familien mit finanziellen Verpflichtungen wie Hypotheken oder Kinderbetreuungskosten sinnvoll sein. Eine Sterbegeldversicherung hingegen dient dazu, die Kosten für die Bestattung und eventuelle Nachlassregelungen zu decken, was für ältere Menschen oder Personen ohne Hinterbliebene relevant sein kann. Es ist wichtig, die eigenen finanziellen Bedürfnisse und Ziele zu berücksichtigen, um die passende Versicherung auszuwählen. Es kann auch sinnvoll sein, mit einem Versicherungsberater zu sprechen, um eine fundierte Entscheidung zu treffen. **
-
Ist eine Sterbegeldversicherung eine Lebensversicherung?
Eine Sterbegeldversicherung ist im Grunde genommen eine spezielle Art von Lebensversicherung, die darauf abzielt, die Kosten im Zusammenhang mit dem Tod einer Person zu decken. Im Gegensatz zu anderen Lebensversicherungen, die oft eine höhere Deckungssumme bieten und auch als finanzielle Absicherung für Hinterbliebene dienen, ist das Hauptziel einer Sterbegeldversicherung die Deckung der Bestattungskosten und anderer damit verbundener Ausgaben. Daher kann man sagen, dass eine Sterbegeldversicherung eine Form der Lebensversicherung ist, die sich auf die finanzielle Vorsorge für den Todesfall konzentriert. Es ist wichtig zu beachten, dass Sterbegeldversicherungen in der Regel niedrigere Deckungssummen haben und keine langfristige finanzielle Absicherung bieten wie andere Lebensversicherungen. **
-
Was ist besser eine Risikolebensversicherung oder Kapitallebensversicherung?
Was ist besser eine Risikolebensversicherung oder Kapitallebensversicherung? Die Entscheidung zwischen einer Risikolebensversicherung und einer Kapitallebensversicherung hängt von den individuellen Bedürfnissen und Zielen ab. Eine Risikolebensversicherung bietet einen reinen Todesfallschutz und ist in der Regel günstiger als eine Kapitallebensversicherung, die zusätzlich eine Spar- oder Anlagekomponente beinhaltet. Wenn man hauptsächlich einen finanziellen Schutz für die Familie im Todesfall sucht, kann eine Risikolebensversicherung die bessere Wahl sein. Sie bietet eine hohe Versicherungssumme zu vergleichsweise niedrigen Beiträgen. Eine Kapitallebensversicherung hingegen kann als langfristige Vorsorge dienen, da sie neben dem Todesfallschutz auch eine Möglichkeit zur Kapitalbildung bietet. Allerdings sind die Kosten und Renditen bei Kapitallebensversicherungen oft intransparent und können im Vergleich zu anderen Anlageformen weniger attraktiv sein. Letztendlich sollte man sich vor Abschluss einer Versicherung gut über die eigenen Bedürfnisse und finanziellen Ziele im Klaren sein und gegebenenfalls auch professionelle Beratung in Anspruch nehmen, um **
-
Ist eine fondsgebundene Lebensversicherung eine Kapitallebensversicherung?
Eine fondsgebundene Lebensversicherung ist eine spezielle Form der Kapitallebensversicherung. Bei einer fondsgebundenen Lebensversicherung wird ein Teil der Beiträge in Investmentfonds angelegt, wodurch die Rendite und damit auch die Auszahlungssumme variieren können. Im Gegensatz dazu wird bei einer herkömmlichen Kapitallebensversicherung das Geld meist in festverzinsliche Wertpapiere oder andere konservative Anlagen investiert. Beide Arten von Lebensversicherungen bieten eine Todesfall- und eine Spar-Komponente, jedoch unterscheiden sie sich in der Art und Weise, wie das angesparte Kapital investiert wird. Letztendlich kann man sagen, dass eine fondsgebundene Lebensversicherung eine spezielle Form der Kapitallebensversicherung ist, die auf den Erträgen von Investmentfonds basiert. **
Kann man eine Risikolebensversicherung in eine Kapitallebensversicherung umwandeln?
Kann man eine Risikolebensversicherung in eine Kapitallebensversicherung umwandeln? Ja, in der Regel ist es möglich, eine Risikolebensversicherung in eine Kapitallebensversicherung umzuwandeln. Dabei wird die bestehende Risikolebensversicherung in eine Kapitallebensversicherung mit Sparanteil umgewandelt. Dies ermöglicht es, neben dem Todesfallschutz auch eine Kapitalbildung aufzubauen. Es ist jedoch wichtig zu beachten, dass sich die Beiträge und Leistungen bei einer Umwandlung ändern können. Es empfiehlt sich daher, vor einer Umwandlung eine genaue Beratung durch einen Versicherungsexperten in Anspruch zu nehmen. **
Was ist der Unterschied zwischen Risikolebensversicherung und Kapitallebensversicherung?
Was ist der Unterschied zwischen Risikolebensversicherung und Kapitallebensversicherung? Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorher festgelegte Summe an die Begünstigten aus. Sie dient hauptsächlich dazu, finanzielle Sicherheit für Hinterbliebene zu gewährleisten. Im Gegensatz dazu beinhaltet eine Kapitallebensversicherung neben dem Todesfallschutz auch eine Spar- oder Anlagekomponente. Ein Teil der Beiträge wird in einen Kapitalstock investiert, der nach Ablauf der Vertragslaufzeit an den Versicherten ausgezahlt wird. Kapitallebensversicherungen sind daher auch eine Form der Altersvorsorge. Der Unterschied liegt also in der reinen Risikoabsicherung bei der Risikolebensversicherung und der Kombination aus Risikoschutz und Kapitalaufbau bei der Kapitallebensversicherung. **
Top-Angebote
Produkte zum Begriff Formulare:
-
Schwesinger, Borries: Formulare gestaltenFormulare gestalten , Formulare visualisieren einen stummen Dialog. Das Formular fragt. Wer ausfüllt antwortet. Was erzählt werden kann, bestimmt das Formular - wie es dem Antwortenden dabei geht, erfährt das Formular nicht ... Aber genau das sollte fragestellende Unternehmen und Institutionen beschäftigen: Führt das Formular den Ausfüllenden schnellstmöglich und gut zu seinem Ziel? Oder zum Nervenzusammenbruch? Von der Wiege bis zur Bahre begleiten uns Formulare, sie sind Bestandteil jeden Corporate Designs und jedes Online-Auscheckvorgangs. Dennoch werden sie oft stiefmütterlich konzipiert, getextet und gestaltet, sind unangenehm, bürokratisch, beschränkend, diskriminierend, bevormundend und unverständlich. Das muss nicht so sein, findet Borries Schwesinger und geht dem Formular auf den Grund. 'Formulare sind Zeugnisse ihrer Zeit. Das Ausfüllen verwandelt das banale Medium in ein einzigartiges Dokument, den Existenzbeweis eines Menschen. Eines Menschen, dessen Spuren in der Welt sich im Formular lesen lassen und dessen Individualität sich im Duktus seiner Handschrift zeigt.' 'Formulare wollen alle Möglichkeiten vorhersehen und für jeden Fall gewappnet sein. In ihrem unermüdlichen Versuch, die Komplexität der Welt zu kontrollieren und ihrer Maßlosigkeit, jede Eventualität erfassen zu wollen, rühren uns Formulare jedoch. Denn ihr häufiges Scheitern scheint zwangsläufig und tragisch.' Je tiefer Boris Schwesinger forscht, umso mehr ist er davon überzeugt, dass alles einfacher sein könnte, wenn Auftraggeber und Gestalter Formulare mögen und ernst nehmen würden. Wenn sie den Kunden kennenlernten und ernst nähmen und begännen zu denken, wie Kunden denken. Dann könnten Formulare Unternehmen Identität und Stil verleihen - und vielleicht sogar Freude machen. Das ist das Ziel dieses ausgezeichneten Buches. Systematisch und klar, untermauert mit vielen Good-Practise-Beispielen weist Borries Schwesinger Ihnen den Weg zu einer Entwurfs-Philosophie, die Kunden nicht ein Formular mehr, sondern ein Problem weniger verschafft. , Unterbodenleuchten > Lichter & Leuchten , Erscheinungsjahr: 200709, Produktform: Leinen, Autoren: Schwesinger, Borries, Seitenzahl/Blattzahl: 324, Abbildungen: mit mehr als 1.000 Beispielen, durchgehend fünffarbig, Keyword: Antrags-Formulare; Bürokratie erleichtern; Corporate Design; Dokumente; Formblatt; Formulare; Fragebögen; Geschäfts-Formulare; Good Practice; Grafik-Design; How to; Kommunikationsdesign; Protokolle; Quittungen; Rechnungen; Steuer-Formulare; Typografie; Unternehmenskommunikation; Verträge; Verwaltung; html; pdf, Fachschema: Präsentation~Design / Grafikdesign~Grafikdesign~Typografie~Büroorganisation~Organisation / Büroorganisation~Kommunikation (Unternehmen)~Unternehmenskommunikation~Architekt / Innenarchitekt~Innenarchitektur - Innenarchitekt, Fachkategorie: Typografie und Schrift~Büro und Arbeitsplatz~Businesskommunikation und -präsentation~Architektur: Innenarchitektur, Warengruppe: HC/Innenarchitektur/Design, Fachkategorie: Grafikdesign, Thema: Optimieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schmidt Hermann Verlag, Verlag: Schmidt Hermann Verlag, Verlag: Verlag Hermann Schmidt, Länge: 307, Breite: 218, Höhe: 32, Gewicht: 1582, Produktform: Halbleinen, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,89,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist besser Risikolebensversicherung oder Kapitallebensversicherung?
Was ist besser Risikolebensversicherung oder Kapitallebensversicherung? Die Entscheidung zwischen einer Risikolebensversicherung und einer Kapitallebensversicherung hängt von den individuellen Bedürfnissen und Zielen ab. Eine Risikolebensversicherung bietet einen reinen Todesfallschutz und ist in der Regel günstiger als eine Kapitallebensversicherung. Sie eignet sich besonders für Personen, die ihre Familie finanziell absichern möchten. Eine Kapitallebensversicherung hingegen kombiniert den Todesfallschutz mit einer Kapitalanlage, die nach Ablauf der Versicherungsdauer ausgezahlt wird. Sie eignet sich für Personen, die langfristig Kapital aufbauen und gleichzeitig ihre Hinterbliebenen absichern möchten. Es ist wichtig, die individuellen finanziellen Ziele und Bedürfnisse zu berücksichtigen, um die passende Versicherung auszuwählen. Es empfiehlt sich, eine professionelle Beratung in Anspruch zu nehmen, um die richtige Entscheidung zu treffen. **
-
Was ist besser sterbegeldversicherung oder Risikolebensversicherung?
Was ist besser sterbegeldversicherung oder Risikolebensversicherung? Die Wahl zwischen einer Sterbegeldversicherung und einer Risikolebensversicherung hängt von Ihren individuellen Bedürfnissen ab. Eine Sterbegeldversicherung bietet finanzielle Unterstützung für die Bestattungskosten und kann auch andere Ausgaben abdecken, die nach dem Tod anfallen können. Eine Risikolebensversicherung hingegen bietet einen höheren Versicherungsschutz und kann dazu beitragen, die finanzielle Sicherheit Ihrer Familie zu gewährleisten, falls Sie unerwartet sterben. Es ist wichtig, die Vor- und Nachteile jeder Versicherungsoption sorgfältig abzuwägen und sich von einem Versicherungsfachmann beraten zu lassen, um die beste Entscheidung für Ihre individuelle Situation zu treffen. **
-
Was ist besser Risikolebensversicherung oder sterbegeldversicherung?
Was ist besser Risikolebensversicherung oder Sterbegeldversicherung? Die Entscheidung zwischen einer Risikolebensversicherung und einer Sterbegeldversicherung hängt von den individuellen Bedürfnissen ab. Eine Risikolebensversicherung bietet finanziellen Schutz für die Hinterbliebenen im Todesfall des Versicherten und kann insbesondere für Familien mit finanziellen Verpflichtungen wie Hypotheken oder Kinderbetreuungskosten sinnvoll sein. Eine Sterbegeldversicherung hingegen dient dazu, die Kosten für die Bestattung und eventuelle Nachlassregelungen zu decken, was für ältere Menschen oder Personen ohne Hinterbliebene relevant sein kann. Es ist wichtig, die eigenen finanziellen Bedürfnisse und Ziele zu berücksichtigen, um die passende Versicherung auszuwählen. Es kann auch sinnvoll sein, mit einem Versicherungsberater zu sprechen, um eine fundierte Entscheidung zu treffen. **
-
Ist eine Sterbegeldversicherung eine Lebensversicherung?
Eine Sterbegeldversicherung ist im Grunde genommen eine spezielle Art von Lebensversicherung, die darauf abzielt, die Kosten im Zusammenhang mit dem Tod einer Person zu decken. Im Gegensatz zu anderen Lebensversicherungen, die oft eine höhere Deckungssumme bieten und auch als finanzielle Absicherung für Hinterbliebene dienen, ist das Hauptziel einer Sterbegeldversicherung die Deckung der Bestattungskosten und anderer damit verbundener Ausgaben. Daher kann man sagen, dass eine Sterbegeldversicherung eine Form der Lebensversicherung ist, die sich auf die finanzielle Vorsorge für den Todesfall konzentriert. Es ist wichtig zu beachten, dass Sterbegeldversicherungen in der Regel niedrigere Deckungssummen haben und keine langfristige finanzielle Absicherung bieten wie andere Lebensversicherungen. **
Ähnliche Suchbegriffe für Formulare
-
Formulare gestalten, Ratgeber von Borries SchwesingerDer Ratgeber "Formulare gestalten" von Borries Schwesinger bietet eine tiefgehende Analyse und praktische Ansätze zur Gestaltung von Formularen. Formulare sind nicht nur bürokratische Werkzeuge, sondern auch Ausdruck der Kommunikation zwischen Institutionen und Individuen. Schwesinger beleuchtet die oft unzureichende Gestaltung und den emotionalen Einfluss, den Formulare auf die Ausfüllenden haben können. Er argumentiert, dass Formulare sowohl informativ als auch benutzerfreundlich sein sollten, um den Ausfüllenden effizient zu ihrem Ziel zu führen. Der Autor fordert dazu auf, die Gestaltung von Formularen neu zu denken, um sie weniger als lästige Pflicht und mehr als hilfreiches Instrument zu betrachten. Mit 324 Seiten bietet dieses Buch umfassende Einblicke in die Welt der Formulare und deren Bedeutung in verschiedenen Lebensbereichen. Es ist ein unverzichtbarer Leitfaden für alle, die sich mit der Gestaltung und Optimierung von Formularen beschäftigen.89,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist besser eine Risikolebensversicherung oder Kapitallebensversicherung?
Was ist besser eine Risikolebensversicherung oder Kapitallebensversicherung? Die Entscheidung zwischen einer Risikolebensversicherung und einer Kapitallebensversicherung hängt von den individuellen Bedürfnissen und Zielen ab. Eine Risikolebensversicherung bietet einen reinen Todesfallschutz und ist in der Regel günstiger als eine Kapitallebensversicherung, die zusätzlich eine Spar- oder Anlagekomponente beinhaltet. Wenn man hauptsächlich einen finanziellen Schutz für die Familie im Todesfall sucht, kann eine Risikolebensversicherung die bessere Wahl sein. Sie bietet eine hohe Versicherungssumme zu vergleichsweise niedrigen Beiträgen. Eine Kapitallebensversicherung hingegen kann als langfristige Vorsorge dienen, da sie neben dem Todesfallschutz auch eine Möglichkeit zur Kapitalbildung bietet. Allerdings sind die Kosten und Renditen bei Kapitallebensversicherungen oft intransparent und können im Vergleich zu anderen Anlageformen weniger attraktiv sein. Letztendlich sollte man sich vor Abschluss einer Versicherung gut über die eigenen Bedürfnisse und finanziellen Ziele im Klaren sein und gegebenenfalls auch professionelle Beratung in Anspruch nehmen, um **
-
Ist eine fondsgebundene Lebensversicherung eine Kapitallebensversicherung?
Eine fondsgebundene Lebensversicherung ist eine spezielle Form der Kapitallebensversicherung. Bei einer fondsgebundenen Lebensversicherung wird ein Teil der Beiträge in Investmentfonds angelegt, wodurch die Rendite und damit auch die Auszahlungssumme variieren können. Im Gegensatz dazu wird bei einer herkömmlichen Kapitallebensversicherung das Geld meist in festverzinsliche Wertpapiere oder andere konservative Anlagen investiert. Beide Arten von Lebensversicherungen bieten eine Todesfall- und eine Spar-Komponente, jedoch unterscheiden sie sich in der Art und Weise, wie das angesparte Kapital investiert wird. Letztendlich kann man sagen, dass eine fondsgebundene Lebensversicherung eine spezielle Form der Kapitallebensversicherung ist, die auf den Erträgen von Investmentfonds basiert. **
-
Kann man eine Risikolebensversicherung in eine Kapitallebensversicherung umwandeln?
Kann man eine Risikolebensversicherung in eine Kapitallebensversicherung umwandeln? Ja, in der Regel ist es möglich, eine Risikolebensversicherung in eine Kapitallebensversicherung umzuwandeln. Dabei wird die bestehende Risikolebensversicherung in eine Kapitallebensversicherung mit Sparanteil umgewandelt. Dies ermöglicht es, neben dem Todesfallschutz auch eine Kapitalbildung aufzubauen. Es ist jedoch wichtig zu beachten, dass sich die Beiträge und Leistungen bei einer Umwandlung ändern können. Es empfiehlt sich daher, vor einer Umwandlung eine genaue Beratung durch einen Versicherungsexperten in Anspruch zu nehmen. **
-
Was ist der Unterschied zwischen Risikolebensversicherung und Kapitallebensversicherung?
Was ist der Unterschied zwischen Risikolebensversicherung und Kapitallebensversicherung? Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorher festgelegte Summe an die Begünstigten aus. Sie dient hauptsächlich dazu, finanzielle Sicherheit für Hinterbliebene zu gewährleisten. Im Gegensatz dazu beinhaltet eine Kapitallebensversicherung neben dem Todesfallschutz auch eine Spar- oder Anlagekomponente. Ein Teil der Beiträge wird in einen Kapitalstock investiert, der nach Ablauf der Vertragslaufzeit an den Versicherten ausgezahlt wird. Kapitallebensversicherungen sind daher auch eine Form der Altersvorsorge. Der Unterschied liegt also in der reinen Risikoabsicherung bei der Risikolebensversicherung und der Kombination aus Risikoschutz und Kapitalaufbau bei der Kapitallebensversicherung. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.