Domain lebensversicherung-england.de kaufen?
Wir ziehen mit dem Projekt
lebensversicherung-england.de um.
Sind Sie am Kauf der Domain
lebensversicherung-england.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain lebensversicherung-england.de kaufen?
Was ist besser Risikolebensversicherung oder Kapitallebensversicherung?
Was ist besser Risikolebensversicherung oder Kapitallebensversicherung? Die Entscheidung zwischen einer Risikolebensversicherung und einer Kapitallebensversicherung hängt von den individuellen Bedürfnissen und Zielen ab. Eine Risikolebensversicherung bietet einen reinen Todesfallschutz und ist in der Regel günstiger als eine Kapitallebensversicherung. Sie eignet sich besonders für Personen, die ihre Familie finanziell absichern möchten. Eine Kapitallebensversicherung hingegen kombiniert den Todesfallschutz mit einer Kapitalanlage, die nach Ablauf der Versicherungsdauer ausgezahlt wird. Sie eignet sich für Personen, die langfristig Kapital aufbauen und gleichzeitig ihre Hinterbliebenen absichern möchten. Es ist wichtig, die individuellen finanziellen Ziele und Bedürfnisse zu berücksichtigen, um die passende Versicherung auszuwählen. Es empfiehlt sich, eine professionelle Beratung in Anspruch zu nehmen, um die richtige Entscheidung zu treffen. **
Was ist besser sterbegeldversicherung oder Risikolebensversicherung?
Was ist besser sterbegeldversicherung oder Risikolebensversicherung? Die Wahl zwischen einer Sterbegeldversicherung und einer Risikolebensversicherung hängt von Ihren individuellen Bedürfnissen ab. Eine Sterbegeldversicherung bietet finanzielle Unterstützung für die Bestattungskosten und kann auch andere Ausgaben abdecken, die nach dem Tod anfallen können. Eine Risikolebensversicherung hingegen bietet einen höheren Versicherungsschutz und kann dazu beitragen, die finanzielle Sicherheit Ihrer Familie zu gewährleisten, falls Sie unerwartet sterben. Es ist wichtig, die Vor- und Nachteile jeder Versicherungsoption sorgfältig abzuwägen und sich von einem Versicherungsfachmann beraten zu lassen, um die beste Entscheidung für Ihre individuelle Situation zu treffen. **

Ähnliche Suchbegriffe für Feuchtigkeit
Top-Angebote
Produkte zum Begriff Feuchtigkeit:
-
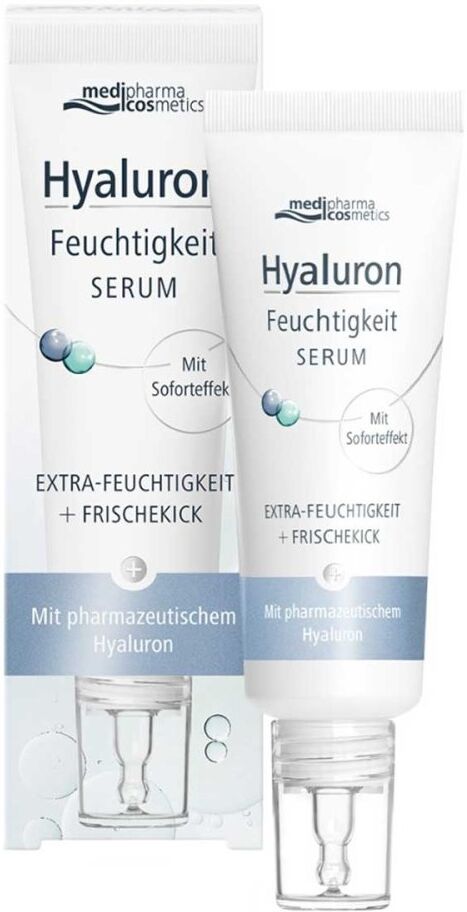
Hyaluron Feuchtigkeit SerumAnwendungsgebiet von Hyaluron Feuchtigkeit SerumHyaluron Feuchtigkeit Serumspendet Feuchtigkeit mit Soforteffekt, für ein hydratisiertes Gefühl auf der HautWirkstoffe / Inhaltsstoffe / ZutatenHyaluron Feuchtigkeit Serum enthält: Aqua, Glycerin, Methylpropanediol, PEG/PPG-14/4Dimethicone, Xylitylglucoside, Anhydroxylitol, Caffeine, Caprylyl Glycol, Xylitol, Sodium Hyaluronate, Parfum, Natto Gum, Phenylpropanol, Buteth-3, Sodium Chloride, Sodium Benzotriazolyl Butylphenol Sulfonate,Sodium Sulfate,Tris(Tetra methylhydroxypiperidinol) Citrate, Tributyl Citrate, Citric Acid,CI 42051GegenanzeigenBei bekannter Überempfindlichkeit gegenüber einen der oben genannten Inhaltsstoffe sollte dieses Produkt nicht angewendet werden.DosierungAnwendungsempfehlung von Hyaluron Feuchtigkeit Serum: Täglich morgens und abends einige Tropfen auf Gesicht, Hals und Dekolleté auftragen.Information Die leicht wässrige und erfrischende Textur des Serums schenkt Ihrer Haut eine intensive Feuchtigkeitspflege, die sofort einzieht und nach dem Auftragen ein frisches, samtig-weiches Hautgefühl hinterlässt. Das Feuchtigkeits-Serum stillt den Durst der Haut und wirkt dabei wie ein Wasserfall für die Haut. Das pharmazeutische Hyaluron sorgt für den nötigen Boost, den die oft trockene und fahle Winterhaut braucht. Genießen Sie bis zu 24 Stunden langanhaltende Feuchtigkeit, um Ihre Haut den ganzen Tag über geschmeidig und gepflegt zu halten. Die Wirkstoffformel zielt darauf ab, feine Linien und Fältchen zu reduzieren, sodass die Haut glatter und jugendlicher erscheint. Das leichte Serum dringt in die Hautschichten ein, polstert Fältchen und Linien von innen heraus auf und glättet somit die Hautoberfläche. Das leichte Serum enthält eine bewährte Mischung aus lang-und kurzkettiger Hyaluronsäure, welche die Haut langanhaltend mit Feuchtigkeit versorgt. Belebendes Koffein weckt fahle und müde Winterhaut wieder auf und verleiht ihr einen sofortige20,27 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Donadio, Sandra: Feuchtigkeit und SchimmelbildungFeuchtigkeit und Schimmelbildung , Problem Neubauten : Häufig sind Neubauten aufgrund ihrer Komplexität bauphysikalisch und -technisch sehr kompliziert. Schon geringe Fehler können zu Feuchteschäden führen. Problem Altbauten : Wird bei einer Sanierung das bauphysikalische Gleichgewicht gestört, kommt es schnell zu einem Schimmelschaden. Zum Beispiel beim Einbau neuer Fenster ohne zusätzliche Dämmung der Wände. Problem teure Energie : Werden Gebäude und Wohnungen nicht mehr ausreichend beheizt, weil Gas, Öl und Strom teurer werden, sind Feuchte- und Schimmelschäden die Folge. Schimmel kann zu Schäden am Haus führen, sich negativ auf das Raumklima auswirken und sogar die Gesundheit gefährden. Und diese Schadstoffprobleme dürften zukünftig noch viel brisanter werden: Denn wenn Energie immer teurer wird, Gebäude und Wohnungen in der Folge nicht mehr ausreichend beheizt und belüftet werden, dürften Schimmelschäden stark zunehmen. Dann drohen aufwendige Sanierungen und vielleicht sogar ein Rechtsstreit. . Schimmelbefall vermeiden: die richtige Wohnungsnutzung und bauliche Maßnahmen . So wirkt sich Schimmel auf die Gesundheit aus . Was tun bei einem Schaden? So gehen Betroffene Schritt für Schritt vor . Wer ist für den Schaden verantwortlich? Mietrecht, Baurecht und Versicherungsrecht kompakt erläutert . Ein Erste-Hilfe-Kapitel beantwortet die wichtigsten Fragen bei einem Schaden. , Lüfterkupplungen > Motorkühlung , Erscheinungsjahr: 20230919, Produktform: Kartoniert, Autoren: Donadio, Sandra~Gabrio, Thomas~Kussauer, Robert~Lerch, Patrick~Wiesmüller, Gerhard A., Redaktion: Verbraucherzentrale NRW, Seitenzahl/Blattzahl: 222, Themenüberschrift: HOUSE & HOME / General, Keyword: schwarze Flecken; lüften; Schimmel; heizen; Schimmelpilz; Schimmelpilze bekämpfen; Gesundheitsgefährung durch schimmel; nasse Wände, Fachschema: Feuchtigkeit~Architekt / Innenarchitekt~Innenarchitektur - Innenarchitekt~Renovierung~Schimmel - Schimmelpilz, Fachkategorie: Verbraucherberatung~Hausrenovierung und -ausbau, Thema: Orientieren, Warengruppe: HC/Heimwerken/Do it yourself, Fachkategorie: Architektur: Innenarchitektur, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Verbraucherzentrale NRW, Verlag: Verbraucherzentrale NRW, Verlag: Verbraucherzentrale NRW e.V., Länge: 216, Breite: 161, Höhe: 15, Gewicht: 400, Produktform: Klappenbroschur, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Vorgänger: 2350981, Vorgänger EAN: 9783863360603 9783863360382 9783936350685, Nachfolger: 9783863361747, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0120, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 113065924,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Herbalind Feuchtigkeit HaarmaskeRegeneration und Geschmeidigkeit - für trockenes Haar. Die vegane, intensive Pflegeformel mit Wirkstoffen aus natürlichen Fruchtzuckerbausteinen spendet trockenem Haar intensive Feuchtigkeit und verleiht dem Haar unverwechselbaren Glanz und Geschmeidigkeit. • OHNE Silikone• OHNE Mikroplastik• OHNE künstliche Farb- und Duftstoffe• OHNE tierische Inhaltsstoffe• VEGAN• NATRUE - zertifiziert• Verträglichkeit dermatologisch bestätigt7,95 €*Versand: 5,49 €Sichere Weiterleitung zum Anbieter
-
Herbalind Feuchtigkeit ShampooGlanz & Geschmeidigkeit - für trockenes Haar. Die vegane Pflegeformel mit natürlichen Fruchtzucker-Bausteinen versorgt trockenes Haar spürbar mit Feuchtigkeit, verbessert die Kämmbarkeit und schützt das Haar vor dem Austrocknen. • OHNE Silikone• OHNE Mikroplastik• OHNE künstliche Farb- und Duftstoffe• OHNE tierische Inhaltsstoffe• VEGAN• NATRUE - zertifiziert• Verträglichkeit dermatologisch bestätigt• Hohe Ergiebigkeit: 1 festes Shampoo = 2 herkömmliche Shampooflaschen7,95 €*Versand: 5,49 €Sichere Weiterleitung zum Anbieter


-
Was ist besser Risikolebensversicherung oder sterbegeldversicherung?
Was ist besser Risikolebensversicherung oder Sterbegeldversicherung? Die Entscheidung zwischen einer Risikolebensversicherung und einer Sterbegeldversicherung hängt von den individuellen Bedürfnissen ab. Eine Risikolebensversicherung bietet finanziellen Schutz für die Hinterbliebenen im Todesfall des Versicherten und kann insbesondere für Familien mit finanziellen Verpflichtungen wie Hypotheken oder Kinderbetreuungskosten sinnvoll sein. Eine Sterbegeldversicherung hingegen dient dazu, die Kosten für die Bestattung und eventuelle Nachlassregelungen zu decken, was für ältere Menschen oder Personen ohne Hinterbliebene relevant sein kann. Es ist wichtig, die eigenen finanziellen Bedürfnisse und Ziele zu berücksichtigen, um die passende Versicherung auszuwählen. Es kann auch sinnvoll sein, mit einem Versicherungsberater zu sprechen, um eine fundierte Entscheidung zu treffen. **
-
Ist eine Sterbegeldversicherung eine Lebensversicherung?
Eine Sterbegeldversicherung ist im Grunde genommen eine spezielle Art von Lebensversicherung, die darauf abzielt, die Kosten im Zusammenhang mit dem Tod einer Person zu decken. Im Gegensatz zu anderen Lebensversicherungen, die oft eine höhere Deckungssumme bieten und auch als finanzielle Absicherung für Hinterbliebene dienen, ist das Hauptziel einer Sterbegeldversicherung die Deckung der Bestattungskosten und anderer damit verbundener Ausgaben. Daher kann man sagen, dass eine Sterbegeldversicherung eine Form der Lebensversicherung ist, die sich auf die finanzielle Vorsorge für den Todesfall konzentriert. Es ist wichtig zu beachten, dass Sterbegeldversicherungen in der Regel niedrigere Deckungssummen haben und keine langfristige finanzielle Absicherung bieten wie andere Lebensversicherungen. **
-
Was ist besser eine Risikolebensversicherung oder Kapitallebensversicherung?
Was ist besser eine Risikolebensversicherung oder Kapitallebensversicherung? Die Entscheidung zwischen einer Risikolebensversicherung und einer Kapitallebensversicherung hängt von den individuellen Bedürfnissen und Zielen ab. Eine Risikolebensversicherung bietet einen reinen Todesfallschutz und ist in der Regel günstiger als eine Kapitallebensversicherung, die zusätzlich eine Spar- oder Anlagekomponente beinhaltet. Wenn man hauptsächlich einen finanziellen Schutz für die Familie im Todesfall sucht, kann eine Risikolebensversicherung die bessere Wahl sein. Sie bietet eine hohe Versicherungssumme zu vergleichsweise niedrigen Beiträgen. Eine Kapitallebensversicherung hingegen kann als langfristige Vorsorge dienen, da sie neben dem Todesfallschutz auch eine Möglichkeit zur Kapitalbildung bietet. Allerdings sind die Kosten und Renditen bei Kapitallebensversicherungen oft intransparent und können im Vergleich zu anderen Anlageformen weniger attraktiv sein. Letztendlich sollte man sich vor Abschluss einer Versicherung gut über die eigenen Bedürfnisse und finanziellen Ziele im Klaren sein und gegebenenfalls auch professionelle Beratung in Anspruch nehmen, um **
-
Ist eine fondsgebundene Lebensversicherung eine Kapitallebensversicherung?
Eine fondsgebundene Lebensversicherung ist eine spezielle Form der Kapitallebensversicherung. Bei einer fondsgebundenen Lebensversicherung wird ein Teil der Beiträge in Investmentfonds angelegt, wodurch die Rendite und damit auch die Auszahlungssumme variieren können. Im Gegensatz dazu wird bei einer herkömmlichen Kapitallebensversicherung das Geld meist in festverzinsliche Wertpapiere oder andere konservative Anlagen investiert. Beide Arten von Lebensversicherungen bieten eine Todesfall- und eine Spar-Komponente, jedoch unterscheiden sie sich in der Art und Weise, wie das angesparte Kapital investiert wird. Letztendlich kann man sagen, dass eine fondsgebundene Lebensversicherung eine spezielle Form der Kapitallebensversicherung ist, die auf den Erträgen von Investmentfonds basiert. **

Kann man eine Risikolebensversicherung in eine Kapitallebensversicherung umwandeln?
Kann man eine Risikolebensversicherung in eine Kapitallebensversicherung umwandeln? Ja, in der Regel ist es möglich, eine Risikolebensversicherung in eine Kapitallebensversicherung umzuwandeln. Dabei wird die bestehende Risikolebensversicherung in eine Kapitallebensversicherung mit Sparanteil umgewandelt. Dies ermöglicht es, neben dem Todesfallschutz auch eine Kapitalbildung aufzubauen. Es ist jedoch wichtig zu beachten, dass sich die Beiträge und Leistungen bei einer Umwandlung ändern können. Es empfiehlt sich daher, vor einer Umwandlung eine genaue Beratung durch einen Versicherungsexperten in Anspruch zu nehmen. **
Was ist der Unterschied zwischen Risikolebensversicherung und Kapitallebensversicherung?
Was ist der Unterschied zwischen Risikolebensversicherung und Kapitallebensversicherung? Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorher festgelegte Summe an die Begünstigten aus. Sie dient hauptsächlich dazu, finanzielle Sicherheit für Hinterbliebene zu gewährleisten. Im Gegensatz dazu beinhaltet eine Kapitallebensversicherung neben dem Todesfallschutz auch eine Spar- oder Anlagekomponente. Ein Teil der Beiträge wird in einen Kapitalstock investiert, der nach Ablauf der Vertragslaufzeit an den Versicherten ausgezahlt wird. Kapitallebensversicherungen sind daher auch eine Form der Altersvorsorge. Der Unterschied liegt also in der reinen Risikoabsicherung bei der Risikolebensversicherung und der Kombination aus Risikoschutz und Kapitalaufbau bei der Kapitallebensversicherung. **
Top-Angebote
Produkte zum Begriff Feuchtigkeit:
-
GRN Feuchtigkeit ShampooDas pflegende Shampoo Feuchtigkeit fördert dank Chiasamenextrakt die Elastizität und Widerstandskraft des Haares und spendet intensive Feuchtigkeit. Pflanzliche Ceramide helfen, die Haarstruktur zu stärken, das Haar vor äußeren Einflüssen zu schützen und unterstützen eine gesunde, ausgeglichene Kopfhaut – für fühlbare Geschmeidigkeit.11,99 €*Versand: 5,49 €Sichere Weiterleitung zum Anbieter
-
Hyaluron Feuchtigkeit SerumAnwendungsgebiet von Hyaluron Feuchtigkeit SerumHyaluron Feuchtigkeit Serumspendet Feuchtigkeit mit Soforteffekt, für ein hydratisiertes Gefühl auf der HautWirkstoffe / Inhaltsstoffe / ZutatenHyaluron Feuchtigkeit Serum enthält: Aqua, Glycerin, Methylpropanediol, PEG/PPG-14/4Dimethicone, Xylitylglucoside, Anhydroxylitol, Caffeine, Caprylyl Glycol, Xylitol, Sodium Hyaluronate, Parfum, Natto Gum, Phenylpropanol, Buteth-3, Sodium Chloride, Sodium Benzotriazolyl Butylphenol Sulfonate,Sodium Sulfate,Tris(Tetra methylhydroxypiperidinol) Citrate, Tributyl Citrate, Citric Acid,CI 42051GegenanzeigenBei bekannter Überempfindlichkeit gegenüber einen der oben genannten Inhaltsstoffe sollte dieses Produkt nicht angewendet werden.DosierungAnwendungsempfehlung von Hyaluron Feuchtigkeit Serum: Täglich morgens und abends einige Tropfen auf Gesicht, Hals und Dekolleté auftragen.Information Die leicht wässrige und erfrischende Textur des Serums schenkt Ihrer Haut eine intensive Feuchtigkeitspflege, die sofort einzieht und nach dem Auftragen ein frisches, samtig-weiches Hautgefühl hinterlässt. Das Feuchtigkeits-Serum stillt den Durst der Haut und wirkt dabei wie ein Wasserfall für die Haut. Das pharmazeutische Hyaluron sorgt für den nötigen Boost, den die oft trockene und fahle Winterhaut braucht. Genießen Sie bis zu 24 Stunden langanhaltende Feuchtigkeit, um Ihre Haut den ganzen Tag über geschmeidig und gepflegt zu halten. Die Wirkstoffformel zielt darauf ab, feine Linien und Fältchen zu reduzieren, sodass die Haut glatter und jugendlicher erscheint. Das leichte Serum dringt in die Hautschichten ein, polstert Fältchen und Linien von innen heraus auf und glättet somit die Hautoberfläche. Das leichte Serum enthält eine bewährte Mischung aus lang-und kurzkettiger Hyaluronsäure, welche die Haut langanhaltend mit Feuchtigkeit versorgt. Belebendes Koffein weckt fahle und müde Winterhaut wieder auf und verleiht ihr einen sofortige20,27 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Donadio, Sandra: Feuchtigkeit und SchimmelbildungFeuchtigkeit und Schimmelbildung , Problem Neubauten : Häufig sind Neubauten aufgrund ihrer Komplexität bauphysikalisch und -technisch sehr kompliziert. Schon geringe Fehler können zu Feuchteschäden führen. Problem Altbauten : Wird bei einer Sanierung das bauphysikalische Gleichgewicht gestört, kommt es schnell zu einem Schimmelschaden. Zum Beispiel beim Einbau neuer Fenster ohne zusätzliche Dämmung der Wände. Problem teure Energie : Werden Gebäude und Wohnungen nicht mehr ausreichend beheizt, weil Gas, Öl und Strom teurer werden, sind Feuchte- und Schimmelschäden die Folge. Schimmel kann zu Schäden am Haus führen, sich negativ auf das Raumklima auswirken und sogar die Gesundheit gefährden. Und diese Schadstoffprobleme dürften zukünftig noch viel brisanter werden: Denn wenn Energie immer teurer wird, Gebäude und Wohnungen in der Folge nicht mehr ausreichend beheizt und belüftet werden, dürften Schimmelschäden stark zunehmen. Dann drohen aufwendige Sanierungen und vielleicht sogar ein Rechtsstreit. . Schimmelbefall vermeiden: die richtige Wohnungsnutzung und bauliche Maßnahmen . So wirkt sich Schimmel auf die Gesundheit aus . Was tun bei einem Schaden? So gehen Betroffene Schritt für Schritt vor . Wer ist für den Schaden verantwortlich? Mietrecht, Baurecht und Versicherungsrecht kompakt erläutert . Ein Erste-Hilfe-Kapitel beantwortet die wichtigsten Fragen bei einem Schaden. , Lüfterkupplungen > Motorkühlung , Erscheinungsjahr: 20230919, Produktform: Kartoniert, Autoren: Donadio, Sandra~Gabrio, Thomas~Kussauer, Robert~Lerch, Patrick~Wiesmüller, Gerhard A., Redaktion: Verbraucherzentrale NRW, Seitenzahl/Blattzahl: 222, Themenüberschrift: HOUSE & HOME / General, Keyword: schwarze Flecken; lüften; Schimmel; heizen; Schimmelpilz; Schimmelpilze bekämpfen; Gesundheitsgefährung durch schimmel; nasse Wände, Fachschema: Feuchtigkeit~Architekt / Innenarchitekt~Innenarchitektur - Innenarchitekt~Renovierung~Schimmel - Schimmelpilz, Fachkategorie: Verbraucherberatung~Hausrenovierung und -ausbau, Thema: Orientieren, Warengruppe: HC/Heimwerken/Do it yourself, Fachkategorie: Architektur: Innenarchitektur, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Verbraucherzentrale NRW, Verlag: Verbraucherzentrale NRW, Verlag: Verbraucherzentrale NRW e.V., Länge: 216, Breite: 161, Höhe: 15, Gewicht: 400, Produktform: Klappenbroschur, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Vorgänger: 2350981, Vorgänger EAN: 9783863360603 9783863360382 9783936350685, Nachfolger: 9783863361747, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0120, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 113065924,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist besser Risikolebensversicherung oder Kapitallebensversicherung?
Was ist besser Risikolebensversicherung oder Kapitallebensversicherung? Die Entscheidung zwischen einer Risikolebensversicherung und einer Kapitallebensversicherung hängt von den individuellen Bedürfnissen und Zielen ab. Eine Risikolebensversicherung bietet einen reinen Todesfallschutz und ist in der Regel günstiger als eine Kapitallebensversicherung. Sie eignet sich besonders für Personen, die ihre Familie finanziell absichern möchten. Eine Kapitallebensversicherung hingegen kombiniert den Todesfallschutz mit einer Kapitalanlage, die nach Ablauf der Versicherungsdauer ausgezahlt wird. Sie eignet sich für Personen, die langfristig Kapital aufbauen und gleichzeitig ihre Hinterbliebenen absichern möchten. Es ist wichtig, die individuellen finanziellen Ziele und Bedürfnisse zu berücksichtigen, um die passende Versicherung auszuwählen. Es empfiehlt sich, eine professionelle Beratung in Anspruch zu nehmen, um die richtige Entscheidung zu treffen. **
-
Was ist besser sterbegeldversicherung oder Risikolebensversicherung?
Was ist besser sterbegeldversicherung oder Risikolebensversicherung? Die Wahl zwischen einer Sterbegeldversicherung und einer Risikolebensversicherung hängt von Ihren individuellen Bedürfnissen ab. Eine Sterbegeldversicherung bietet finanzielle Unterstützung für die Bestattungskosten und kann auch andere Ausgaben abdecken, die nach dem Tod anfallen können. Eine Risikolebensversicherung hingegen bietet einen höheren Versicherungsschutz und kann dazu beitragen, die finanzielle Sicherheit Ihrer Familie zu gewährleisten, falls Sie unerwartet sterben. Es ist wichtig, die Vor- und Nachteile jeder Versicherungsoption sorgfältig abzuwägen und sich von einem Versicherungsfachmann beraten zu lassen, um die beste Entscheidung für Ihre individuelle Situation zu treffen. **
-
Was ist besser Risikolebensversicherung oder sterbegeldversicherung?
Was ist besser Risikolebensversicherung oder Sterbegeldversicherung? Die Entscheidung zwischen einer Risikolebensversicherung und einer Sterbegeldversicherung hängt von den individuellen Bedürfnissen ab. Eine Risikolebensversicherung bietet finanziellen Schutz für die Hinterbliebenen im Todesfall des Versicherten und kann insbesondere für Familien mit finanziellen Verpflichtungen wie Hypotheken oder Kinderbetreuungskosten sinnvoll sein. Eine Sterbegeldversicherung hingegen dient dazu, die Kosten für die Bestattung und eventuelle Nachlassregelungen zu decken, was für ältere Menschen oder Personen ohne Hinterbliebene relevant sein kann. Es ist wichtig, die eigenen finanziellen Bedürfnisse und Ziele zu berücksichtigen, um die passende Versicherung auszuwählen. Es kann auch sinnvoll sein, mit einem Versicherungsberater zu sprechen, um eine fundierte Entscheidung zu treffen. **
-
Ist eine Sterbegeldversicherung eine Lebensversicherung?
Eine Sterbegeldversicherung ist im Grunde genommen eine spezielle Art von Lebensversicherung, die darauf abzielt, die Kosten im Zusammenhang mit dem Tod einer Person zu decken. Im Gegensatz zu anderen Lebensversicherungen, die oft eine höhere Deckungssumme bieten und auch als finanzielle Absicherung für Hinterbliebene dienen, ist das Hauptziel einer Sterbegeldversicherung die Deckung der Bestattungskosten und anderer damit verbundener Ausgaben. Daher kann man sagen, dass eine Sterbegeldversicherung eine Form der Lebensversicherung ist, die sich auf die finanzielle Vorsorge für den Todesfall konzentriert. Es ist wichtig zu beachten, dass Sterbegeldversicherungen in der Regel niedrigere Deckungssummen haben und keine langfristige finanzielle Absicherung bieten wie andere Lebensversicherungen. **
Ähnliche Suchbegriffe für Feuchtigkeit
-
Herbalind Feuchtigkeit HaarmaskeRegeneration und Geschmeidigkeit - für trockenes Haar. Die vegane, intensive Pflegeformel mit Wirkstoffen aus natürlichen Fruchtzuckerbausteinen spendet trockenem Haar intensive Feuchtigkeit und verleiht dem Haar unverwechselbaren Glanz und Geschmeidigkeit. • OHNE Silikone• OHNE Mikroplastik• OHNE künstliche Farb- und Duftstoffe• OHNE tierische Inhaltsstoffe• VEGAN• NATRUE - zertifiziert• Verträglichkeit dermatologisch bestätigt7,95 €*Versand: 5,49 €Sichere Weiterleitung zum Anbieter
-
Herbalind Feuchtigkeit ShampooGlanz & Geschmeidigkeit - für trockenes Haar. Die vegane Pflegeformel mit natürlichen Fruchtzucker-Bausteinen versorgt trockenes Haar spürbar mit Feuchtigkeit, verbessert die Kämmbarkeit und schützt das Haar vor dem Austrocknen. • OHNE Silikone• OHNE Mikroplastik• OHNE künstliche Farb- und Duftstoffe• OHNE tierische Inhaltsstoffe• VEGAN• NATRUE - zertifiziert• Verträglichkeit dermatologisch bestätigt• Hohe Ergiebigkeit: 1 festes Shampoo = 2 herkömmliche Shampooflaschen7,95 €*Versand: 5,49 €Sichere Weiterleitung zum Anbieter
-
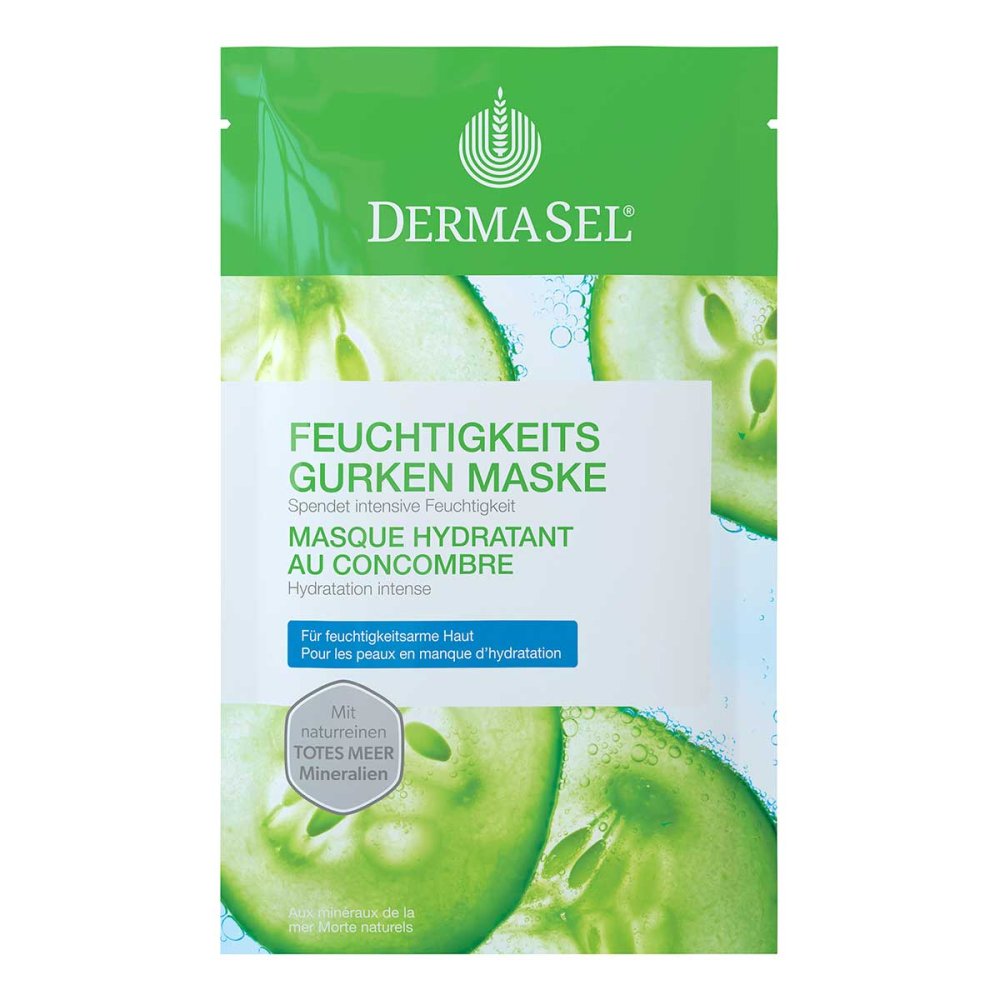
Dermasel Maske Feuchtigkeit SpaAnwendungsgebiet von Dermasel Maske Feuchtigkeit SpaFeuchtigkeits-Gurken-Maske – Frische & Hydration für durstige HautGönnen Sie sich eine schnelle Schönheitskur mit der Dermasel Maske Feuchtigkeit Spa. Schon Großmutter wusste um die erfrischende Wirkung von Gurkenscheiben auf der Haut – heute nutzt die moderne Kosmetikforschung die feuchtigkeitsspendenden Eigenschaften von Cucumis Sativus gezielt für intensive Hautpflege.Die Maske enthält hochwertige hydratisierende Inhaltsstoffe wie Urea, Gurkenextrakt (Cucumis Sativus) und 100 % Mineralsalze, die den Durst feuchtigkeitsarmer Haut stillen, ihre natürliche Wasserbindefähigkeit verbessern und sie zuverlässig vor Feuchtigkeitsverlust schützen. Für einen frischen, prallen und vitalisierten Teint!Wirkstoffe / Inhaltsstoffe / ZutatenDermasel Maske Feuchtigkeit Spa enthält:Aqua (Water), Propylene Glycol, Maris Sal(Sea Salt), Urea, Xanthan Gum, Polyglyceryl-4-Caprate, Cucumis Sativus(Cucumber)Fruit Extract, Caprylyl/Capryl Glucoside, Sodium Lactate, Parfum (Fragrance), Phenoxyethanol, Benzyl Alcohol, Potassium Sorbate, Tocopherol, Citric Acid.GegenanzeigenBei bekannter Überempfindlichkeit gegenüber einem der oben genannten Inhaltsstoffe sollte das Produkt nicht angewendet werden.DosierungAnwendungsempfehlung von Dermasel Maske Feuchtigkeit Spa:Auf die gereinigte Haut auftragen und ca 10 Min einwirken lassen. Mit weichem Kosmetiktuch abnehmen und Maskenreste mit lauwarmen Wasser (ohne Seife) abwaschen.HinweiseVorsicht: Keine Anwendung bei Hautreizungen. Nur äußerlich anwenden und für Kinder unzugänglich aufbewahren. Dermasel Maske Feuchtigkeit Spa können in Ihrer Versandapotheke www.juvalis.de erworben werden.2,96 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
FEUCHTESENSOR - Sensor für FeuchtigkeitFeuchtesensor zur Messung und Regelung der relativen Luftfeuchte • Kapazität: 122 pF, ±15 % • Genauigkeit (12 ... 75 %): 0,4 pF/%rF, ±0,05 • Frequenzbereich: 1 ... 1000 kHz • Meßbereich: 10 ... 90 % • Auflösung: 0,1 %rF/K • Ansprechzeit (10 ... 43 %rF): • Ansprechzeit (43 ... 90 %rF): • Hysterese: ca. 3 % • Max. Eingangsspannung: 15 V13,95 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Was ist besser eine Risikolebensversicherung oder Kapitallebensversicherung?
Was ist besser eine Risikolebensversicherung oder Kapitallebensversicherung? Die Entscheidung zwischen einer Risikolebensversicherung und einer Kapitallebensversicherung hängt von den individuellen Bedürfnissen und Zielen ab. Eine Risikolebensversicherung bietet einen reinen Todesfallschutz und ist in der Regel günstiger als eine Kapitallebensversicherung, die zusätzlich eine Spar- oder Anlagekomponente beinhaltet. Wenn man hauptsächlich einen finanziellen Schutz für die Familie im Todesfall sucht, kann eine Risikolebensversicherung die bessere Wahl sein. Sie bietet eine hohe Versicherungssumme zu vergleichsweise niedrigen Beiträgen. Eine Kapitallebensversicherung hingegen kann als langfristige Vorsorge dienen, da sie neben dem Todesfallschutz auch eine Möglichkeit zur Kapitalbildung bietet. Allerdings sind die Kosten und Renditen bei Kapitallebensversicherungen oft intransparent und können im Vergleich zu anderen Anlageformen weniger attraktiv sein. Letztendlich sollte man sich vor Abschluss einer Versicherung gut über die eigenen Bedürfnisse und finanziellen Ziele im Klaren sein und gegebenenfalls auch professionelle Beratung in Anspruch nehmen, um **
-
Ist eine fondsgebundene Lebensversicherung eine Kapitallebensversicherung?
Eine fondsgebundene Lebensversicherung ist eine spezielle Form der Kapitallebensversicherung. Bei einer fondsgebundenen Lebensversicherung wird ein Teil der Beiträge in Investmentfonds angelegt, wodurch die Rendite und damit auch die Auszahlungssumme variieren können. Im Gegensatz dazu wird bei einer herkömmlichen Kapitallebensversicherung das Geld meist in festverzinsliche Wertpapiere oder andere konservative Anlagen investiert. Beide Arten von Lebensversicherungen bieten eine Todesfall- und eine Spar-Komponente, jedoch unterscheiden sie sich in der Art und Weise, wie das angesparte Kapital investiert wird. Letztendlich kann man sagen, dass eine fondsgebundene Lebensversicherung eine spezielle Form der Kapitallebensversicherung ist, die auf den Erträgen von Investmentfonds basiert. **
-
Kann man eine Risikolebensversicherung in eine Kapitallebensversicherung umwandeln?
Kann man eine Risikolebensversicherung in eine Kapitallebensversicherung umwandeln? Ja, in der Regel ist es möglich, eine Risikolebensversicherung in eine Kapitallebensversicherung umzuwandeln. Dabei wird die bestehende Risikolebensversicherung in eine Kapitallebensversicherung mit Sparanteil umgewandelt. Dies ermöglicht es, neben dem Todesfallschutz auch eine Kapitalbildung aufzubauen. Es ist jedoch wichtig zu beachten, dass sich die Beiträge und Leistungen bei einer Umwandlung ändern können. Es empfiehlt sich daher, vor einer Umwandlung eine genaue Beratung durch einen Versicherungsexperten in Anspruch zu nehmen. **
-
Was ist der Unterschied zwischen Risikolebensversicherung und Kapitallebensversicherung?
Was ist der Unterschied zwischen Risikolebensversicherung und Kapitallebensversicherung? Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorher festgelegte Summe an die Begünstigten aus. Sie dient hauptsächlich dazu, finanzielle Sicherheit für Hinterbliebene zu gewährleisten. Im Gegensatz dazu beinhaltet eine Kapitallebensversicherung neben dem Todesfallschutz auch eine Spar- oder Anlagekomponente. Ein Teil der Beiträge wird in einen Kapitalstock investiert, der nach Ablauf der Vertragslaufzeit an den Versicherten ausgezahlt wird. Kapitallebensversicherungen sind daher auch eine Form der Altersvorsorge. Der Unterschied liegt also in der reinen Risikoabsicherung bei der Risikolebensversicherung und der Kombination aus Risikoschutz und Kapitalaufbau bei der Kapitallebensversicherung. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.