Domain lebensversicherung-england.de kaufen?
Wir ziehen mit dem Projekt
lebensversicherung-england.de um.
Sind Sie am Kauf der Domain
lebensversicherung-england.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain lebensversicherung-england.de kaufen?
Was ist besser Risikolebensversicherung oder Kapitallebensversicherung?
Was ist besser Risikolebensversicherung oder Kapitallebensversicherung? Die Entscheidung zwischen einer Risikolebensversicherung und einer Kapitallebensversicherung hängt von den individuellen Bedürfnissen und Zielen ab. Eine Risikolebensversicherung bietet einen reinen Todesfallschutz und ist in der Regel günstiger als eine Kapitallebensversicherung. Sie eignet sich besonders für Personen, die ihre Familie finanziell absichern möchten. Eine Kapitallebensversicherung hingegen kombiniert den Todesfallschutz mit einer Kapitalanlage, die nach Ablauf der Versicherungsdauer ausgezahlt wird. Sie eignet sich für Personen, die langfristig Kapital aufbauen und gleichzeitig ihre Hinterbliebenen absichern möchten. Es ist wichtig, die individuellen finanziellen Ziele und Bedürfnisse zu berücksichtigen, um die passende Versicherung auszuwählen. Es empfiehlt sich, eine professionelle Beratung in Anspruch zu nehmen, um die richtige Entscheidung zu treffen. **
Was ist besser sterbegeldversicherung oder Risikolebensversicherung?
Was ist besser sterbegeldversicherung oder Risikolebensversicherung? Die Wahl zwischen einer Sterbegeldversicherung und einer Risikolebensversicherung hängt von Ihren individuellen Bedürfnissen ab. Eine Sterbegeldversicherung bietet finanzielle Unterstützung für die Bestattungskosten und kann auch andere Ausgaben abdecken, die nach dem Tod anfallen können. Eine Risikolebensversicherung hingegen bietet einen höheren Versicherungsschutz und kann dazu beitragen, die finanzielle Sicherheit Ihrer Familie zu gewährleisten, falls Sie unerwartet sterben. Es ist wichtig, die Vor- und Nachteile jeder Versicherungsoption sorgfältig abzuwägen und sich von einem Versicherungsfachmann beraten zu lassen, um die beste Entscheidung für Ihre individuelle Situation zu treffen. **

Ähnliche Suchbegriffe für Belastung
Top-Angebote
Produkte zum Begriff Belastung:
-
Die Lebensversicherung als Instrument der privaten Altersvorsorge unter besonderer Berücksichtigung der Chancen und Risiken fondsgebundenerDie Lebensversicherung Als Instrument Der Privaten Altersvorsorge Unter Besonderer Berücksichtigung Der Chancen Und Risiken Fondsgebundener Lebensversicherungen, Taschenbuch Von Erik Schmalen, Grin, 978-3-8386-2438-9, Seitenanzahl: 9248,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sikorski, Ralf: Meine Frau ist eine außergewöhnliche BelastungMeine Frau ist eine außergewöhnliche Belastung , "Meine Frau macht Sonderausgaben und ist auch sonst eine außergewöhnliche Belastung." - Wir wissen nicht, ob sich dieser gern zitierte Satz tatsächlich in einem Schreiben an ein Finanzamt finden lässt oder ob er dem Reich der Legenden zuzurechnen ist. Die Zitate, Briefe und Steuererklärungen, die Sie in diesem Buch finden, sind realen Schriftwechseln zwischen Steuerbürgern und Finanzämtern entnommen. Als Sachgebietsleiter bei einem Finanzamt "sitzt" Ralf Sikorski, der renommierte Autor von Praktiker- und Ausbildungsliteratur, sozusagen "an der Quelle". Über einen langen Zeitraum hinweg hat er Stilblüten, Fundstücke, Zitate und Weisheiten zusammengetragen, die er in dieser humorvollen Sammlung nun veröffentlicht. Aber nicht nur den armen Steuerzahler trifft der augenzwinkernde, freundliche Spott des Herausgebers, sondern auch die Finanzverwaltung, womit Ralf Sikorski aufzeigt, dass mitunter durchaus auch zwischen den Aktendeckeln deutscher Behörden Humor und Ironie zu finden sind. Mit beredtem Pinsel kommentiert der Zeichner Philipp Heinisch das deutsche Steuerrecht und "verbildlicht" die Nöte des Steuerbürgers in origineller Weise , Sonstige > Beleuchtung , Erscheinungsjahr: 20030724, Produktform: Leinen, Autoren: Sikorski, Ralf, Seitenzahl/Blattzahl: 123, Abbildungen: Mit Abb., Keyword: Finanzamt; Geschenkbuch; Steuerberater; Kurioses; Humor, Fachschema: Geschenkband / Wirtschaft, Recht~Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz~Geschenkband, Fachkategorie: Geschenkbücher~Humor, Warengruppe: HC/Belletristik/Geschenkbücher, Fachkategorie: Steuer- und Abgabenrecht, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag, Länge: 280, Breite: 247, Höhe: 15, Gewicht: 849, Produktform: Gebunden, Genre: Belletristik, Genre: Belletristik, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,24,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
KS Tools Grundkörper Federspanner, max. Belastung 1800 kgEinleitung KS Tools Grundkörper Federspanner, max.Eigenschaften - Belastung 1800 kg Technische Daten:Außensechskant-Antrieb in mm: 27 mmFederdruck max.: 1800 kgFederkapazität: 80,0 - 200,0 mmGewicht: 5200 gGesamtlänge L: 5,0 mmMaterial: Spezial-Werkzeugstahlmax. Druckkraft: 1,8Spannweite min.: 65,0 mmSpannweite max.: 375,0 mmTragkraft: 1800 kg Bitte beachte: Dekoration nicht im Lieferumfang enthalten. Technische Daten: Spannbereich von [mm]: 80,0 Spannbereich bis [mm]: 200,0 Max. Belastung [kg]: 1800 Antriebsseite (Profil): Außensechskant Schlüsselweite: 27 Tragfähigkeit [kg]: 1800 Spannweite bis [mm]: 375,0 Spannweite von [mm]: 65,0 Druckkraft [t]: 1,8 Material: Werkzeugstahl Gesamtlänge [mm]: 500 Gewicht [g]: 5200 Gewicht:5200 g Eigenschaften:max. Druckkraft t:1,8Federdruck max.:1800 kgFederkapazität:80,0 - 200,0 mmVerpackungsinhalt:1Gesamtlänge L in mm:500Außensechskant-Antrieb in mm:27Spannweite min. in mm:65.0Spannweite max. in mm:375.0Tragkraft in kg:1800Gewicht [g]:5200Material1702,92 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
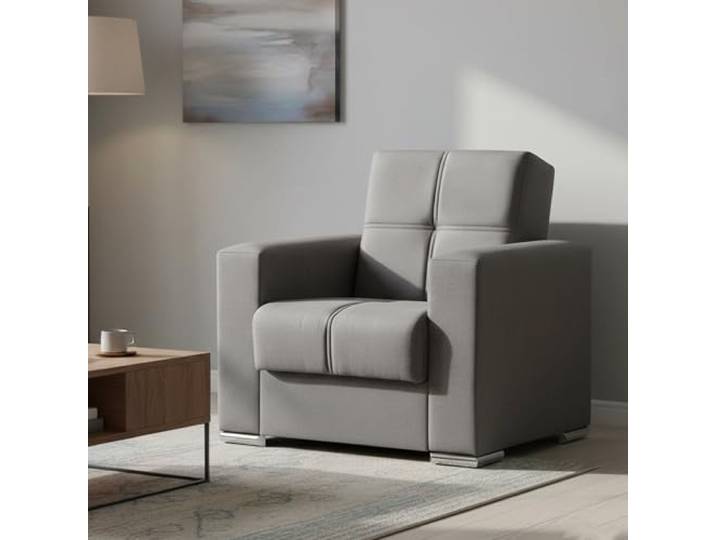
Dmora Sessel Abrera Grau Armlehnen Belastung 90 kg<p>Der <strong>Dmora Sessel Abrera</strong> ist die perfekte Ergänzung für dein Wohnzimmer oder Schlafzimmer. Mit seinen eleganten <strong>Maßen von 64 x 63 x 76 cm</strong> bietet dieser <strong>Wohnzimmersessel</strong> nicht nur einen stilvollen Akzent, sondern auch einen hohen Komfort. Der gepolsterte Sitz und die praktischen Armlehnen laden zum Entspannen ein und machen ihn ideal für gemütliche Stunden.</p><p>In einem zeitlosen <strong>Grau</strong> gehalten, fügt sich der Sessel harmonisch in jede Einrichtung ein, egal ob klassisch oder modern. Die schlichte Formgebung sorgt dafür, dass er sowohl als Einzelstück als auch in Kombination mit anderen Möbeln zur Geltung kommt. Die innere Struktur aus <strong>Partikelbrett</strong> gewährleistet Stabilität und Langlebigkeit, während die Außenschicht aus hochwertigem <strong>Kunstleder</strong> auf einer PU-Polsterung für einen weichen und bequemen Sitz sorgt.</p><p>Der <strong>Sessel Abrera</strong> ist nicht nur funktional, sondern auch ein stilvolles Möbelstück, das deinem Raum eine besondere Note verleiht. Ob beim Lesen, Entspannen oder geselligen Beisammensein – dieser Sessel wird schnell zu deinem Lieblingsplatz. Gönn dir den Komfort und die Eleganz, die der <strong>Dmora Sessel Abrera</strong> bietet.</p>169,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was ist besser Risikolebensversicherung oder sterbegeldversicherung?
Was ist besser Risikolebensversicherung oder Sterbegeldversicherung? Die Entscheidung zwischen einer Risikolebensversicherung und einer Sterbegeldversicherung hängt von den individuellen Bedürfnissen ab. Eine Risikolebensversicherung bietet finanziellen Schutz für die Hinterbliebenen im Todesfall des Versicherten und kann insbesondere für Familien mit finanziellen Verpflichtungen wie Hypotheken oder Kinderbetreuungskosten sinnvoll sein. Eine Sterbegeldversicherung hingegen dient dazu, die Kosten für die Bestattung und eventuelle Nachlassregelungen zu decken, was für ältere Menschen oder Personen ohne Hinterbliebene relevant sein kann. Es ist wichtig, die eigenen finanziellen Bedürfnisse und Ziele zu berücksichtigen, um die passende Versicherung auszuwählen. Es kann auch sinnvoll sein, mit einem Versicherungsberater zu sprechen, um eine fundierte Entscheidung zu treffen. **
-
Ist eine Sterbegeldversicherung eine Lebensversicherung?
Eine Sterbegeldversicherung ist im Grunde genommen eine spezielle Art von Lebensversicherung, die darauf abzielt, die Kosten im Zusammenhang mit dem Tod einer Person zu decken. Im Gegensatz zu anderen Lebensversicherungen, die oft eine höhere Deckungssumme bieten und auch als finanzielle Absicherung für Hinterbliebene dienen, ist das Hauptziel einer Sterbegeldversicherung die Deckung der Bestattungskosten und anderer damit verbundener Ausgaben. Daher kann man sagen, dass eine Sterbegeldversicherung eine Form der Lebensversicherung ist, die sich auf die finanzielle Vorsorge für den Todesfall konzentriert. Es ist wichtig zu beachten, dass Sterbegeldversicherungen in der Regel niedrigere Deckungssummen haben und keine langfristige finanzielle Absicherung bieten wie andere Lebensversicherungen. **
-
Was ist besser eine Risikolebensversicherung oder Kapitallebensversicherung?
Was ist besser eine Risikolebensversicherung oder Kapitallebensversicherung? Die Entscheidung zwischen einer Risikolebensversicherung und einer Kapitallebensversicherung hängt von den individuellen Bedürfnissen und Zielen ab. Eine Risikolebensversicherung bietet einen reinen Todesfallschutz und ist in der Regel günstiger als eine Kapitallebensversicherung, die zusätzlich eine Spar- oder Anlagekomponente beinhaltet. Wenn man hauptsächlich einen finanziellen Schutz für die Familie im Todesfall sucht, kann eine Risikolebensversicherung die bessere Wahl sein. Sie bietet eine hohe Versicherungssumme zu vergleichsweise niedrigen Beiträgen. Eine Kapitallebensversicherung hingegen kann als langfristige Vorsorge dienen, da sie neben dem Todesfallschutz auch eine Möglichkeit zur Kapitalbildung bietet. Allerdings sind die Kosten und Renditen bei Kapitallebensversicherungen oft intransparent und können im Vergleich zu anderen Anlageformen weniger attraktiv sein. Letztendlich sollte man sich vor Abschluss einer Versicherung gut über die eigenen Bedürfnisse und finanziellen Ziele im Klaren sein und gegebenenfalls auch professionelle Beratung in Anspruch nehmen, um **
-
Ist eine fondsgebundene Lebensversicherung eine Kapitallebensversicherung?
Eine fondsgebundene Lebensversicherung ist eine spezielle Form der Kapitallebensversicherung. Bei einer fondsgebundenen Lebensversicherung wird ein Teil der Beiträge in Investmentfonds angelegt, wodurch die Rendite und damit auch die Auszahlungssumme variieren können. Im Gegensatz dazu wird bei einer herkömmlichen Kapitallebensversicherung das Geld meist in festverzinsliche Wertpapiere oder andere konservative Anlagen investiert. Beide Arten von Lebensversicherungen bieten eine Todesfall- und eine Spar-Komponente, jedoch unterscheiden sie sich in der Art und Weise, wie das angesparte Kapital investiert wird. Letztendlich kann man sagen, dass eine fondsgebundene Lebensversicherung eine spezielle Form der Kapitallebensversicherung ist, die auf den Erträgen von Investmentfonds basiert. **

Kann man eine Risikolebensversicherung in eine Kapitallebensversicherung umwandeln?
Kann man eine Risikolebensversicherung in eine Kapitallebensversicherung umwandeln? Ja, in der Regel ist es möglich, eine Risikolebensversicherung in eine Kapitallebensversicherung umzuwandeln. Dabei wird die bestehende Risikolebensversicherung in eine Kapitallebensversicherung mit Sparanteil umgewandelt. Dies ermöglicht es, neben dem Todesfallschutz auch eine Kapitalbildung aufzubauen. Es ist jedoch wichtig zu beachten, dass sich die Beiträge und Leistungen bei einer Umwandlung ändern können. Es empfiehlt sich daher, vor einer Umwandlung eine genaue Beratung durch einen Versicherungsexperten in Anspruch zu nehmen. **
Was ist der Unterschied zwischen Risikolebensversicherung und Kapitallebensversicherung?
Was ist der Unterschied zwischen Risikolebensversicherung und Kapitallebensversicherung? Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorher festgelegte Summe an die Begünstigten aus. Sie dient hauptsächlich dazu, finanzielle Sicherheit für Hinterbliebene zu gewährleisten. Im Gegensatz dazu beinhaltet eine Kapitallebensversicherung neben dem Todesfallschutz auch eine Spar- oder Anlagekomponente. Ein Teil der Beiträge wird in einen Kapitalstock investiert, der nach Ablauf der Vertragslaufzeit an den Versicherten ausgezahlt wird. Kapitallebensversicherungen sind daher auch eine Form der Altersvorsorge. Der Unterschied liegt also in der reinen Risikoabsicherung bei der Risikolebensversicherung und der Kombination aus Risikoschutz und Kapitalaufbau bei der Kapitallebensversicherung. **
Top-Angebote
Produkte zum Begriff Belastung:
-
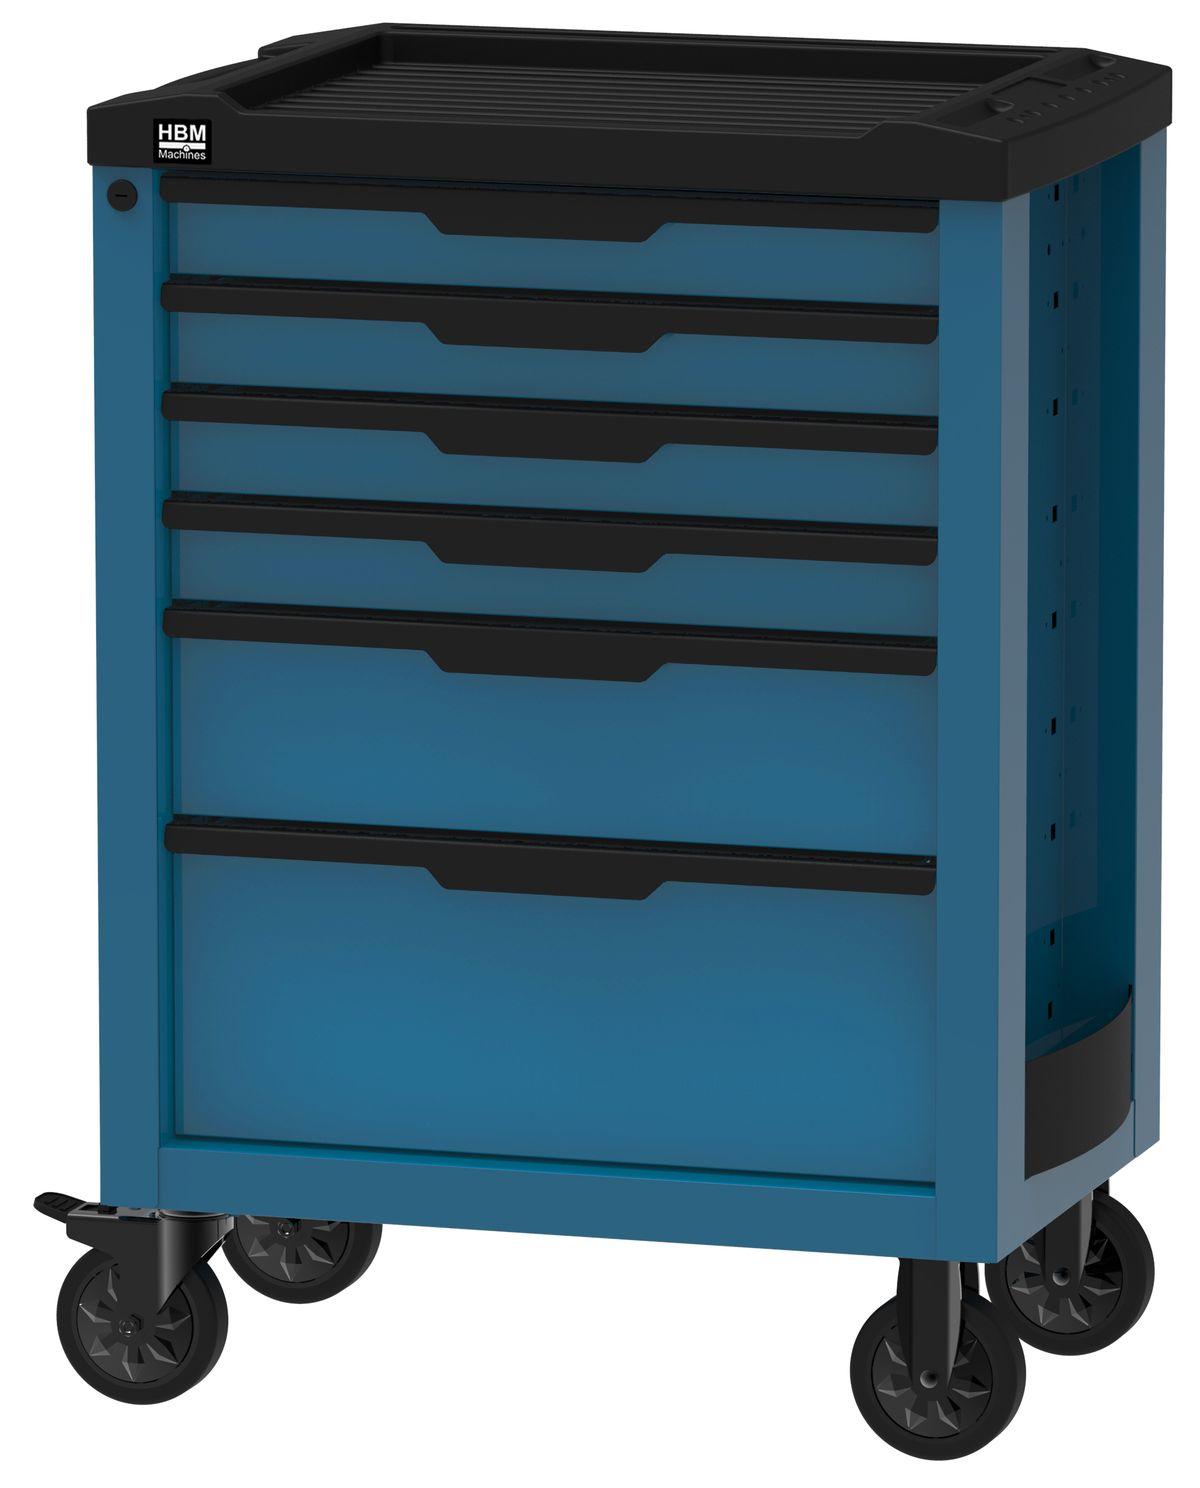
Elektro-Ladegereedschapswagen Blauw (Maximale Belastung 170 kg)Here is the translated and cleaned German HTML: EigenschaftenSechs Ladebäuche bieten genügend Platz, um Werkzeuge und Utensilien übersichtlich zu lagern.Hergestellt aus hochwertigem Stahl.Die Wagen ist mit robusten Schwenkrollen ausgestattet.Die zentrale Verriegelung hält alle Werkzeuge sicher aufbewahrt. Beschreibung Die HBM Werkzeugwagen mit 6 Ladebäuchen, 70,8 cm, blau, bietet eine Kombination aus Funktionalität, Stil und Haltbarkeit für jede Werkstatt. Mit einer robusten Stahlkonstruktion und einer sauberen blauen Oberfläche, sorgt diese Wagen für eine professionelle Ausstrahlung und langfristige Leistung. Die sechs großen Ladebäuche sind ideal für das geordnete Lagern von Werkzeugen und Zubehör, während das dauerhafte Lade-Öffnungs-System und die zentrale Verriegelung die Sicherheit und Handhablichkeit erhöhen. Der HBM-Werkzeugwagen mit 6 Schubladen, 76,5 cm, in Blau ist die perfekte Ergnzung fr jede Werkstatt. Mit seiner robusten Stahlkonstruktion und der glatten Oberflche bietet339,95 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Die Lebensversicherung als Instrument der privaten Altersvorsorge unter besonderer Berücksichtigung der Chancen und Risiken fondsgebundenerDie Lebensversicherung Als Instrument Der Privaten Altersvorsorge Unter Besonderer Berücksichtigung Der Chancen Und Risiken Fondsgebundener Lebensversicherungen, Taschenbuch Von Erik Schmalen, Grin, 978-3-8386-2438-9, Seitenanzahl: 9248,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sikorski, Ralf: Meine Frau ist eine außergewöhnliche BelastungMeine Frau ist eine außergewöhnliche Belastung , "Meine Frau macht Sonderausgaben und ist auch sonst eine außergewöhnliche Belastung." - Wir wissen nicht, ob sich dieser gern zitierte Satz tatsächlich in einem Schreiben an ein Finanzamt finden lässt oder ob er dem Reich der Legenden zuzurechnen ist. Die Zitate, Briefe und Steuererklärungen, die Sie in diesem Buch finden, sind realen Schriftwechseln zwischen Steuerbürgern und Finanzämtern entnommen. Als Sachgebietsleiter bei einem Finanzamt "sitzt" Ralf Sikorski, der renommierte Autor von Praktiker- und Ausbildungsliteratur, sozusagen "an der Quelle". Über einen langen Zeitraum hinweg hat er Stilblüten, Fundstücke, Zitate und Weisheiten zusammengetragen, die er in dieser humorvollen Sammlung nun veröffentlicht. Aber nicht nur den armen Steuerzahler trifft der augenzwinkernde, freundliche Spott des Herausgebers, sondern auch die Finanzverwaltung, womit Ralf Sikorski aufzeigt, dass mitunter durchaus auch zwischen den Aktendeckeln deutscher Behörden Humor und Ironie zu finden sind. Mit beredtem Pinsel kommentiert der Zeichner Philipp Heinisch das deutsche Steuerrecht und "verbildlicht" die Nöte des Steuerbürgers in origineller Weise , Sonstige > Beleuchtung , Erscheinungsjahr: 20030724, Produktform: Leinen, Autoren: Sikorski, Ralf, Seitenzahl/Blattzahl: 123, Abbildungen: Mit Abb., Keyword: Finanzamt; Geschenkbuch; Steuerberater; Kurioses; Humor, Fachschema: Geschenkband / Wirtschaft, Recht~Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz~Geschenkband, Fachkategorie: Geschenkbücher~Humor, Warengruppe: HC/Belletristik/Geschenkbücher, Fachkategorie: Steuer- und Abgabenrecht, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag, Länge: 280, Breite: 247, Höhe: 15, Gewicht: 849, Produktform: Gebunden, Genre: Belletristik, Genre: Belletristik, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,24,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist besser Risikolebensversicherung oder Kapitallebensversicherung?
Was ist besser Risikolebensversicherung oder Kapitallebensversicherung? Die Entscheidung zwischen einer Risikolebensversicherung und einer Kapitallebensversicherung hängt von den individuellen Bedürfnissen und Zielen ab. Eine Risikolebensversicherung bietet einen reinen Todesfallschutz und ist in der Regel günstiger als eine Kapitallebensversicherung. Sie eignet sich besonders für Personen, die ihre Familie finanziell absichern möchten. Eine Kapitallebensversicherung hingegen kombiniert den Todesfallschutz mit einer Kapitalanlage, die nach Ablauf der Versicherungsdauer ausgezahlt wird. Sie eignet sich für Personen, die langfristig Kapital aufbauen und gleichzeitig ihre Hinterbliebenen absichern möchten. Es ist wichtig, die individuellen finanziellen Ziele und Bedürfnisse zu berücksichtigen, um die passende Versicherung auszuwählen. Es empfiehlt sich, eine professionelle Beratung in Anspruch zu nehmen, um die richtige Entscheidung zu treffen. **
-
Was ist besser sterbegeldversicherung oder Risikolebensversicherung?
Was ist besser sterbegeldversicherung oder Risikolebensversicherung? Die Wahl zwischen einer Sterbegeldversicherung und einer Risikolebensversicherung hängt von Ihren individuellen Bedürfnissen ab. Eine Sterbegeldversicherung bietet finanzielle Unterstützung für die Bestattungskosten und kann auch andere Ausgaben abdecken, die nach dem Tod anfallen können. Eine Risikolebensversicherung hingegen bietet einen höheren Versicherungsschutz und kann dazu beitragen, die finanzielle Sicherheit Ihrer Familie zu gewährleisten, falls Sie unerwartet sterben. Es ist wichtig, die Vor- und Nachteile jeder Versicherungsoption sorgfältig abzuwägen und sich von einem Versicherungsfachmann beraten zu lassen, um die beste Entscheidung für Ihre individuelle Situation zu treffen. **
-
Was ist besser Risikolebensversicherung oder sterbegeldversicherung?
Was ist besser Risikolebensversicherung oder Sterbegeldversicherung? Die Entscheidung zwischen einer Risikolebensversicherung und einer Sterbegeldversicherung hängt von den individuellen Bedürfnissen ab. Eine Risikolebensversicherung bietet finanziellen Schutz für die Hinterbliebenen im Todesfall des Versicherten und kann insbesondere für Familien mit finanziellen Verpflichtungen wie Hypotheken oder Kinderbetreuungskosten sinnvoll sein. Eine Sterbegeldversicherung hingegen dient dazu, die Kosten für die Bestattung und eventuelle Nachlassregelungen zu decken, was für ältere Menschen oder Personen ohne Hinterbliebene relevant sein kann. Es ist wichtig, die eigenen finanziellen Bedürfnisse und Ziele zu berücksichtigen, um die passende Versicherung auszuwählen. Es kann auch sinnvoll sein, mit einem Versicherungsberater zu sprechen, um eine fundierte Entscheidung zu treffen. **
-
Ist eine Sterbegeldversicherung eine Lebensversicherung?
Eine Sterbegeldversicherung ist im Grunde genommen eine spezielle Art von Lebensversicherung, die darauf abzielt, die Kosten im Zusammenhang mit dem Tod einer Person zu decken. Im Gegensatz zu anderen Lebensversicherungen, die oft eine höhere Deckungssumme bieten und auch als finanzielle Absicherung für Hinterbliebene dienen, ist das Hauptziel einer Sterbegeldversicherung die Deckung der Bestattungskosten und anderer damit verbundener Ausgaben. Daher kann man sagen, dass eine Sterbegeldversicherung eine Form der Lebensversicherung ist, die sich auf die finanzielle Vorsorge für den Todesfall konzentriert. Es ist wichtig zu beachten, dass Sterbegeldversicherungen in der Regel niedrigere Deckungssummen haben und keine langfristige finanzielle Absicherung bieten wie andere Lebensversicherungen. **
Ähnliche Suchbegriffe für Belastung
-
KS Tools Grundkörper Federspanner, max. Belastung 1800 kgEinleitung KS Tools Grundkörper Federspanner, max.Eigenschaften - Belastung 1800 kg Technische Daten:Außensechskant-Antrieb in mm: 27 mmFederdruck max.: 1800 kgFederkapazität: 80,0 - 200,0 mmGewicht: 5200 gGesamtlänge L: 5,0 mmMaterial: Spezial-Werkzeugstahlmax. Druckkraft: 1,8Spannweite min.: 65,0 mmSpannweite max.: 375,0 mmTragkraft: 1800 kg Bitte beachte: Dekoration nicht im Lieferumfang enthalten. Technische Daten: Spannbereich von [mm]: 80,0 Spannbereich bis [mm]: 200,0 Max. Belastung [kg]: 1800 Antriebsseite (Profil): Außensechskant Schlüsselweite: 27 Tragfähigkeit [kg]: 1800 Spannweite bis [mm]: 375,0 Spannweite von [mm]: 65,0 Druckkraft [t]: 1,8 Material: Werkzeugstahl Gesamtlänge [mm]: 500 Gewicht [g]: 5200 Gewicht:5200 g Eigenschaften:max. Druckkraft t:1,8Federdruck max.:1800 kgFederkapazität:80,0 - 200,0 mmVerpackungsinhalt:1Gesamtlänge L in mm:500Außensechskant-Antrieb in mm:27Spannweite min. in mm:65.0Spannweite max. in mm:375.0Tragkraft in kg:1800Gewicht [g]:5200Material1702,92 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Dmora Sessel Abrera Grau Armlehnen Belastung 90 kg<p>Der <strong>Dmora Sessel Abrera</strong> ist die perfekte Ergänzung für dein Wohnzimmer oder Schlafzimmer. Mit seinen eleganten <strong>Maßen von 64 x 63 x 76 cm</strong> bietet dieser <strong>Wohnzimmersessel</strong> nicht nur einen stilvollen Akzent, sondern auch einen hohen Komfort. Der gepolsterte Sitz und die praktischen Armlehnen laden zum Entspannen ein und machen ihn ideal für gemütliche Stunden.</p><p>In einem zeitlosen <strong>Grau</strong> gehalten, fügt sich der Sessel harmonisch in jede Einrichtung ein, egal ob klassisch oder modern. Die schlichte Formgebung sorgt dafür, dass er sowohl als Einzelstück als auch in Kombination mit anderen Möbeln zur Geltung kommt. Die innere Struktur aus <strong>Partikelbrett</strong> gewährleistet Stabilität und Langlebigkeit, während die Außenschicht aus hochwertigem <strong>Kunstleder</strong> auf einer PU-Polsterung für einen weichen und bequemen Sitz sorgt.</p><p>Der <strong>Sessel Abrera</strong> ist nicht nur funktional, sondern auch ein stilvolles Möbelstück, das deinem Raum eine besondere Note verleiht. Ob beim Lesen, Entspannen oder geselligen Beisammensein – dieser Sessel wird schnell zu deinem Lieblingsplatz. Gönn dir den Komfort und die Eleganz, die der <strong>Dmora Sessel Abrera</strong> bietet.</p>169,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Dmora Sessel Jose Grau, Armlehnen, Belastung 80 kg<p>Das <strong>Schlafsofa Jose</strong> von <strong>Dmora</strong> ist die ideale Lösung für dein Wohnzimmer oder Schlafzimmer. Dieses vielseitige <strong>Container-Sessel</strong> lässt sich mühelos in ein bequemes Bett umwandeln und bietet dir somit zusätzlichen Schlafplatz für Gäste. Mit seinen modernen und klaren Linien fügt sich das Sofa harmonisch in jede Einrichtung ein und ist perfekt für verschiedene Wohnstile geeignet.</p><p>Der <strong>Relax-Sessel</strong> ist aus hochwertigem, gepolstertem Stoff gefertigt, der nicht nur weich und angenehm im Griff ist, sondern auch für optimalen Komfort sorgt. Die Sitzfläche und Rückenlehne sind mit orthopädischen Bonell-Federn gepolstert, was eine hervorragende Unterstützung für deinen Rücken bietet. Zudem ist der Sessel mit einem praktischen <strong>Klick-Klack-Mechanismus</strong> ausgestattet, der ein schnelles und einfaches Öffnen ermöglicht.</p><p>Die Struktur aus Spanplatten und MDF gewährleistet Langlebigkeit und Stabilität, während die verchromten Füße dem Sessel einen modernen Touch verleihen und die Beweglichkeit erleichtern. Mit den Maßen von <strong>94 x 85 x 91 cm</strong> ist das Schlafsofa Jose nicht nur platzsparend, sondern bietet auch ausreichend Stauraum für Wäsche und andere Utensilien im integrierten Behälter.</p><p>Ob als gemütlicher Lesesessel oder als zusätzliche Schlafgelegenheit, das Schlafsofa Jose vereint Funktionalität und Stil auf perfekte Weise.</p>510,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kneetek, Knieschutz, Knieschoner Poly rutschhemmend für normale BelastungAlle Schoner dieser Reihe verfügen über Neopren-Bänder mit verstellbaren Klettverschlüssen, die das Einschneiden in die Kniekehlen und dadurch Durchblutungsstörungen verhindern. Die Nähte sind aus hochfestem, elastischen Garn. Durch die Körperwärme passen sich die Schoner innerhalb von 4-9 Tagen der individuellen Knieform des Benutzers an. Die Lycra-Beschichtung trocknet schnell und garantiert geringes Schwitzen, die Schoner können ohne Problem auch direkt auf der Haut getragen werden. Die Knieschoner sind leicht und wasserbeständig. Maschinenwaschbar bei 30oC. Das Multitalent ist stark rutschhemmend und für vielseitige und universelle Einsätze geeignet. Die spezielle und stark rutschhemmende Polyurethan-Beschichtung sorgt für Arbeiten, die den nötigen Grip voraussetzen. Sie bieten einen einzigartig hohen Tragekomfort und ausgezeichnete Dämpfungseigenschaften. Direkt auf der Haut tragbar und wasserbeständig, sind sie ideal für Dachdecker, Fliesenleger, Gärtner, Gerüstbauer, Mechaniker, Monteure und viele mehr. Stärke (mm): 20 Abmessung (mm): 250 x 160 Marke: Kneetec Gewicht (g): 140 Typ: Profiline Norm: EN 14404, PSA Typ 1 Inhaltsangabe (PAA): 1.58,84 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist besser eine Risikolebensversicherung oder Kapitallebensversicherung?
Was ist besser eine Risikolebensversicherung oder Kapitallebensversicherung? Die Entscheidung zwischen einer Risikolebensversicherung und einer Kapitallebensversicherung hängt von den individuellen Bedürfnissen und Zielen ab. Eine Risikolebensversicherung bietet einen reinen Todesfallschutz und ist in der Regel günstiger als eine Kapitallebensversicherung, die zusätzlich eine Spar- oder Anlagekomponente beinhaltet. Wenn man hauptsächlich einen finanziellen Schutz für die Familie im Todesfall sucht, kann eine Risikolebensversicherung die bessere Wahl sein. Sie bietet eine hohe Versicherungssumme zu vergleichsweise niedrigen Beiträgen. Eine Kapitallebensversicherung hingegen kann als langfristige Vorsorge dienen, da sie neben dem Todesfallschutz auch eine Möglichkeit zur Kapitalbildung bietet. Allerdings sind die Kosten und Renditen bei Kapitallebensversicherungen oft intransparent und können im Vergleich zu anderen Anlageformen weniger attraktiv sein. Letztendlich sollte man sich vor Abschluss einer Versicherung gut über die eigenen Bedürfnisse und finanziellen Ziele im Klaren sein und gegebenenfalls auch professionelle Beratung in Anspruch nehmen, um **
-
Ist eine fondsgebundene Lebensversicherung eine Kapitallebensversicherung?
Eine fondsgebundene Lebensversicherung ist eine spezielle Form der Kapitallebensversicherung. Bei einer fondsgebundenen Lebensversicherung wird ein Teil der Beiträge in Investmentfonds angelegt, wodurch die Rendite und damit auch die Auszahlungssumme variieren können. Im Gegensatz dazu wird bei einer herkömmlichen Kapitallebensversicherung das Geld meist in festverzinsliche Wertpapiere oder andere konservative Anlagen investiert. Beide Arten von Lebensversicherungen bieten eine Todesfall- und eine Spar-Komponente, jedoch unterscheiden sie sich in der Art und Weise, wie das angesparte Kapital investiert wird. Letztendlich kann man sagen, dass eine fondsgebundene Lebensversicherung eine spezielle Form der Kapitallebensversicherung ist, die auf den Erträgen von Investmentfonds basiert. **
-
Kann man eine Risikolebensversicherung in eine Kapitallebensversicherung umwandeln?
Kann man eine Risikolebensversicherung in eine Kapitallebensversicherung umwandeln? Ja, in der Regel ist es möglich, eine Risikolebensversicherung in eine Kapitallebensversicherung umzuwandeln. Dabei wird die bestehende Risikolebensversicherung in eine Kapitallebensversicherung mit Sparanteil umgewandelt. Dies ermöglicht es, neben dem Todesfallschutz auch eine Kapitalbildung aufzubauen. Es ist jedoch wichtig zu beachten, dass sich die Beiträge und Leistungen bei einer Umwandlung ändern können. Es empfiehlt sich daher, vor einer Umwandlung eine genaue Beratung durch einen Versicherungsexperten in Anspruch zu nehmen. **
-
Was ist der Unterschied zwischen Risikolebensversicherung und Kapitallebensversicherung?
Was ist der Unterschied zwischen Risikolebensversicherung und Kapitallebensversicherung? Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorher festgelegte Summe an die Begünstigten aus. Sie dient hauptsächlich dazu, finanzielle Sicherheit für Hinterbliebene zu gewährleisten. Im Gegensatz dazu beinhaltet eine Kapitallebensversicherung neben dem Todesfallschutz auch eine Spar- oder Anlagekomponente. Ein Teil der Beiträge wird in einen Kapitalstock investiert, der nach Ablauf der Vertragslaufzeit an den Versicherten ausgezahlt wird. Kapitallebensversicherungen sind daher auch eine Form der Altersvorsorge. Der Unterschied liegt also in der reinen Risikoabsicherung bei der Risikolebensversicherung und der Kombination aus Risikoschutz und Kapitalaufbau bei der Kapitallebensversicherung. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.