Domain lebensversicherung-england.de kaufen?
Wir ziehen mit dem Projekt
lebensversicherung-england.de um.
Sind Sie am Kauf der Domain
lebensversicherung-england.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain lebensversicherung-england.de kaufen?
Was ist besser Risikolebensversicherung oder Kapitallebensversicherung?
Was ist besser Risikolebensversicherung oder Kapitallebensversicherung? Die Entscheidung zwischen einer Risikolebensversicherung und einer Kapitallebensversicherung hängt von den individuellen Bedürfnissen und Zielen ab. Eine Risikolebensversicherung bietet einen reinen Todesfallschutz und ist in der Regel günstiger als eine Kapitallebensversicherung. Sie eignet sich besonders für Personen, die ihre Familie finanziell absichern möchten. Eine Kapitallebensversicherung hingegen kombiniert den Todesfallschutz mit einer Kapitalanlage, die nach Ablauf der Versicherungsdauer ausgezahlt wird. Sie eignet sich für Personen, die langfristig Kapital aufbauen und gleichzeitig ihre Hinterbliebenen absichern möchten. Es ist wichtig, die individuellen finanziellen Ziele und Bedürfnisse zu berücksichtigen, um die passende Versicherung auszuwählen. Es empfiehlt sich, eine professionelle Beratung in Anspruch zu nehmen, um die richtige Entscheidung zu treffen. **
Was ist besser sterbegeldversicherung oder Risikolebensversicherung?
Was ist besser sterbegeldversicherung oder Risikolebensversicherung? Die Wahl zwischen einer Sterbegeldversicherung und einer Risikolebensversicherung hängt von Ihren individuellen Bedürfnissen ab. Eine Sterbegeldversicherung bietet finanzielle Unterstützung für die Bestattungskosten und kann auch andere Ausgaben abdecken, die nach dem Tod anfallen können. Eine Risikolebensversicherung hingegen bietet einen höheren Versicherungsschutz und kann dazu beitragen, die finanzielle Sicherheit Ihrer Familie zu gewährleisten, falls Sie unerwartet sterben. Es ist wichtig, die Vor- und Nachteile jeder Versicherungsoption sorgfältig abzuwägen und sich von einem Versicherungsfachmann beraten zu lassen, um die beste Entscheidung für Ihre individuelle Situation zu treffen. **
Ähnliche Suchbegriffe für Anpassen
Top-Angebote
Produkte zum Begriff Anpassen:
-
Zehetner, Elisabeth: Anpacken und anpassenAnpacken und anpassen , So werden wir klimafit , Lager, Buchsen & Dichtungen > Radaufhängung, Federung & Lenkung , Erscheinungsjahr: 20250522, Autoren: Zehetner, Elisabeth, Seitenzahl/Blattzahl: 176, Abbildungen: mit zahlreichen farbigen Abbildungen, Keyword: Begrünung; Dienstleistungen; Globalisierung; Grünflächen; Industrie; Klima; Klimaschutz; Klimawandel; Landwirtschaft; Nachhaltigkeit; Naturkatastrophen; Prävention; Recycling; Ressourcen; Solarstrom; Stadtplanung; Technologie; Umweltschutz; Wasser; Wassernutzung; Wirtschaft; alternative Energien, Fachschema: Österreich / Politik, Staat, Zeitgeschichte~Umwelt / Politik, Wirtschaft, Planung~Management / Umwelt~Umweltmanagement~Nachhaltigkeit~Sustainable Development~Umwelt / Schutz, Umweltschutz~Klimawandel - Treibhauseffekt~Treibhauseffekt~Meteorologie / Wetter~Wetter - Wetterkunde, Fachkategorie: Umweltmanagement~Umweltschutz, Nachhaltigkeit~Soziale Auswirkungen von Umweltfaktoren~Klimatechnik, Lichttechnik~Wetter: Sachbuch~Gesellschaft und Kultur, allgemein, Warengruppe: HC/Politikwissenschaft/Soziologie/Populäre Darst., UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 160 Blätter, Länge: 210, Breite: 145, Höhe: 18, Gewicht: 347, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,20,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Mitgestalten, anpassen, bestehen, Fachbücher von Bettina GrossDas Seminar Unterstrass, ein privates Lehrerseminar im Kanton Zürich, stand in seiner über 150-jährigen Geschichte wegen grundlegender Veränderungen im Lehrerbildungssystem mehrfach vor grossen Herausforderungen. Die vorliegende historische Analyse konzentriert sich auf drei Brennpunkte: die Gründungsphase um 1870, die 1930er-Jahre, als im Kanton Zürich eine Tertiarisierung der Lehrerbildung und damit eine Trennung von Allgemein- und Berufsbildung angestrebt wurde, und die 1990er-Jahre, als die schweizerischen Lehrerseminare in pädagogische Hochschulen überführt wurden. Als private, christliche Lehrer*innenbildungsstätte bewegte sich das Seminar Unterstrass im Kontext bildungspolitischer Einflüsse, kirchlicher Ansprüche und finanzieller Herausforderungen. Die Bildungspolitik definierte die Rahmenbedingungen für private Bildungsinstitutionen, die christliche Gemeinschaft bot finanzielle und personelle Unterstützung. Daneben bestand eine der Hauptsorgen darin, genügend Seminarist*innen aufnehmen und so den Schulbetrieb finanzieren zu können. Der Direktor und der Vorstand des Seminars wandten verschiedene Strategien an, um die Probleme zu bewältigen. Neben Anpassungen im Schulprofil, etwa bei den Aufnahmekriterien oder der religiösen Ausrichtung, gehörten dazu vielfältige Formen des Lobbyings.48,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was ist besser Risikolebensversicherung oder sterbegeldversicherung?
Was ist besser Risikolebensversicherung oder Sterbegeldversicherung? Die Entscheidung zwischen einer Risikolebensversicherung und einer Sterbegeldversicherung hängt von den individuellen Bedürfnissen ab. Eine Risikolebensversicherung bietet finanziellen Schutz für die Hinterbliebenen im Todesfall des Versicherten und kann insbesondere für Familien mit finanziellen Verpflichtungen wie Hypotheken oder Kinderbetreuungskosten sinnvoll sein. Eine Sterbegeldversicherung hingegen dient dazu, die Kosten für die Bestattung und eventuelle Nachlassregelungen zu decken, was für ältere Menschen oder Personen ohne Hinterbliebene relevant sein kann. Es ist wichtig, die eigenen finanziellen Bedürfnisse und Ziele zu berücksichtigen, um die passende Versicherung auszuwählen. Es kann auch sinnvoll sein, mit einem Versicherungsberater zu sprechen, um eine fundierte Entscheidung zu treffen. **
-
Ist eine Sterbegeldversicherung eine Lebensversicherung?
Eine Sterbegeldversicherung ist im Grunde genommen eine spezielle Art von Lebensversicherung, die darauf abzielt, die Kosten im Zusammenhang mit dem Tod einer Person zu decken. Im Gegensatz zu anderen Lebensversicherungen, die oft eine höhere Deckungssumme bieten und auch als finanzielle Absicherung für Hinterbliebene dienen, ist das Hauptziel einer Sterbegeldversicherung die Deckung der Bestattungskosten und anderer damit verbundener Ausgaben. Daher kann man sagen, dass eine Sterbegeldversicherung eine Form der Lebensversicherung ist, die sich auf die finanzielle Vorsorge für den Todesfall konzentriert. Es ist wichtig zu beachten, dass Sterbegeldversicherungen in der Regel niedrigere Deckungssummen haben und keine langfristige finanzielle Absicherung bieten wie andere Lebensversicherungen. **
-
Was ist besser eine Risikolebensversicherung oder Kapitallebensversicherung?
Was ist besser eine Risikolebensversicherung oder Kapitallebensversicherung? Die Entscheidung zwischen einer Risikolebensversicherung und einer Kapitallebensversicherung hängt von den individuellen Bedürfnissen und Zielen ab. Eine Risikolebensversicherung bietet einen reinen Todesfallschutz und ist in der Regel günstiger als eine Kapitallebensversicherung, die zusätzlich eine Spar- oder Anlagekomponente beinhaltet. Wenn man hauptsächlich einen finanziellen Schutz für die Familie im Todesfall sucht, kann eine Risikolebensversicherung die bessere Wahl sein. Sie bietet eine hohe Versicherungssumme zu vergleichsweise niedrigen Beiträgen. Eine Kapitallebensversicherung hingegen kann als langfristige Vorsorge dienen, da sie neben dem Todesfallschutz auch eine Möglichkeit zur Kapitalbildung bietet. Allerdings sind die Kosten und Renditen bei Kapitallebensversicherungen oft intransparent und können im Vergleich zu anderen Anlageformen weniger attraktiv sein. Letztendlich sollte man sich vor Abschluss einer Versicherung gut über die eigenen Bedürfnisse und finanziellen Ziele im Klaren sein und gegebenenfalls auch professionelle Beratung in Anspruch nehmen, um **
-
Ist eine fondsgebundene Lebensversicherung eine Kapitallebensversicherung?
Eine fondsgebundene Lebensversicherung ist eine spezielle Form der Kapitallebensversicherung. Bei einer fondsgebundenen Lebensversicherung wird ein Teil der Beiträge in Investmentfonds angelegt, wodurch die Rendite und damit auch die Auszahlungssumme variieren können. Im Gegensatz dazu wird bei einer herkömmlichen Kapitallebensversicherung das Geld meist in festverzinsliche Wertpapiere oder andere konservative Anlagen investiert. Beide Arten von Lebensversicherungen bieten eine Todesfall- und eine Spar-Komponente, jedoch unterscheiden sie sich in der Art und Weise, wie das angesparte Kapital investiert wird. Letztendlich kann man sagen, dass eine fondsgebundene Lebensversicherung eine spezielle Form der Kapitallebensversicherung ist, die auf den Erträgen von Investmentfonds basiert. **

Kann man eine Risikolebensversicherung in eine Kapitallebensversicherung umwandeln?
Kann man eine Risikolebensversicherung in eine Kapitallebensversicherung umwandeln? Ja, in der Regel ist es möglich, eine Risikolebensversicherung in eine Kapitallebensversicherung umzuwandeln. Dabei wird die bestehende Risikolebensversicherung in eine Kapitallebensversicherung mit Sparanteil umgewandelt. Dies ermöglicht es, neben dem Todesfallschutz auch eine Kapitalbildung aufzubauen. Es ist jedoch wichtig zu beachten, dass sich die Beiträge und Leistungen bei einer Umwandlung ändern können. Es empfiehlt sich daher, vor einer Umwandlung eine genaue Beratung durch einen Versicherungsexperten in Anspruch zu nehmen. **
Was ist der Unterschied zwischen Risikolebensversicherung und Kapitallebensversicherung?
Was ist der Unterschied zwischen Risikolebensversicherung und Kapitallebensversicherung? Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorher festgelegte Summe an die Begünstigten aus. Sie dient hauptsächlich dazu, finanzielle Sicherheit für Hinterbliebene zu gewährleisten. Im Gegensatz dazu beinhaltet eine Kapitallebensversicherung neben dem Todesfallschutz auch eine Spar- oder Anlagekomponente. Ein Teil der Beiträge wird in einen Kapitalstock investiert, der nach Ablauf der Vertragslaufzeit an den Versicherten ausgezahlt wird. Kapitallebensversicherungen sind daher auch eine Form der Altersvorsorge. Der Unterschied liegt also in der reinen Risikoabsicherung bei der Risikolebensversicherung und der Kombination aus Risikoschutz und Kapitalaufbau bei der Kapitallebensversicherung. **
Top-Angebote
Produkte zum Begriff Anpassen:
-
Zehetner, Elisabeth: Anpacken und anpassenAnpacken und anpassen , So werden wir klimafit , Lager, Buchsen & Dichtungen > Radaufhängung, Federung & Lenkung , Erscheinungsjahr: 20250522, Autoren: Zehetner, Elisabeth, Seitenzahl/Blattzahl: 176, Abbildungen: mit zahlreichen farbigen Abbildungen, Keyword: Begrünung; Dienstleistungen; Globalisierung; Grünflächen; Industrie; Klima; Klimaschutz; Klimawandel; Landwirtschaft; Nachhaltigkeit; Naturkatastrophen; Prävention; Recycling; Ressourcen; Solarstrom; Stadtplanung; Technologie; Umweltschutz; Wasser; Wassernutzung; Wirtschaft; alternative Energien, Fachschema: Österreich / Politik, Staat, Zeitgeschichte~Umwelt / Politik, Wirtschaft, Planung~Management / Umwelt~Umweltmanagement~Nachhaltigkeit~Sustainable Development~Umwelt / Schutz, Umweltschutz~Klimawandel - Treibhauseffekt~Treibhauseffekt~Meteorologie / Wetter~Wetter - Wetterkunde, Fachkategorie: Umweltmanagement~Umweltschutz, Nachhaltigkeit~Soziale Auswirkungen von Umweltfaktoren~Klimatechnik, Lichttechnik~Wetter: Sachbuch~Gesellschaft und Kultur, allgemein, Warengruppe: HC/Politikwissenschaft/Soziologie/Populäre Darst., UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 160 Blätter, Länge: 210, Breite: 145, Höhe: 18, Gewicht: 347, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,20,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist besser Risikolebensversicherung oder Kapitallebensversicherung?
Was ist besser Risikolebensversicherung oder Kapitallebensversicherung? Die Entscheidung zwischen einer Risikolebensversicherung und einer Kapitallebensversicherung hängt von den individuellen Bedürfnissen und Zielen ab. Eine Risikolebensversicherung bietet einen reinen Todesfallschutz und ist in der Regel günstiger als eine Kapitallebensversicherung. Sie eignet sich besonders für Personen, die ihre Familie finanziell absichern möchten. Eine Kapitallebensversicherung hingegen kombiniert den Todesfallschutz mit einer Kapitalanlage, die nach Ablauf der Versicherungsdauer ausgezahlt wird. Sie eignet sich für Personen, die langfristig Kapital aufbauen und gleichzeitig ihre Hinterbliebenen absichern möchten. Es ist wichtig, die individuellen finanziellen Ziele und Bedürfnisse zu berücksichtigen, um die passende Versicherung auszuwählen. Es empfiehlt sich, eine professionelle Beratung in Anspruch zu nehmen, um die richtige Entscheidung zu treffen. **
-
Was ist besser sterbegeldversicherung oder Risikolebensversicherung?
Was ist besser sterbegeldversicherung oder Risikolebensversicherung? Die Wahl zwischen einer Sterbegeldversicherung und einer Risikolebensversicherung hängt von Ihren individuellen Bedürfnissen ab. Eine Sterbegeldversicherung bietet finanzielle Unterstützung für die Bestattungskosten und kann auch andere Ausgaben abdecken, die nach dem Tod anfallen können. Eine Risikolebensversicherung hingegen bietet einen höheren Versicherungsschutz und kann dazu beitragen, die finanzielle Sicherheit Ihrer Familie zu gewährleisten, falls Sie unerwartet sterben. Es ist wichtig, die Vor- und Nachteile jeder Versicherungsoption sorgfältig abzuwägen und sich von einem Versicherungsfachmann beraten zu lassen, um die beste Entscheidung für Ihre individuelle Situation zu treffen. **
-
Was ist besser Risikolebensversicherung oder sterbegeldversicherung?
Was ist besser Risikolebensversicherung oder Sterbegeldversicherung? Die Entscheidung zwischen einer Risikolebensversicherung und einer Sterbegeldversicherung hängt von den individuellen Bedürfnissen ab. Eine Risikolebensversicherung bietet finanziellen Schutz für die Hinterbliebenen im Todesfall des Versicherten und kann insbesondere für Familien mit finanziellen Verpflichtungen wie Hypotheken oder Kinderbetreuungskosten sinnvoll sein. Eine Sterbegeldversicherung hingegen dient dazu, die Kosten für die Bestattung und eventuelle Nachlassregelungen zu decken, was für ältere Menschen oder Personen ohne Hinterbliebene relevant sein kann. Es ist wichtig, die eigenen finanziellen Bedürfnisse und Ziele zu berücksichtigen, um die passende Versicherung auszuwählen. Es kann auch sinnvoll sein, mit einem Versicherungsberater zu sprechen, um eine fundierte Entscheidung zu treffen. **
-
Ist eine Sterbegeldversicherung eine Lebensversicherung?
Eine Sterbegeldversicherung ist im Grunde genommen eine spezielle Art von Lebensversicherung, die darauf abzielt, die Kosten im Zusammenhang mit dem Tod einer Person zu decken. Im Gegensatz zu anderen Lebensversicherungen, die oft eine höhere Deckungssumme bieten und auch als finanzielle Absicherung für Hinterbliebene dienen, ist das Hauptziel einer Sterbegeldversicherung die Deckung der Bestattungskosten und anderer damit verbundener Ausgaben. Daher kann man sagen, dass eine Sterbegeldversicherung eine Form der Lebensversicherung ist, die sich auf die finanzielle Vorsorge für den Todesfall konzentriert. Es ist wichtig zu beachten, dass Sterbegeldversicherungen in der Regel niedrigere Deckungssummen haben und keine langfristige finanzielle Absicherung bieten wie andere Lebensversicherungen. **
Ähnliche Suchbegriffe für Anpassen
-
Mitgestalten, anpassen, bestehen, Fachbücher von Bettina GrossDas Seminar Unterstrass, ein privates Lehrerseminar im Kanton Zürich, stand in seiner über 150-jährigen Geschichte wegen grundlegender Veränderungen im Lehrerbildungssystem mehrfach vor grossen Herausforderungen. Die vorliegende historische Analyse konzentriert sich auf drei Brennpunkte: die Gründungsphase um 1870, die 1930er-Jahre, als im Kanton Zürich eine Tertiarisierung der Lehrerbildung und damit eine Trennung von Allgemein- und Berufsbildung angestrebt wurde, und die 1990er-Jahre, als die schweizerischen Lehrerseminare in pädagogische Hochschulen überführt wurden. Als private, christliche Lehrer*innenbildungsstätte bewegte sich das Seminar Unterstrass im Kontext bildungspolitischer Einflüsse, kirchlicher Ansprüche und finanzieller Herausforderungen. Die Bildungspolitik definierte die Rahmenbedingungen für private Bildungsinstitutionen, die christliche Gemeinschaft bot finanzielle und personelle Unterstützung. Daneben bestand eine der Hauptsorgen darin, genügend Seminarist*innen aufnehmen und so den Schulbetrieb finanzieren zu können. Der Direktor und der Vorstand des Seminars wandten verschiedene Strategien an, um die Probleme zu bewältigen. Neben Anpassungen im Schulprofil, etwa bei den Aufnahmekriterien oder der religiösen Ausrichtung, gehörten dazu vielfältige Formen des Lobbyings.48,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
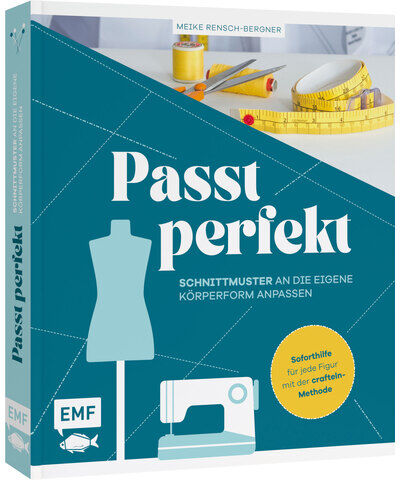
Buch "Passt perfekt – Schnittmuster an die eigene Körperform anpassen"Passt perfekt – Schnittmuster an die eigene Körperform anpassen. Selbstgenähte Kleidung ist wunderschön, individuell abgestimmt und macht einfach Spaß! Aber was, wenn die Figur nicht der in den Schnittmustern vorgegebenen Norm entspricht? Wenn die Beine zu lang, der Busen zu groß oder der Oberkörper zu kurz ist? Meike Rensch-Bergner ist Profi auf diesem Gebiet. Seit über 15 Jahren näht die Autorin alias Frau Crafteln ihre Kleidung selbst und hält Kurse und Vorträge zum Thema Schnittmusteranpassung. In ihrem Buch zeigt sie, wie Schnittmuster ganz einfach verstanden und korrigiert werden können. Ausführliche bebilderte Anleitungen für alle Problemzonen, Übergrößen und Figurtypen aller Art helfen, jede Vorlage auf die eigenen Bedürfnisse zu bringen. Buch mit 168 Seiten. Größe: 24 x 20,5 cm.Verstehen: Mit der Crafteln-Methode Standard-Schnittmuster perfekt auf den eigenen Körper abstimmen Loslegen: Ausführliche, bebilderte Anleitungen zur Schnittmusteranpassung – für Problemzonen, Übergrößen und Figurtpyen aller ArtDurchstarten: Mit fundiertem Näh-Knowhow endlich zur richtigen Passform – praktisch vermittelt von einer starken Autorin Verlag: Edition Michael Fischer, Autorin: Meike Rensch-Bergner22,00 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
DiHa Seitenteildämmung zum bauseitigen Anpassen aus Polyethylen (Paar)Formteil zur Rollladenkasten-Seitenteildämmung aus Neopor (WLG 0,031) oder flexiblem Polyethylen (WL 0,034) zum bauseitigen Anpassen an die Kastenform. Die Abbildung entspricht nur einem Beispiel. Preis pro Paar.7,68 €*Versand: 5,00 €Sichere Weiterleitung zum Anbieter
-
Was ist besser eine Risikolebensversicherung oder Kapitallebensversicherung?
Was ist besser eine Risikolebensversicherung oder Kapitallebensversicherung? Die Entscheidung zwischen einer Risikolebensversicherung und einer Kapitallebensversicherung hängt von den individuellen Bedürfnissen und Zielen ab. Eine Risikolebensversicherung bietet einen reinen Todesfallschutz und ist in der Regel günstiger als eine Kapitallebensversicherung, die zusätzlich eine Spar- oder Anlagekomponente beinhaltet. Wenn man hauptsächlich einen finanziellen Schutz für die Familie im Todesfall sucht, kann eine Risikolebensversicherung die bessere Wahl sein. Sie bietet eine hohe Versicherungssumme zu vergleichsweise niedrigen Beiträgen. Eine Kapitallebensversicherung hingegen kann als langfristige Vorsorge dienen, da sie neben dem Todesfallschutz auch eine Möglichkeit zur Kapitalbildung bietet. Allerdings sind die Kosten und Renditen bei Kapitallebensversicherungen oft intransparent und können im Vergleich zu anderen Anlageformen weniger attraktiv sein. Letztendlich sollte man sich vor Abschluss einer Versicherung gut über die eigenen Bedürfnisse und finanziellen Ziele im Klaren sein und gegebenenfalls auch professionelle Beratung in Anspruch nehmen, um **
-
Ist eine fondsgebundene Lebensversicherung eine Kapitallebensversicherung?
Eine fondsgebundene Lebensversicherung ist eine spezielle Form der Kapitallebensversicherung. Bei einer fondsgebundenen Lebensversicherung wird ein Teil der Beiträge in Investmentfonds angelegt, wodurch die Rendite und damit auch die Auszahlungssumme variieren können. Im Gegensatz dazu wird bei einer herkömmlichen Kapitallebensversicherung das Geld meist in festverzinsliche Wertpapiere oder andere konservative Anlagen investiert. Beide Arten von Lebensversicherungen bieten eine Todesfall- und eine Spar-Komponente, jedoch unterscheiden sie sich in der Art und Weise, wie das angesparte Kapital investiert wird. Letztendlich kann man sagen, dass eine fondsgebundene Lebensversicherung eine spezielle Form der Kapitallebensversicherung ist, die auf den Erträgen von Investmentfonds basiert. **
-
Kann man eine Risikolebensversicherung in eine Kapitallebensversicherung umwandeln?
Kann man eine Risikolebensversicherung in eine Kapitallebensversicherung umwandeln? Ja, in der Regel ist es möglich, eine Risikolebensversicherung in eine Kapitallebensversicherung umzuwandeln. Dabei wird die bestehende Risikolebensversicherung in eine Kapitallebensversicherung mit Sparanteil umgewandelt. Dies ermöglicht es, neben dem Todesfallschutz auch eine Kapitalbildung aufzubauen. Es ist jedoch wichtig zu beachten, dass sich die Beiträge und Leistungen bei einer Umwandlung ändern können. Es empfiehlt sich daher, vor einer Umwandlung eine genaue Beratung durch einen Versicherungsexperten in Anspruch zu nehmen. **
-
Was ist der Unterschied zwischen Risikolebensversicherung und Kapitallebensversicherung?
Was ist der Unterschied zwischen Risikolebensversicherung und Kapitallebensversicherung? Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorher festgelegte Summe an die Begünstigten aus. Sie dient hauptsächlich dazu, finanzielle Sicherheit für Hinterbliebene zu gewährleisten. Im Gegensatz dazu beinhaltet eine Kapitallebensversicherung neben dem Todesfallschutz auch eine Spar- oder Anlagekomponente. Ein Teil der Beiträge wird in einen Kapitalstock investiert, der nach Ablauf der Vertragslaufzeit an den Versicherten ausgezahlt wird. Kapitallebensversicherungen sind daher auch eine Form der Altersvorsorge. Der Unterschied liegt also in der reinen Risikoabsicherung bei der Risikolebensversicherung und der Kombination aus Risikoschutz und Kapitalaufbau bei der Kapitallebensversicherung. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.