Domain lebensversicherung-england.de kaufen?
Wir ziehen mit dem Projekt
lebensversicherung-england.de um.
Sind Sie am Kauf der Domain
lebensversicherung-england.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain lebensversicherung-england.de kaufen?
Was ist besser Risikolebensversicherung oder Kapitallebensversicherung?
Was ist besser Risikolebensversicherung oder Kapitallebensversicherung? Die Entscheidung zwischen einer Risikolebensversicherung und einer Kapitallebensversicherung hängt von den individuellen Bedürfnissen und Zielen ab. Eine Risikolebensversicherung bietet einen reinen Todesfallschutz und ist in der Regel günstiger als eine Kapitallebensversicherung. Sie eignet sich besonders für Personen, die ihre Familie finanziell absichern möchten. Eine Kapitallebensversicherung hingegen kombiniert den Todesfallschutz mit einer Kapitalanlage, die nach Ablauf der Versicherungsdauer ausgezahlt wird. Sie eignet sich für Personen, die langfristig Kapital aufbauen und gleichzeitig ihre Hinterbliebenen absichern möchten. Es ist wichtig, die individuellen finanziellen Ziele und Bedürfnisse zu berücksichtigen, um die passende Versicherung auszuwählen. Es empfiehlt sich, eine professionelle Beratung in Anspruch zu nehmen, um die richtige Entscheidung zu treffen. **
Was ist besser sterbegeldversicherung oder Risikolebensversicherung?
Was ist besser sterbegeldversicherung oder Risikolebensversicherung? Die Wahl zwischen einer Sterbegeldversicherung und einer Risikolebensversicherung hängt von Ihren individuellen Bedürfnissen ab. Eine Sterbegeldversicherung bietet finanzielle Unterstützung für die Bestattungskosten und kann auch andere Ausgaben abdecken, die nach dem Tod anfallen können. Eine Risikolebensversicherung hingegen bietet einen höheren Versicherungsschutz und kann dazu beitragen, die finanzielle Sicherheit Ihrer Familie zu gewährleisten, falls Sie unerwartet sterben. Es ist wichtig, die Vor- und Nachteile jeder Versicherungsoption sorgfältig abzuwägen und sich von einem Versicherungsfachmann beraten zu lassen, um die beste Entscheidung für Ihre individuelle Situation zu treffen. **

Ähnliche Suchbegriffe für Akkus
Top-Angebote
Produkte zum Begriff Akkus:
-
Bach, Kathrin: LebensversicherungLebensversicherung , Elektromotorenteile > Elektromotoren & -teile , Erscheinungsjahr: 20250214, Autoren: Bach, Kathrin, Redaktion: Voland & Quist, Seitenzahl/Blattzahl: 200, Keyword: Debütroman; Dorf; Familie; Kleinstadtleben; Versicherung, Fachschema: Deutscher Buchpreis 2025 Longlist, Fachkategorie: Belletristik: Themen, Stoffe, Motive: Adoleszenz, Warengruppe: TB/Belletristik/Romane/Erzählungen, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 140, Höhe: 21, Gewicht: 428, Produktform: Kartoniert, Genre: Belletristik,24,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Techno Ladegerät BC-700 für AA und AAA Akkus (ohne Akkus)<!-- .Stil1 { font-family: Verdana, Arial, Helvetica, sans-serif; font-size: small; } --> Techno Schnell-Ladegerät mit Kapazitätsanzeige, Entladefunktion, LCD-Displayanzeige für Micro/AAA u. Mignon/AA NiCd, NiMH Akkus Das intelligente Schnellladegerät mit LCD Anzeige für Micro/AAA und Mignon/AA lädt alle Micro/AAA und Mignon/AA NiMH und NiCd Akkus Einzelschachtüberwachung, einstellbarer Ladestrom: 200, 500 und 700mA inklusive Entladefunktion zur Vermeidung des Memory-Effekts inklusive Microprozessor, Abschaltlogik -DeltaV (-dV) inklusive Erhaltungsladung, erfolgt automatisch nach dem Ladeende inklusive Überhitzungsschutz = Sicherheit für den Akku inklusive speziellem Pflegeprogramm für Akkus, zur Aktivierung vorgeschädigter Akkus (durch Lade- / Entladezyklen) inklusive Akku-Test für nahezu effektive Werte inklusive Kapazitätsmessung für 1-4 Mignon/AA oder Micro/AA Das ultimative Schnell-Ladegerät mit Entladefunktion, Akku-Diagnose, Refresh-Modus, Selektion der verschiedenen Akku-Qualitäten. Aufgrund der Kapazitäts-anzeige können Sie nun Ihren gesamten Akkubestand von AA/AAA Akkus selektieren und gleichwertige Akkusätze bilden. Vorbei sind nun die Zeiten der Unkenntnis der jeweiligen Akkukapazitäten, Akkuzustände und Leistungsinhalte. Technische Daten : Eingangsspannung: 100-240 VAC Ladestrom: 200, 500 und 700mA (einstellbar) Kapazitätslimit: max. 3000mAh, Maße (LxBxH): 75x129x37,2mm Akkus ab einer Spannung von unter 0,51 V ± 0,01 V können nicht geladen werden29,99 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter


-
Was ist besser Risikolebensversicherung oder sterbegeldversicherung?
Was ist besser Risikolebensversicherung oder Sterbegeldversicherung? Die Entscheidung zwischen einer Risikolebensversicherung und einer Sterbegeldversicherung hängt von den individuellen Bedürfnissen ab. Eine Risikolebensversicherung bietet finanziellen Schutz für die Hinterbliebenen im Todesfall des Versicherten und kann insbesondere für Familien mit finanziellen Verpflichtungen wie Hypotheken oder Kinderbetreuungskosten sinnvoll sein. Eine Sterbegeldversicherung hingegen dient dazu, die Kosten für die Bestattung und eventuelle Nachlassregelungen zu decken, was für ältere Menschen oder Personen ohne Hinterbliebene relevant sein kann. Es ist wichtig, die eigenen finanziellen Bedürfnisse und Ziele zu berücksichtigen, um die passende Versicherung auszuwählen. Es kann auch sinnvoll sein, mit einem Versicherungsberater zu sprechen, um eine fundierte Entscheidung zu treffen. **
-
Ist eine Sterbegeldversicherung eine Lebensversicherung?
Eine Sterbegeldversicherung ist im Grunde genommen eine spezielle Art von Lebensversicherung, die darauf abzielt, die Kosten im Zusammenhang mit dem Tod einer Person zu decken. Im Gegensatz zu anderen Lebensversicherungen, die oft eine höhere Deckungssumme bieten und auch als finanzielle Absicherung für Hinterbliebene dienen, ist das Hauptziel einer Sterbegeldversicherung die Deckung der Bestattungskosten und anderer damit verbundener Ausgaben. Daher kann man sagen, dass eine Sterbegeldversicherung eine Form der Lebensversicherung ist, die sich auf die finanzielle Vorsorge für den Todesfall konzentriert. Es ist wichtig zu beachten, dass Sterbegeldversicherungen in der Regel niedrigere Deckungssummen haben und keine langfristige finanzielle Absicherung bieten wie andere Lebensversicherungen. **
-
Was ist besser eine Risikolebensversicherung oder Kapitallebensversicherung?
Was ist besser eine Risikolebensversicherung oder Kapitallebensversicherung? Die Entscheidung zwischen einer Risikolebensversicherung und einer Kapitallebensversicherung hängt von den individuellen Bedürfnissen und Zielen ab. Eine Risikolebensversicherung bietet einen reinen Todesfallschutz und ist in der Regel günstiger als eine Kapitallebensversicherung, die zusätzlich eine Spar- oder Anlagekomponente beinhaltet. Wenn man hauptsächlich einen finanziellen Schutz für die Familie im Todesfall sucht, kann eine Risikolebensversicherung die bessere Wahl sein. Sie bietet eine hohe Versicherungssumme zu vergleichsweise niedrigen Beiträgen. Eine Kapitallebensversicherung hingegen kann als langfristige Vorsorge dienen, da sie neben dem Todesfallschutz auch eine Möglichkeit zur Kapitalbildung bietet. Allerdings sind die Kosten und Renditen bei Kapitallebensversicherungen oft intransparent und können im Vergleich zu anderen Anlageformen weniger attraktiv sein. Letztendlich sollte man sich vor Abschluss einer Versicherung gut über die eigenen Bedürfnisse und finanziellen Ziele im Klaren sein und gegebenenfalls auch professionelle Beratung in Anspruch nehmen, um **
-
Ist eine fondsgebundene Lebensversicherung eine Kapitallebensversicherung?
Eine fondsgebundene Lebensversicherung ist eine spezielle Form der Kapitallebensversicherung. Bei einer fondsgebundenen Lebensversicherung wird ein Teil der Beiträge in Investmentfonds angelegt, wodurch die Rendite und damit auch die Auszahlungssumme variieren können. Im Gegensatz dazu wird bei einer herkömmlichen Kapitallebensversicherung das Geld meist in festverzinsliche Wertpapiere oder andere konservative Anlagen investiert. Beide Arten von Lebensversicherungen bieten eine Todesfall- und eine Spar-Komponente, jedoch unterscheiden sie sich in der Art und Weise, wie das angesparte Kapital investiert wird. Letztendlich kann man sagen, dass eine fondsgebundene Lebensversicherung eine spezielle Form der Kapitallebensversicherung ist, die auf den Erträgen von Investmentfonds basiert. **

Kann man eine Risikolebensversicherung in eine Kapitallebensversicherung umwandeln?
Kann man eine Risikolebensversicherung in eine Kapitallebensversicherung umwandeln? Ja, in der Regel ist es möglich, eine Risikolebensversicherung in eine Kapitallebensversicherung umzuwandeln. Dabei wird die bestehende Risikolebensversicherung in eine Kapitallebensversicherung mit Sparanteil umgewandelt. Dies ermöglicht es, neben dem Todesfallschutz auch eine Kapitalbildung aufzubauen. Es ist jedoch wichtig zu beachten, dass sich die Beiträge und Leistungen bei einer Umwandlung ändern können. Es empfiehlt sich daher, vor einer Umwandlung eine genaue Beratung durch einen Versicherungsexperten in Anspruch zu nehmen. **
Was ist der Unterschied zwischen Risikolebensversicherung und Kapitallebensversicherung?
Was ist der Unterschied zwischen Risikolebensversicherung und Kapitallebensversicherung? Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorher festgelegte Summe an die Begünstigten aus. Sie dient hauptsächlich dazu, finanzielle Sicherheit für Hinterbliebene zu gewährleisten. Im Gegensatz dazu beinhaltet eine Kapitallebensversicherung neben dem Todesfallschutz auch eine Spar- oder Anlagekomponente. Ein Teil der Beiträge wird in einen Kapitalstock investiert, der nach Ablauf der Vertragslaufzeit an den Versicherten ausgezahlt wird. Kapitallebensversicherungen sind daher auch eine Form der Altersvorsorge. Der Unterschied liegt also in der reinen Risikoabsicherung bei der Risikolebensversicherung und der Kombination aus Risikoschutz und Kapitalaufbau bei der Kapitallebensversicherung. **
Top-Angebote
Produkte zum Begriff Akkus:
-
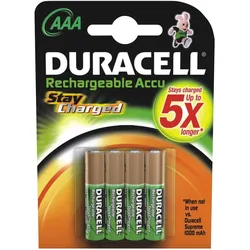
Duracell Akkus, Batterien + AkkusDer Duracell Li-Ion Akku bietet eine zuverlässige und leistungsstarke Energiequelle für digitale Geräte und Geräte mit hohem Energiebedarf. Mit der innovativen ActiveCharge-Technologie ist dieser Akku sofort einsatzbereit und benötigt keinen Ladevorgang, was ihn besonders benutzerfreundlich macht. Im Vergleich zu herkömmlichen NiMH-Akkus behält der Duracell Akku auch nach einem Jahr noch etwa 75% seiner ursprünglichen Kapazität, was eine langfristige Nutzung gewährleistet. Zudem ist der Akku umweltfreundlich, da er über 1.000 Mal wiederaufladbar ist, was die Abfallmenge reduziert und eine nachhaltige Energiequelle darstellt. Ideal für alle, die Wert auf Leistung und Umweltfreundlichkeit legen. - Sofort einsatzbereit ohne Ladevorgang - Hält nach einem Jahr noch 75% Kapazität - Über 1.000 Mal wiederaufladbar - Besonders kraftvoll für energieintensive Geräte.165,76 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Aylin Akkus, Fachbücher von Aylin Akkus, Jacques PressTreten somatische Erkrankungen aufgrund einer Verarmung der Psyche in Erscheinung oder stellen sie primär eine Form der Kommunikation durch den Körper dar? Über diesen klassischen Gegensatz gehen die Autorinnen und Autoren hinaus, indem sie verschiedene psychoanalytische Perspektiven auf somatische Erkrankungen vorstellen. So ergibt sich ein Dialog, der ein neues Verständnis für psychosomatische Krankheiten schafft. Ausgehend von klinischen Fällen spiegelt das Buch entsprechend dieser Grundidee im Aufbau seiner Kapitel den Dialoggedanken wider. Die Autorinnen und Autoren behandeln theoretische Konzepte wie den Trieb und die Affekte, die Rolle des Ideal-Ichs sowie die Funktion der Symbolisierung und befassen sich mit Fragen bezüglich Depression und Traumata sowie Gemeinsamkeiten und Unterschieden zwischen somatisierenden und Grenzfall-Patientinnen. Darüber hinaus werden zentrale Aspekte bezüglich der Behandlung wie die psychosomatische Untersuchung oder die Bedeutung der Übertragung und Gegenübertragung aufgegriffen.29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bach, Kathrin: LebensversicherungLebensversicherung , Elektromotorenteile > Elektromotoren & -teile , Erscheinungsjahr: 20250214, Autoren: Bach, Kathrin, Redaktion: Voland & Quist, Seitenzahl/Blattzahl: 200, Keyword: Debütroman; Dorf; Familie; Kleinstadtleben; Versicherung, Fachschema: Deutscher Buchpreis 2025 Longlist, Fachkategorie: Belletristik: Themen, Stoffe, Motive: Adoleszenz, Warengruppe: TB/Belletristik/Romane/Erzählungen, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 140, Höhe: 21, Gewicht: 428, Produktform: Kartoniert, Genre: Belletristik,24,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist besser Risikolebensversicherung oder Kapitallebensversicherung?
Was ist besser Risikolebensversicherung oder Kapitallebensversicherung? Die Entscheidung zwischen einer Risikolebensversicherung und einer Kapitallebensversicherung hängt von den individuellen Bedürfnissen und Zielen ab. Eine Risikolebensversicherung bietet einen reinen Todesfallschutz und ist in der Regel günstiger als eine Kapitallebensversicherung. Sie eignet sich besonders für Personen, die ihre Familie finanziell absichern möchten. Eine Kapitallebensversicherung hingegen kombiniert den Todesfallschutz mit einer Kapitalanlage, die nach Ablauf der Versicherungsdauer ausgezahlt wird. Sie eignet sich für Personen, die langfristig Kapital aufbauen und gleichzeitig ihre Hinterbliebenen absichern möchten. Es ist wichtig, die individuellen finanziellen Ziele und Bedürfnisse zu berücksichtigen, um die passende Versicherung auszuwählen. Es empfiehlt sich, eine professionelle Beratung in Anspruch zu nehmen, um die richtige Entscheidung zu treffen. **
-
Was ist besser sterbegeldversicherung oder Risikolebensversicherung?
Was ist besser sterbegeldversicherung oder Risikolebensversicherung? Die Wahl zwischen einer Sterbegeldversicherung und einer Risikolebensversicherung hängt von Ihren individuellen Bedürfnissen ab. Eine Sterbegeldversicherung bietet finanzielle Unterstützung für die Bestattungskosten und kann auch andere Ausgaben abdecken, die nach dem Tod anfallen können. Eine Risikolebensversicherung hingegen bietet einen höheren Versicherungsschutz und kann dazu beitragen, die finanzielle Sicherheit Ihrer Familie zu gewährleisten, falls Sie unerwartet sterben. Es ist wichtig, die Vor- und Nachteile jeder Versicherungsoption sorgfältig abzuwägen und sich von einem Versicherungsfachmann beraten zu lassen, um die beste Entscheidung für Ihre individuelle Situation zu treffen. **
-
Was ist besser Risikolebensversicherung oder sterbegeldversicherung?
Was ist besser Risikolebensversicherung oder Sterbegeldversicherung? Die Entscheidung zwischen einer Risikolebensversicherung und einer Sterbegeldversicherung hängt von den individuellen Bedürfnissen ab. Eine Risikolebensversicherung bietet finanziellen Schutz für die Hinterbliebenen im Todesfall des Versicherten und kann insbesondere für Familien mit finanziellen Verpflichtungen wie Hypotheken oder Kinderbetreuungskosten sinnvoll sein. Eine Sterbegeldversicherung hingegen dient dazu, die Kosten für die Bestattung und eventuelle Nachlassregelungen zu decken, was für ältere Menschen oder Personen ohne Hinterbliebene relevant sein kann. Es ist wichtig, die eigenen finanziellen Bedürfnisse und Ziele zu berücksichtigen, um die passende Versicherung auszuwählen. Es kann auch sinnvoll sein, mit einem Versicherungsberater zu sprechen, um eine fundierte Entscheidung zu treffen. **
-
Ist eine Sterbegeldversicherung eine Lebensversicherung?
Eine Sterbegeldversicherung ist im Grunde genommen eine spezielle Art von Lebensversicherung, die darauf abzielt, die Kosten im Zusammenhang mit dem Tod einer Person zu decken. Im Gegensatz zu anderen Lebensversicherungen, die oft eine höhere Deckungssumme bieten und auch als finanzielle Absicherung für Hinterbliebene dienen, ist das Hauptziel einer Sterbegeldversicherung die Deckung der Bestattungskosten und anderer damit verbundener Ausgaben. Daher kann man sagen, dass eine Sterbegeldversicherung eine Form der Lebensversicherung ist, die sich auf die finanzielle Vorsorge für den Todesfall konzentriert. Es ist wichtig zu beachten, dass Sterbegeldversicherungen in der Regel niedrigere Deckungssummen haben und keine langfristige finanzielle Absicherung bieten wie andere Lebensversicherungen. **
Ähnliche Suchbegriffe für Akkus
-
Techno Ladegerät BC-700 für AA und AAA Akkus (ohne Akkus)<!-- .Stil1 { font-family: Verdana, Arial, Helvetica, sans-serif; font-size: small; } --> Techno Schnell-Ladegerät mit Kapazitätsanzeige, Entladefunktion, LCD-Displayanzeige für Micro/AAA u. Mignon/AA NiCd, NiMH Akkus Das intelligente Schnellladegerät mit LCD Anzeige für Micro/AAA und Mignon/AA lädt alle Micro/AAA und Mignon/AA NiMH und NiCd Akkus Einzelschachtüberwachung, einstellbarer Ladestrom: 200, 500 und 700mA inklusive Entladefunktion zur Vermeidung des Memory-Effekts inklusive Microprozessor, Abschaltlogik -DeltaV (-dV) inklusive Erhaltungsladung, erfolgt automatisch nach dem Ladeende inklusive Überhitzungsschutz = Sicherheit für den Akku inklusive speziellem Pflegeprogramm für Akkus, zur Aktivierung vorgeschädigter Akkus (durch Lade- / Entladezyklen) inklusive Akku-Test für nahezu effektive Werte inklusive Kapazitätsmessung für 1-4 Mignon/AA oder Micro/AA Das ultimative Schnell-Ladegerät mit Entladefunktion, Akku-Diagnose, Refresh-Modus, Selektion der verschiedenen Akku-Qualitäten. Aufgrund der Kapazitäts-anzeige können Sie nun Ihren gesamten Akkubestand von AA/AAA Akkus selektieren und gleichwertige Akkusätze bilden. Vorbei sind nun die Zeiten der Unkenntnis der jeweiligen Akkukapazitäten, Akkuzustände und Leistungsinhalte. Technische Daten : Eingangsspannung: 100-240 VAC Ladestrom: 200, 500 und 700mA (einstellbar) Kapazitätslimit: max. 3000mAh, Maße (LxBxH): 75x129x37,2mm Akkus ab einer Spannung von unter 0,51 V ± 0,01 V können nicht geladen werden29,99 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
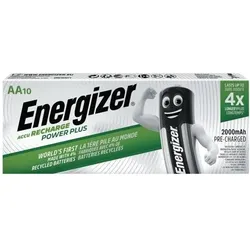
Energizer Akku, Batterien + AkkusDer Energizer Nickel-Metall-Hydrid Akku bietet eine umweltfreundliche und ökonomische Lösung für die Energieversorgung von High-Tech-Geräten. Mit der Fähigkeit, mehrere hundert Male wieder aufgeladen zu werden, stellt dieser Akku eine leistungsstarke Option dar, die den Anforderungen moderner Technologien gerecht wird. Dank des Fehlens eines Memory-Effekts kann der Akku jederzeit aufgeladen werden, ohne dass die Kapazität beeinträchtigt wird. Dies macht ihn besonders geeignet für den Einsatz in Geräten wie Digitalkameras, die eine zuverlässige und konstante Energiequelle benötigen. Der Akku ist nicht als Medizinprodukt klassifiziert und eignet sich somit für den allgemeinen Gebrauch in verschiedenen elektronischen Anwendungen. - Umweltfreundliche Nickel-Metall-Hydrid Technologie - Hohe Wiederaufladbarkeit mit mehreren hundert Ladezyklen - Kein Memory-Effekt für flexible Nutzung - Ideal für moderne High-Tech-Geräte wie Digitalkameras.226,11 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Energizer Akku, Batterien + AkkusDer Energizer Nickel-Metall-Hydrid Akku ist eine umweltfreundliche und ökonomische Lösung für die Energieversorgung Ihrer Geräte. Mit seiner hohen Leistungsfähigkeit ist dieser Akku ideal für die neuesten High-Tech-Geräte, einschliesslich Digitalkameras. Er bietet die Möglichkeit, mehrere hundert Male wieder aufgeladen zu werden, was ihn zu einer nachhaltigen Wahl für den täglichen Gebrauch macht. Dank des Fehlens eines Memory-Effekts können Sie den Akku jederzeit aufladen, ohne die Kapazität zu beeinträchtigen. Dieser Akku ist eine zuverlässige Energiequelle, die den Anforderungen moderner Technologien gerecht wird. - Nickel-Metall-Hydrid Technologie für hohe Leistung - Umweltfreundlich und ökonomisch - Mehrfach wieder aufladbar, bis zu mehreren hundert Zyklen - Kein Memory-Effekt für flexible Nutzung.471,44 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist besser eine Risikolebensversicherung oder Kapitallebensversicherung?
Was ist besser eine Risikolebensversicherung oder Kapitallebensversicherung? Die Entscheidung zwischen einer Risikolebensversicherung und einer Kapitallebensversicherung hängt von den individuellen Bedürfnissen und Zielen ab. Eine Risikolebensversicherung bietet einen reinen Todesfallschutz und ist in der Regel günstiger als eine Kapitallebensversicherung, die zusätzlich eine Spar- oder Anlagekomponente beinhaltet. Wenn man hauptsächlich einen finanziellen Schutz für die Familie im Todesfall sucht, kann eine Risikolebensversicherung die bessere Wahl sein. Sie bietet eine hohe Versicherungssumme zu vergleichsweise niedrigen Beiträgen. Eine Kapitallebensversicherung hingegen kann als langfristige Vorsorge dienen, da sie neben dem Todesfallschutz auch eine Möglichkeit zur Kapitalbildung bietet. Allerdings sind die Kosten und Renditen bei Kapitallebensversicherungen oft intransparent und können im Vergleich zu anderen Anlageformen weniger attraktiv sein. Letztendlich sollte man sich vor Abschluss einer Versicherung gut über die eigenen Bedürfnisse und finanziellen Ziele im Klaren sein und gegebenenfalls auch professionelle Beratung in Anspruch nehmen, um **
-
Ist eine fondsgebundene Lebensversicherung eine Kapitallebensversicherung?
Eine fondsgebundene Lebensversicherung ist eine spezielle Form der Kapitallebensversicherung. Bei einer fondsgebundenen Lebensversicherung wird ein Teil der Beiträge in Investmentfonds angelegt, wodurch die Rendite und damit auch die Auszahlungssumme variieren können. Im Gegensatz dazu wird bei einer herkömmlichen Kapitallebensversicherung das Geld meist in festverzinsliche Wertpapiere oder andere konservative Anlagen investiert. Beide Arten von Lebensversicherungen bieten eine Todesfall- und eine Spar-Komponente, jedoch unterscheiden sie sich in der Art und Weise, wie das angesparte Kapital investiert wird. Letztendlich kann man sagen, dass eine fondsgebundene Lebensversicherung eine spezielle Form der Kapitallebensversicherung ist, die auf den Erträgen von Investmentfonds basiert. **
-
Kann man eine Risikolebensversicherung in eine Kapitallebensversicherung umwandeln?
Kann man eine Risikolebensversicherung in eine Kapitallebensversicherung umwandeln? Ja, in der Regel ist es möglich, eine Risikolebensversicherung in eine Kapitallebensversicherung umzuwandeln. Dabei wird die bestehende Risikolebensversicherung in eine Kapitallebensversicherung mit Sparanteil umgewandelt. Dies ermöglicht es, neben dem Todesfallschutz auch eine Kapitalbildung aufzubauen. Es ist jedoch wichtig zu beachten, dass sich die Beiträge und Leistungen bei einer Umwandlung ändern können. Es empfiehlt sich daher, vor einer Umwandlung eine genaue Beratung durch einen Versicherungsexperten in Anspruch zu nehmen. **
-
Was ist der Unterschied zwischen Risikolebensversicherung und Kapitallebensversicherung?
Was ist der Unterschied zwischen Risikolebensversicherung und Kapitallebensversicherung? Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorher festgelegte Summe an die Begünstigten aus. Sie dient hauptsächlich dazu, finanzielle Sicherheit für Hinterbliebene zu gewährleisten. Im Gegensatz dazu beinhaltet eine Kapitallebensversicherung neben dem Todesfallschutz auch eine Spar- oder Anlagekomponente. Ein Teil der Beiträge wird in einen Kapitalstock investiert, der nach Ablauf der Vertragslaufzeit an den Versicherten ausgezahlt wird. Kapitallebensversicherungen sind daher auch eine Form der Altersvorsorge. Der Unterschied liegt also in der reinen Risikoabsicherung bei der Risikolebensversicherung und der Kombination aus Risikoschutz und Kapitalaufbau bei der Kapitallebensversicherung. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.