Domain lebensversicherung-england.de kaufen?
Wir ziehen mit dem Projekt
lebensversicherung-england.de um.
Sind Sie am Kauf der Domain
lebensversicherung-england.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain lebensversicherung-england.de kaufen?
Was ist besser Risikolebensversicherung oder Kapitallebensversicherung?
Was ist besser Risikolebensversicherung oder Kapitallebensversicherung? Die Entscheidung zwischen einer Risikolebensversicherung und einer Kapitallebensversicherung hängt von den individuellen Bedürfnissen und Zielen ab. Eine Risikolebensversicherung bietet einen reinen Todesfallschutz und ist in der Regel günstiger als eine Kapitallebensversicherung. Sie eignet sich besonders für Personen, die ihre Familie finanziell absichern möchten. Eine Kapitallebensversicherung hingegen kombiniert den Todesfallschutz mit einer Kapitalanlage, die nach Ablauf der Versicherungsdauer ausgezahlt wird. Sie eignet sich für Personen, die langfristig Kapital aufbauen und gleichzeitig ihre Hinterbliebenen absichern möchten. Es ist wichtig, die individuellen finanziellen Ziele und Bedürfnisse zu berücksichtigen, um die passende Versicherung auszuwählen. Es empfiehlt sich, eine professionelle Beratung in Anspruch zu nehmen, um die richtige Entscheidung zu treffen. **
Was ist besser sterbegeldversicherung oder Risikolebensversicherung?
Was ist besser sterbegeldversicherung oder Risikolebensversicherung? Die Wahl zwischen einer Sterbegeldversicherung und einer Risikolebensversicherung hängt von Ihren individuellen Bedürfnissen ab. Eine Sterbegeldversicherung bietet finanzielle Unterstützung für die Bestattungskosten und kann auch andere Ausgaben abdecken, die nach dem Tod anfallen können. Eine Risikolebensversicherung hingegen bietet einen höheren Versicherungsschutz und kann dazu beitragen, die finanzielle Sicherheit Ihrer Familie zu gewährleisten, falls Sie unerwartet sterben. Es ist wichtig, die Vor- und Nachteile jeder Versicherungsoption sorgfältig abzuwägen und sich von einem Versicherungsfachmann beraten zu lassen, um die beste Entscheidung für Ihre individuelle Situation zu treffen. **


Ähnliche Suchbegriffe für 360
Top-Angebote
Produkte zum Begriff 360:
-
Die Lebensversicherung als Instrument der privaten Altersvorsorge unter besonderer Berücksichtigung der Chancen und Risiken fondsgebundenerDie Lebensversicherung Als Instrument Der Privaten Altersvorsorge Unter Besonderer Berücksichtigung Der Chancen Und Risiken Fondsgebundener Lebensversicherungen, Taschenbuch Von Erik Schmalen, Grin, 978-3-8386-2438-9, Seitenanzahl: 9248,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
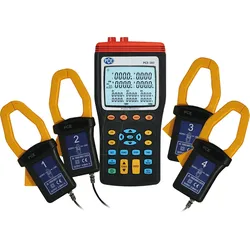
PCE 360 - Zangenmessgerät PCE-3603-Phasen-Leistungsmesser PCE-360 Netzanalysator für Leistung und Energiemessgerät (Echtzeit) misst Leistungsfaktor und Phasenwinkel , Wirk leistung, Scheinleistung und Blindleistung Echtzeitüberwachung, Aufzeichnung und - Spannungs-/ Strommessung (Echt-Effektiv) mit Stromzange zur Nullleitermessung max. Leiterdurchmesser 40 mm inklusive RS-232 Schnittstelle, RS-232-PC-Kabel und Übertragungs- und Auswerte-Software über Software analysierbare Oberwellen (Harmonische von Spannung und Strom) 512 K Datenlogger (20000 Messwertsätze) zusätzlicher Speicher für 99 Einzelmessungen grosses 10-fach-Display Datenspeicher PC-Schnittstelle ISO-Kalibrierung additional erhältlich Produktvorteile: Das Drei - Phasen - Amperemeter (Power-Analyzer) PCE-360 dient zur ein- oder dreiphasigen Leistungsmessung. Dabei stellt das grosse Display des Amperemeter bis zu 10 Werte gleichzeitig dar. 4 Stromzangen können gleichzeitig adaptiert werden. Im manuellen Modus kann der Leistungsmesser 99 Messwerte direkt speichern. Im Datenlogger-Modus können bis zu 20000 Messwerte gespeichert werden. Somit ist dieses 3 Phasen Leistungsmessgerät optimal zur Langzeitanalyse einsetzbar. Die im Gerät gesammelten Messwerte können bei Belieben zu einem PC übertragen und ausgewertet werden. Im Lieferumfang ist alles enthalten, was Sie zur Messung und Auswertung benötigen (auch Software und Datenkabel). Das Leistungsmessgerät wird werkskalibriert ausgeliefert, kann aber optional auch laborkalibriert und nach ISO zertifiziert werden (bei Erstbestellung oder auch bei einer Rekalibrierung, z.B. jährlich). Technische Daten: Spannungsmessung 50 ... 600,0 V Echt-Effektivwert Genauigkeit +-1,5 % vom Messwert Auflösung +10 Digit / 0,1 V Strommessung 3 ... 999,9 A Echt-Effektivwert Genauigkeit +-1,5 % vom Messwert Auflösung +15 Digit / 0,1 A Wirkleistung P 150 W... 999,9 kW Genauigkeit +-1,5 % vom Messwert Auflösung +20 Digit / 0,1 KW Scheinleistung S 150 VA... 999,9 kVA Genauigkeit +-1,5 % vom Messwert Auflösung +20 Digit / 0,1 KVA Blindleistung Q 150 VAR... 999,9 kVar Genauigkeit +-1,5 % vom Messwert Auflösung +20 Digit / 0,1 KVar Leistungsfaktor PF 0 ... +1 Genauigkeit +- 0,06 Auflösung 0,001 Phasenwinkel -90° .... +90° Genauigkeit +- 3° Auflösung 0,1 Frequenzmessung (U > 50V) 40 ... 100 Hz Genauigkeit +-1 % vom Messwert +2 Digit Auflösung 0,1 Hz Drehfelderkennung (UL > 50V) ja Wirkarbeit 0 ... 9999 MWh Genauigkeit +-1,5 % vom Messwert Auflösung +20 Digit Scheinarbeit 0 ... 9999 MVAh Genauigkeit +-1,5 % vom Messwert Auflösung +20 Digit Blindarbeit 0 ... 9999 MVarh Genauigkeit +-1,5 % vom Messwert Auflösung +20 Digit max. Stromzangenöffnung 40 mm Datenspeicher 50 Datensätze für manuelle Speicherung 4 GB SD-Karte für Datenlogging (99 Speicherplätze á 350.000 Datensätze) Schnittstelle Seriell über USB-Kabel Display Beleuchtetes LC-Display Versorgung 8 x 1,5 V Typ AA (Mignon) Abmessungen 235 x 117 x 54 mm Gewicht 730 g Umgebungsbedingungen max. 85 % relative Feuchtigkeit / 0 ... +40 °C Schutzart / Normung IP 30 / IEC 61 010, 600 V / CAT III Lieferumfang: 1 x Leistungsmesser PCE-360 4 x Stromzange 4 x isolierte Abgreifklemme an je 3 m Kabel 4 x Sicherheitsmessleitung 8 x Batterie 1 x Netzadapter 1 x Tragetasche 1 x USB-PC-Kabel 1 x Software (englischsprachig, deutsch beschrieben und bebildert) 1 x Bedienungsanleitung1506,80 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
SONNENSEGEL SolVision PS9 360/360/360 cm dreieckig Anthrazit PESol Royal SolVision PS9 Sonnensegel - Robust und pflegeleicht Mit dem Schattensegel SolVision von Sol Royal wird der Aufenthalt im Freien ein Genuss. Sitzen Sie unbeschwert im Garten, auf dem Balkon, am Strand oder auf Ihrer Terrasse im Schatten. Die wasserabweisende PU-Beschichtung schützt auch vor leichtem Regen. Durch die konkave Form des Segels, bleibt die gesamte Verspannung wetterfest äusserst stabil. Ausserdem besitzt das Sonnensegel eine doppelte Naht am Saum und ein umlaufendes, eingenähtes Gurtband, was dem Segel höchste Langlebigkeit und Stabilität verleiht. Die 4 mitgelieferten Befestigungsseile sind jeweils ca. 150 cm lang, besonders reißfest und langlebig. Dank dem Sonnensegel von Sol Royal sind Sie bestens für den Sommer gerüstet. Bitte achten Sie darauf, dass bei stärkerem Regen keine Wassersäcke entstehen. Hierbei könnte das aufgefangene Wasser durch den Stoff durchsickern.21,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was ist besser Risikolebensversicherung oder sterbegeldversicherung?
Was ist besser Risikolebensversicherung oder Sterbegeldversicherung? Die Entscheidung zwischen einer Risikolebensversicherung und einer Sterbegeldversicherung hängt von den individuellen Bedürfnissen ab. Eine Risikolebensversicherung bietet finanziellen Schutz für die Hinterbliebenen im Todesfall des Versicherten und kann insbesondere für Familien mit finanziellen Verpflichtungen wie Hypotheken oder Kinderbetreuungskosten sinnvoll sein. Eine Sterbegeldversicherung hingegen dient dazu, die Kosten für die Bestattung und eventuelle Nachlassregelungen zu decken, was für ältere Menschen oder Personen ohne Hinterbliebene relevant sein kann. Es ist wichtig, die eigenen finanziellen Bedürfnisse und Ziele zu berücksichtigen, um die passende Versicherung auszuwählen. Es kann auch sinnvoll sein, mit einem Versicherungsberater zu sprechen, um eine fundierte Entscheidung zu treffen. **
-
Ist eine Sterbegeldversicherung eine Lebensversicherung?
Eine Sterbegeldversicherung ist im Grunde genommen eine spezielle Art von Lebensversicherung, die darauf abzielt, die Kosten im Zusammenhang mit dem Tod einer Person zu decken. Im Gegensatz zu anderen Lebensversicherungen, die oft eine höhere Deckungssumme bieten und auch als finanzielle Absicherung für Hinterbliebene dienen, ist das Hauptziel einer Sterbegeldversicherung die Deckung der Bestattungskosten und anderer damit verbundener Ausgaben. Daher kann man sagen, dass eine Sterbegeldversicherung eine Form der Lebensversicherung ist, die sich auf die finanzielle Vorsorge für den Todesfall konzentriert. Es ist wichtig zu beachten, dass Sterbegeldversicherungen in der Regel niedrigere Deckungssummen haben und keine langfristige finanzielle Absicherung bieten wie andere Lebensversicherungen. **
-
Was ist besser eine Risikolebensversicherung oder Kapitallebensversicherung?
Was ist besser eine Risikolebensversicherung oder Kapitallebensversicherung? Die Entscheidung zwischen einer Risikolebensversicherung und einer Kapitallebensversicherung hängt von den individuellen Bedürfnissen und Zielen ab. Eine Risikolebensversicherung bietet einen reinen Todesfallschutz und ist in der Regel günstiger als eine Kapitallebensversicherung, die zusätzlich eine Spar- oder Anlagekomponente beinhaltet. Wenn man hauptsächlich einen finanziellen Schutz für die Familie im Todesfall sucht, kann eine Risikolebensversicherung die bessere Wahl sein. Sie bietet eine hohe Versicherungssumme zu vergleichsweise niedrigen Beiträgen. Eine Kapitallebensversicherung hingegen kann als langfristige Vorsorge dienen, da sie neben dem Todesfallschutz auch eine Möglichkeit zur Kapitalbildung bietet. Allerdings sind die Kosten und Renditen bei Kapitallebensversicherungen oft intransparent und können im Vergleich zu anderen Anlageformen weniger attraktiv sein. Letztendlich sollte man sich vor Abschluss einer Versicherung gut über die eigenen Bedürfnisse und finanziellen Ziele im Klaren sein und gegebenenfalls auch professionelle Beratung in Anspruch nehmen, um **
-
Ist eine fondsgebundene Lebensversicherung eine Kapitallebensversicherung?
Eine fondsgebundene Lebensversicherung ist eine spezielle Form der Kapitallebensversicherung. Bei einer fondsgebundenen Lebensversicherung wird ein Teil der Beiträge in Investmentfonds angelegt, wodurch die Rendite und damit auch die Auszahlungssumme variieren können. Im Gegensatz dazu wird bei einer herkömmlichen Kapitallebensversicherung das Geld meist in festverzinsliche Wertpapiere oder andere konservative Anlagen investiert. Beide Arten von Lebensversicherungen bieten eine Todesfall- und eine Spar-Komponente, jedoch unterscheiden sie sich in der Art und Weise, wie das angesparte Kapital investiert wird. Letztendlich kann man sagen, dass eine fondsgebundene Lebensversicherung eine spezielle Form der Kapitallebensversicherung ist, die auf den Erträgen von Investmentfonds basiert. **

Kann man eine Risikolebensversicherung in eine Kapitallebensversicherung umwandeln?
Kann man eine Risikolebensversicherung in eine Kapitallebensversicherung umwandeln? Ja, in der Regel ist es möglich, eine Risikolebensversicherung in eine Kapitallebensversicherung umzuwandeln. Dabei wird die bestehende Risikolebensversicherung in eine Kapitallebensversicherung mit Sparanteil umgewandelt. Dies ermöglicht es, neben dem Todesfallschutz auch eine Kapitalbildung aufzubauen. Es ist jedoch wichtig zu beachten, dass sich die Beiträge und Leistungen bei einer Umwandlung ändern können. Es empfiehlt sich daher, vor einer Umwandlung eine genaue Beratung durch einen Versicherungsexperten in Anspruch zu nehmen. **
Was ist der Unterschied zwischen Risikolebensversicherung und Kapitallebensversicherung?
Was ist der Unterschied zwischen Risikolebensversicherung und Kapitallebensversicherung? Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorher festgelegte Summe an die Begünstigten aus. Sie dient hauptsächlich dazu, finanzielle Sicherheit für Hinterbliebene zu gewährleisten. Im Gegensatz dazu beinhaltet eine Kapitallebensversicherung neben dem Todesfallschutz auch eine Spar- oder Anlagekomponente. Ein Teil der Beiträge wird in einen Kapitalstock investiert, der nach Ablauf der Vertragslaufzeit an den Versicherten ausgezahlt wird. Kapitallebensversicherungen sind daher auch eine Form der Altersvorsorge. Der Unterschied liegt also in der reinen Risikoabsicherung bei der Risikolebensversicherung und der Kombination aus Risikoschutz und Kapitalaufbau bei der Kapitallebensversicherung. **
Top-Angebote
Produkte zum Begriff 360:
-
Doppler Sonnensegel "AluPro 360 x 360 x 360" Dreieck,weiß,360 x 360 x 360 cmÜber Terrasse, Balkon, Sandkasten...Dieses neue Sonnensegel von Doppler macht überall eine gute Figur! Ob als hochwertiger Sonnenschutz gegen schädliche UV-Strahlung oder als schattenspendendes Wohnaccessoire – das Alupro Sonnensegel erfüllt höchste Ansprüche. Der elegante Alupro-Stoff des Segels entspricht mit Lichtschutzfaktor 80 dem Standard von UV-Schutzkleidung und garantiert sorglose Entspannung im Freien. Das pflegeleichte Sonnensegel wurde wasser- und schmutzabweisend imprägniert und kann bei Bedarf ganz leicht mit dem Gartenschlauch gereinigt werden. Durch die hohe UV-Beständigkeit bleibt Ihr Sonnenschutz viele Jahre schön. Geeignet zur Überdachung von Terrassen, Spielplätzen und Innenhöfen Ultrarobustes, aber feines Profigewebe Besonders hoher UV-Schutz Offenes, atmungsfähiges Gewebe für Luftzirkulation – reduziert die Temperatur unter dem Segel deutlich Kann einfach mit dem Gartenschlauch gereinigt werden Wetterfest und UV-beständig Einfach zu montieren104,99 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Bader, Hannelore: 360 Grad360 Grad , Vereint gegen Mobbing in der Schule - Vorbeugen, erkennen, handeln - die 360°-Perspektive - Ratgeber , Frontscheinwerfer > Lichter & Leuchten , Erscheinungsjahr: 20220607, Produktform: Kartoniert, Autoren: Bader, Hannelore~Maurer, Sandra~zur Nieden, Beate~Brosche, Heidemarie~Gommel, Martin~Bämayr, Argeo, Redaktion: Brosche, Heidemarie, Seitenzahl/Blattzahl: 232, Keyword: Ratgeber;Mobbing;Schule;Vorbeugen;Erkennen;Handeln, Fachschema: Pädagogik~Bildungspolitik~Politik / Bildung, Fachkategorie: Bildungsstrategien und -politik~Didaktische Kompetenz und Lehrmethoden, Thema: Verstehen, Warengruppe: HC/Didaktik/Methodik/Schulpädagogik/Fachdidaktik, Fachkategorie: Bildungsstrategien und -politik, Thema: Orientieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Cornelsen Vlg Scriptor, Verlag: Cornelsen Vlg Scriptor, Verlag: Cornelsen Pädagogik, Warnhinweis für Spielzeuge: Keine Warnhinweise, Länge: 209, Breite: 146, Höhe: 15, Gewicht: 342, Produktform: Klappenbroschur, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,27,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Lebensversicherung als Instrument der privaten Altersvorsorge unter besonderer Berücksichtigung der Chancen und Risiken fondsgebundenerDie Lebensversicherung Als Instrument Der Privaten Altersvorsorge Unter Besonderer Berücksichtigung Der Chancen Und Risiken Fondsgebundener Lebensversicherungen, Taschenbuch Von Erik Schmalen, Grin, 978-3-8386-2438-9, Seitenanzahl: 9248,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist besser Risikolebensversicherung oder Kapitallebensversicherung?
Was ist besser Risikolebensversicherung oder Kapitallebensversicherung? Die Entscheidung zwischen einer Risikolebensversicherung und einer Kapitallebensversicherung hängt von den individuellen Bedürfnissen und Zielen ab. Eine Risikolebensversicherung bietet einen reinen Todesfallschutz und ist in der Regel günstiger als eine Kapitallebensversicherung. Sie eignet sich besonders für Personen, die ihre Familie finanziell absichern möchten. Eine Kapitallebensversicherung hingegen kombiniert den Todesfallschutz mit einer Kapitalanlage, die nach Ablauf der Versicherungsdauer ausgezahlt wird. Sie eignet sich für Personen, die langfristig Kapital aufbauen und gleichzeitig ihre Hinterbliebenen absichern möchten. Es ist wichtig, die individuellen finanziellen Ziele und Bedürfnisse zu berücksichtigen, um die passende Versicherung auszuwählen. Es empfiehlt sich, eine professionelle Beratung in Anspruch zu nehmen, um die richtige Entscheidung zu treffen. **
-
Was ist besser sterbegeldversicherung oder Risikolebensversicherung?
Was ist besser sterbegeldversicherung oder Risikolebensversicherung? Die Wahl zwischen einer Sterbegeldversicherung und einer Risikolebensversicherung hängt von Ihren individuellen Bedürfnissen ab. Eine Sterbegeldversicherung bietet finanzielle Unterstützung für die Bestattungskosten und kann auch andere Ausgaben abdecken, die nach dem Tod anfallen können. Eine Risikolebensversicherung hingegen bietet einen höheren Versicherungsschutz und kann dazu beitragen, die finanzielle Sicherheit Ihrer Familie zu gewährleisten, falls Sie unerwartet sterben. Es ist wichtig, die Vor- und Nachteile jeder Versicherungsoption sorgfältig abzuwägen und sich von einem Versicherungsfachmann beraten zu lassen, um die beste Entscheidung für Ihre individuelle Situation zu treffen. **
-
Was ist besser Risikolebensversicherung oder sterbegeldversicherung?
Was ist besser Risikolebensversicherung oder Sterbegeldversicherung? Die Entscheidung zwischen einer Risikolebensversicherung und einer Sterbegeldversicherung hängt von den individuellen Bedürfnissen ab. Eine Risikolebensversicherung bietet finanziellen Schutz für die Hinterbliebenen im Todesfall des Versicherten und kann insbesondere für Familien mit finanziellen Verpflichtungen wie Hypotheken oder Kinderbetreuungskosten sinnvoll sein. Eine Sterbegeldversicherung hingegen dient dazu, die Kosten für die Bestattung und eventuelle Nachlassregelungen zu decken, was für ältere Menschen oder Personen ohne Hinterbliebene relevant sein kann. Es ist wichtig, die eigenen finanziellen Bedürfnisse und Ziele zu berücksichtigen, um die passende Versicherung auszuwählen. Es kann auch sinnvoll sein, mit einem Versicherungsberater zu sprechen, um eine fundierte Entscheidung zu treffen. **
-
Ist eine Sterbegeldversicherung eine Lebensversicherung?
Eine Sterbegeldversicherung ist im Grunde genommen eine spezielle Art von Lebensversicherung, die darauf abzielt, die Kosten im Zusammenhang mit dem Tod einer Person zu decken. Im Gegensatz zu anderen Lebensversicherungen, die oft eine höhere Deckungssumme bieten und auch als finanzielle Absicherung für Hinterbliebene dienen, ist das Hauptziel einer Sterbegeldversicherung die Deckung der Bestattungskosten und anderer damit verbundener Ausgaben. Daher kann man sagen, dass eine Sterbegeldversicherung eine Form der Lebensversicherung ist, die sich auf die finanzielle Vorsorge für den Todesfall konzentriert. Es ist wichtig zu beachten, dass Sterbegeldversicherungen in der Regel niedrigere Deckungssummen haben und keine langfristige finanzielle Absicherung bieten wie andere Lebensversicherungen. **
Ähnliche Suchbegriffe für 360
-
PCE 360 - Zangenmessgerät PCE-3603-Phasen-Leistungsmesser PCE-360 Netzanalysator für Leistung und Energiemessgerät (Echtzeit) misst Leistungsfaktor und Phasenwinkel , Wirk leistung, Scheinleistung und Blindleistung Echtzeitüberwachung, Aufzeichnung und - Spannungs-/ Strommessung (Echt-Effektiv) mit Stromzange zur Nullleitermessung max. Leiterdurchmesser 40 mm inklusive RS-232 Schnittstelle, RS-232-PC-Kabel und Übertragungs- und Auswerte-Software über Software analysierbare Oberwellen (Harmonische von Spannung und Strom) 512 K Datenlogger (20000 Messwertsätze) zusätzlicher Speicher für 99 Einzelmessungen grosses 10-fach-Display Datenspeicher PC-Schnittstelle ISO-Kalibrierung additional erhältlich Produktvorteile: Das Drei - Phasen - Amperemeter (Power-Analyzer) PCE-360 dient zur ein- oder dreiphasigen Leistungsmessung. Dabei stellt das grosse Display des Amperemeter bis zu 10 Werte gleichzeitig dar. 4 Stromzangen können gleichzeitig adaptiert werden. Im manuellen Modus kann der Leistungsmesser 99 Messwerte direkt speichern. Im Datenlogger-Modus können bis zu 20000 Messwerte gespeichert werden. Somit ist dieses 3 Phasen Leistungsmessgerät optimal zur Langzeitanalyse einsetzbar. Die im Gerät gesammelten Messwerte können bei Belieben zu einem PC übertragen und ausgewertet werden. Im Lieferumfang ist alles enthalten, was Sie zur Messung und Auswertung benötigen (auch Software und Datenkabel). Das Leistungsmessgerät wird werkskalibriert ausgeliefert, kann aber optional auch laborkalibriert und nach ISO zertifiziert werden (bei Erstbestellung oder auch bei einer Rekalibrierung, z.B. jährlich). Technische Daten: Spannungsmessung 50 ... 600,0 V Echt-Effektivwert Genauigkeit +-1,5 % vom Messwert Auflösung +10 Digit / 0,1 V Strommessung 3 ... 999,9 A Echt-Effektivwert Genauigkeit +-1,5 % vom Messwert Auflösung +15 Digit / 0,1 A Wirkleistung P 150 W... 999,9 kW Genauigkeit +-1,5 % vom Messwert Auflösung +20 Digit / 0,1 KW Scheinleistung S 150 VA... 999,9 kVA Genauigkeit +-1,5 % vom Messwert Auflösung +20 Digit / 0,1 KVA Blindleistung Q 150 VAR... 999,9 kVar Genauigkeit +-1,5 % vom Messwert Auflösung +20 Digit / 0,1 KVar Leistungsfaktor PF 0 ... +1 Genauigkeit +- 0,06 Auflösung 0,001 Phasenwinkel -90° .... +90° Genauigkeit +- 3° Auflösung 0,1 Frequenzmessung (U > 50V) 40 ... 100 Hz Genauigkeit +-1 % vom Messwert +2 Digit Auflösung 0,1 Hz Drehfelderkennung (UL > 50V) ja Wirkarbeit 0 ... 9999 MWh Genauigkeit +-1,5 % vom Messwert Auflösung +20 Digit Scheinarbeit 0 ... 9999 MVAh Genauigkeit +-1,5 % vom Messwert Auflösung +20 Digit Blindarbeit 0 ... 9999 MVarh Genauigkeit +-1,5 % vom Messwert Auflösung +20 Digit max. Stromzangenöffnung 40 mm Datenspeicher 50 Datensätze für manuelle Speicherung 4 GB SD-Karte für Datenlogging (99 Speicherplätze á 350.000 Datensätze) Schnittstelle Seriell über USB-Kabel Display Beleuchtetes LC-Display Versorgung 8 x 1,5 V Typ AA (Mignon) Abmessungen 235 x 117 x 54 mm Gewicht 730 g Umgebungsbedingungen max. 85 % relative Feuchtigkeit / 0 ... +40 °C Schutzart / Normung IP 30 / IEC 61 010, 600 V / CAT III Lieferumfang: 1 x Leistungsmesser PCE-360 4 x Stromzange 4 x isolierte Abgreifklemme an je 3 m Kabel 4 x Sicherheitsmessleitung 8 x Batterie 1 x Netzadapter 1 x Tragetasche 1 x USB-PC-Kabel 1 x Software (englischsprachig, deutsch beschrieben und bebildert) 1 x Bedienungsanleitung1506,80 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
SONNENSEGEL SolVision PS9 360/360/360 cm dreieckig Anthrazit PESol Royal SolVision PS9 Sonnensegel - Robust und pflegeleicht Mit dem Schattensegel SolVision von Sol Royal wird der Aufenthalt im Freien ein Genuss. Sitzen Sie unbeschwert im Garten, auf dem Balkon, am Strand oder auf Ihrer Terrasse im Schatten. Die wasserabweisende PU-Beschichtung schützt auch vor leichtem Regen. Durch die konkave Form des Segels, bleibt die gesamte Verspannung wetterfest äusserst stabil. Ausserdem besitzt das Sonnensegel eine doppelte Naht am Saum und ein umlaufendes, eingenähtes Gurtband, was dem Segel höchste Langlebigkeit und Stabilität verleiht. Die 4 mitgelieferten Befestigungsseile sind jeweils ca. 150 cm lang, besonders reißfest und langlebig. Dank dem Sonnensegel von Sol Royal sind Sie bestens für den Sommer gerüstet. Bitte achten Sie darauf, dass bei stärkerem Regen keine Wassersäcke entstehen. Hierbei könnte das aufgefangene Wasser durch den Stoff durchsickern.21,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Doppler Sonnensegel "AluPro 360 x 360 x 360" Dreieck,terracotta,360 x 360 x 360 cmÜber Terrasse, Balkon, Sandkasten...Dieses neue Sonnensegel von Doppler macht überall eine gute Figur! Ob als hochwertiger Sonnenschutz gegen schädliche UV-Strahlung oder als schattenspendendes Wohnaccessoire – das Alupro Sonnensegel erfüllt höchste Ansprüche. Der elegante Alupro-Stoff des Segels entspricht mit Lichtschutzfaktor 80 dem Standard von UV-Schutzkleidung und garantiert sorglose Entspannung im Freien. Das pflegeleichte Sonnensegel wurde wasser- und schmutzabweisend imprägniert und kann bei Bedarf ganz leicht mit dem Gartenschlauch gereinigt werden. Durch die hohe UV-Beständigkeit bleibt Ihr Sonnenschutz viele Jahre schön. Geeignet zur Überdachung von Terrassen, Spielplätzen und Innenhöfen Ultrarobustes, aber feines Profigewebe Besonders hoher UV-Schutz Offenes, atmungsfähiges Gewebe für Luftzirkulation – reduziert die Temperatur unter dem Segel deutlich Kann einfach mit dem Gartenschlauch gereinigt werden Wetterfest und UV-beständig Einfach zu montieren104,99 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Doppler Sonnensegel "AluPro 360 x 360 x 360" Dreieck,anthrazit,360 x 360 x 360 cmÜber Terrasse, Balkon, Sandkasten...Dieses neue Sonnensegel von Doppler macht überall eine gute Figur! Ob als hochwertiger Sonnenschutz gegen schädliche UV-Strahlung oder als schattenspendendes Wohnaccessoire – das Alupro Sonnensegel erfüllt höchste Ansprüche. Der elegante Alupro-Stoff des Segels entspricht mit Lichtschutzfaktor 80 dem Standard von UV-Schutzkleidung und garantiert sorglose Entspannung im Freien. Das pflegeleichte Sonnensegel wurde wasser- und schmutzabweisend imprägniert und kann bei Bedarf ganz leicht mit dem Gartenschlauch gereinigt werden. Durch die hohe UV-Beständigkeit bleibt Ihr Sonnenschutz viele Jahre schön. Geeignet zur Überdachung von Terrassen, Spielplätzen und Innenhöfen Ultrarobustes, aber feines Profigewebe Besonders hoher UV-Schutz Offenes, atmungsfähiges Gewebe für Luftzirkulation – reduziert die Temperatur unter dem Segel deutlich Kann einfach mit dem Gartenschlauch gereinigt werden Wetterfest und UV-beständig Einfach zu montieren99,90 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Was ist besser eine Risikolebensversicherung oder Kapitallebensversicherung?
Was ist besser eine Risikolebensversicherung oder Kapitallebensversicherung? Die Entscheidung zwischen einer Risikolebensversicherung und einer Kapitallebensversicherung hängt von den individuellen Bedürfnissen und Zielen ab. Eine Risikolebensversicherung bietet einen reinen Todesfallschutz und ist in der Regel günstiger als eine Kapitallebensversicherung, die zusätzlich eine Spar- oder Anlagekomponente beinhaltet. Wenn man hauptsächlich einen finanziellen Schutz für die Familie im Todesfall sucht, kann eine Risikolebensversicherung die bessere Wahl sein. Sie bietet eine hohe Versicherungssumme zu vergleichsweise niedrigen Beiträgen. Eine Kapitallebensversicherung hingegen kann als langfristige Vorsorge dienen, da sie neben dem Todesfallschutz auch eine Möglichkeit zur Kapitalbildung bietet. Allerdings sind die Kosten und Renditen bei Kapitallebensversicherungen oft intransparent und können im Vergleich zu anderen Anlageformen weniger attraktiv sein. Letztendlich sollte man sich vor Abschluss einer Versicherung gut über die eigenen Bedürfnisse und finanziellen Ziele im Klaren sein und gegebenenfalls auch professionelle Beratung in Anspruch nehmen, um **
-
Ist eine fondsgebundene Lebensversicherung eine Kapitallebensversicherung?
Eine fondsgebundene Lebensversicherung ist eine spezielle Form der Kapitallebensversicherung. Bei einer fondsgebundenen Lebensversicherung wird ein Teil der Beiträge in Investmentfonds angelegt, wodurch die Rendite und damit auch die Auszahlungssumme variieren können. Im Gegensatz dazu wird bei einer herkömmlichen Kapitallebensversicherung das Geld meist in festverzinsliche Wertpapiere oder andere konservative Anlagen investiert. Beide Arten von Lebensversicherungen bieten eine Todesfall- und eine Spar-Komponente, jedoch unterscheiden sie sich in der Art und Weise, wie das angesparte Kapital investiert wird. Letztendlich kann man sagen, dass eine fondsgebundene Lebensversicherung eine spezielle Form der Kapitallebensversicherung ist, die auf den Erträgen von Investmentfonds basiert. **
-
Kann man eine Risikolebensversicherung in eine Kapitallebensversicherung umwandeln?
Kann man eine Risikolebensversicherung in eine Kapitallebensversicherung umwandeln? Ja, in der Regel ist es möglich, eine Risikolebensversicherung in eine Kapitallebensversicherung umzuwandeln. Dabei wird die bestehende Risikolebensversicherung in eine Kapitallebensversicherung mit Sparanteil umgewandelt. Dies ermöglicht es, neben dem Todesfallschutz auch eine Kapitalbildung aufzubauen. Es ist jedoch wichtig zu beachten, dass sich die Beiträge und Leistungen bei einer Umwandlung ändern können. Es empfiehlt sich daher, vor einer Umwandlung eine genaue Beratung durch einen Versicherungsexperten in Anspruch zu nehmen. **
-
Was ist der Unterschied zwischen Risikolebensversicherung und Kapitallebensversicherung?
Was ist der Unterschied zwischen Risikolebensversicherung und Kapitallebensversicherung? Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorher festgelegte Summe an die Begünstigten aus. Sie dient hauptsächlich dazu, finanzielle Sicherheit für Hinterbliebene zu gewährleisten. Im Gegensatz dazu beinhaltet eine Kapitallebensversicherung neben dem Todesfallschutz auch eine Spar- oder Anlagekomponente. Ein Teil der Beiträge wird in einen Kapitalstock investiert, der nach Ablauf der Vertragslaufzeit an den Versicherten ausgezahlt wird. Kapitallebensversicherungen sind daher auch eine Form der Altersvorsorge. Der Unterschied liegt also in der reinen Risikoabsicherung bei der Risikolebensversicherung und der Kombination aus Risikoschutz und Kapitalaufbau bei der Kapitallebensversicherung. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.